


大家好,我是蔡哥。拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
前两周,杭州一个做制造业的陈总来工作室找我。
他45岁,公司年营收6000多万,手里差不多600万的流动资金。他问了我一个问题:
"我想给孩子留一笔钱,但不想放国内。有什么方案?"
我给了他三个方向:新加坡IUL、百慕大IUL、中国香港储蓄险。
他看了半天,盯上了永明辉煌指数型万能寿险 II(Sun Life Brilliance IUL II)。
说实话,这个选择不算意外。
永明是加拿大老牌险企,1865年成立,新加坡分公司承保,美元计价,终身寿险的壳,指数记息的芯。
说白了,终身寿险兜传承底线,指数机制负责让账户长肉。
陈总看中的点很具体:300万美金保费,假设演示利率7%,保额能做到约2280万美金,杠杆7.61倍。
但我就问了他一句:你知道前16年退保会亏多少吗?
-01-
0%保底不等于你不亏钱
很多人被IUL的"0%保底"忽悠了。
觉得跌了不亏、涨了跟着赚,这不是稳赚不赔吗?
但你想想,0%是指数段的记息下限。你的钱在保单里,每个月还有保险成本、保单金额费用、管理费在扣。
指数段给你记0%,费用照扣不误,账户价值照样往下掉。
如果指数长期低迷,账户又被费用持续侵蚀,保单可能进入宽限期,你得补钱,不补就失效。
再说退保。
这款产品前16年的退保成本非常高。
不是永明的问题,是IUL这类产品的通病。费用前置扣,早期现金价值还没攒起来,退保就是割肉。
还有一个容易踩的坑:指数账户的封顶率、参与率、倍增系数,保险公司可以调。
今年给你封顶12%,明年可能调到10%。这不是违约,产品条款里写了的。你不能拿今天的参数去锁死未来20年的预期。
所以我对陈总说了句大实话:你要买可以,但先想清楚两件事,这笔钱你能放15年以上不动,以及你接受非保证收益。
-02-
三类账户的运转逻辑,搞懂了才算真懂这款产品
要理解永明辉煌IUL II,得先搞清楚钱的流向。
你交的保费,先扣保费费用,剩下的净保费分配到三类账户。

①固定账户。
有最低保证利率打底(目前约2%),稳是稳,但有50%的配比上限。超过50%会触发自动再平衡,多出来的部分转向指数账户。
②指数账户。
两个选择,都挂钩标普500,但策略不同。
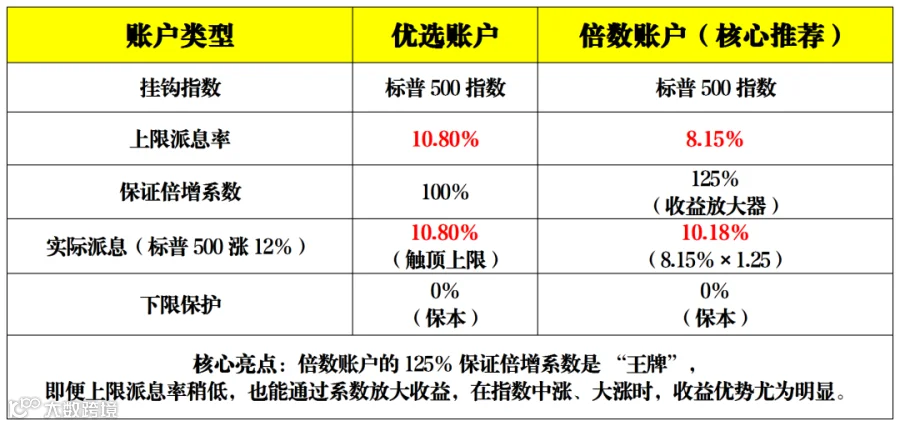
一个走高封顶路线,一个走高倍数路线。
封顶率、参与率、倍增系数各有差异,适合不同市场判断。
标普500在这里只是记息参考,你不是在买指数基金,不直接持有股票。涨了按参数给你记息,跌了给你0%。
③持有账户。
这是个过渡账户。
净保费进指数账户之前,先放这儿,然后通过DCA(平均成本法)在12个月内分批进入不同指数分段。
DCA这个设计我觉得非常科学。
一次性all-in,万一分段点踩在高点,后面的记息就吃亏了。分12个月进,摊平入场时点。代价是资金待在持有账户期间,按持有账户的规则计息,不是按指数账户。
说到费用,这是IUL最容易被忽略、也最该看懂的部分。
不能只盯着指数演示收益。保费费用、保险成本(每月扣)、保单金额费用、退保费用这几项加起来,前几年能吃掉你不少净保费。
有个增强现金价值选项(ECV),只限单缴保单。

选了之后前7年退保费用降低,早期现金价值好看一些,但保费费用会增加。适合有可能提前退保的人;如果你打定主意长期持有别选,多出来的保费费用会拉低长期积累。
-03-
什么人该买,什么人别碰?
回到陈总的需求。
他要的是传承,把一笔美元资产,以保险金形式有序留给下一代。这个需求,永明辉煌IUL II确实接得住。
传承卓越选项(Legacy Plus) 是个亮点。

默认身故金一次性给受益人,但你可以选分2到10年按年领取。
这个设计解决的不是收益率问题,是节奏问题。
你想,一个25岁的孩子突然拿到2000万美金,是好事还是坏事?分期给,反而帮他管住了。
还有个功能对企业主特别实用,更换被保险人。保单满2年后可以申请换人,新被保险人要重新核保,保险成本按新人的年龄、性别重新算。原来给关键人买的保障,人走了,保单不用废,换个人接着用。
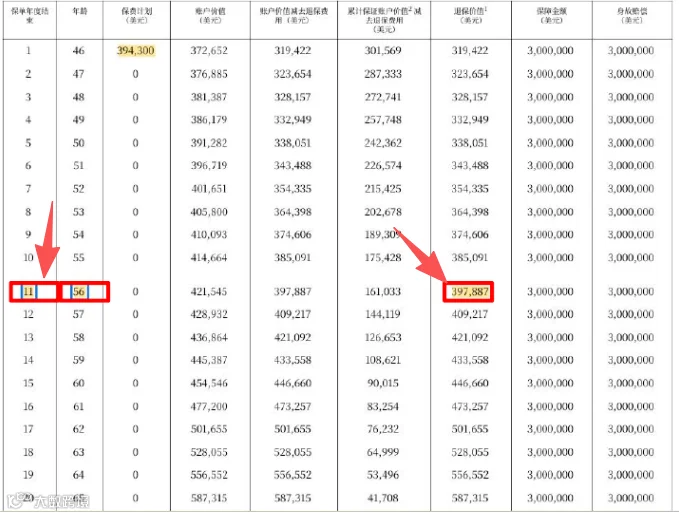
陈总的情况,我给他做了个测算:
45岁,趸交、300 万美元保额为例,按演示利率 7% 测算,保单第 11 年退保现金价值即可超过总已交保费,回本杠杆约 7.61 倍。
写在最后
不是因为这个产品完美,是因为它恰好匹配他的需求:长期持有、美元传承、能接受非保证收益。
说白了,IUL这类产品,没有"好"和"不好",只有"适合"和"不适合"。你的需求跟产品逻辑对上了,它就是好工具;对不上,再漂亮的演示数字也是纸上富贵。
-END-