


大家好,我是蔡哥。拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
5月底,有个客户来问一款太平新加坡「永恒传承指数计划」IUL产品,这款产品市场上接触的人不多。

我把产品的条款拿过来从头翻了一遍,看完有个感受:产品有它过人的地方,但也有几个细节,宣传页不会主动跟你说。
-01-
先讲清楚永恒传承IUL是什么?
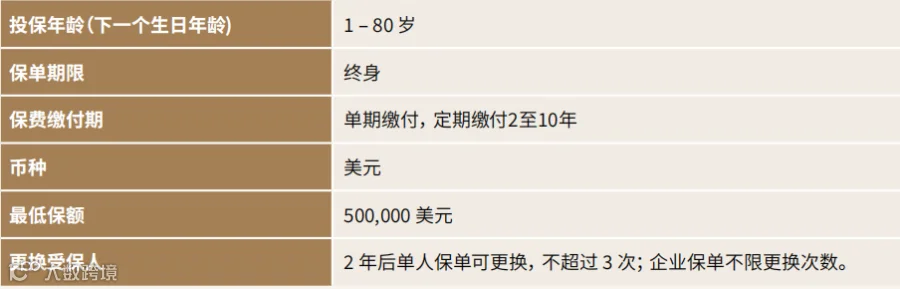
一款美元计价、非分红型的指数万能寿险(IUL),终身保障,最低保额50万美元,1到80岁都能投保。
定位不是你拿来"存钱"的储蓄险,是用相对少的保费,从第一天起锁住一个远高于总保费的美元身故赔付。
传承杠杆是主轴,现金价值累积是辅线。
看一份计划书:50岁男性、不吸烟、标准核保,保额1000万美元,分10年缴。

累计保费约165万,第一天起对应的身故赔付就是1000万。
前十几年杠杆超过6倍。
这个杠杆,在产品层面是成立的。但看完后面的费用结构,你会知道它维持这个杠杆的代价是什么。
-02-
钱进了保单以后
①每笔保费进来,先扣6%保费费用,剩下的才是参与分配的本金。
这6%在合同签发时就锁了,不涨。

之后净保费分到两个"仓":固定账户和指数账户,比例你可以自己定。
固定账户干净:前两年保证年利率4.5%,之后保底2%。

每日复利、月末结算,第11年起每年再叠0.35%的忠诚奖励。这部分确定性最高,没什么花活。
指数账户就复杂了。
它下面挂两个子账户:
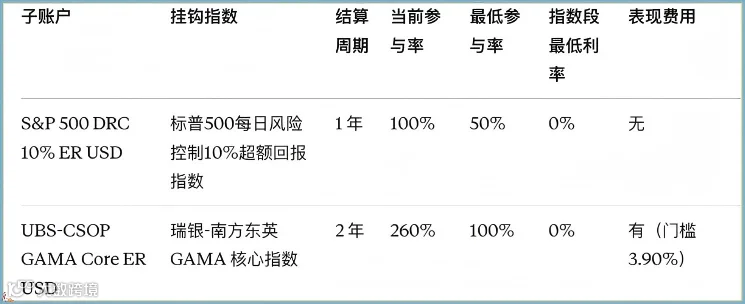
- S&P子账户:参与率100%,没有表现费用,一年结算一次,机制简单,适合不想动脑子的配置。
- GAMA子账户:参与率标了260%。这个数字第一眼确实吸引人,但它有一套表现费用机制。
② 260%参与率的另一面
GAMA的费用是这样算的:每两年看一次指数回报,超过3.90%门槛的部分,扣10%乘以参与率。
高参与率的好处是市场好的时候放大收益;代价是两年才结算一次,中间指数涨了不代表你就拿到了;还有那层费用在"好的年份"里切走一块。
说实话,这个子账户不是给所有人设计的。如果你对产品机制理解不深,S&P子账户更省心,你至少知道怎么算自己的钱。
③每个月还在扣钱,这件事很多人忽略
除了进场的6%,账户每个月还在扣两笔:
i. 保单费用:前15年按你设的保额收,费率签发时锁死。
ii. 保险费用(COI):按"风险金额"算,保额减去账户价值的差额,这个费用随你年龄涨,越往后扣得越快。

这是最容易被忽视的一条线。
计划书里给了两种情景:"当前假设"和"保证情景"。在保证情景下,如果结算利率长期趴在保底线上,这个保单可能在比较早的年份就撑不住了。
翻译一下:你看到的那个漂亮的杠杆,是靠持续的费用支付在维持。 如果最差情况发生了,你愿不愿意追加保费来保住这份保单?这个问题值得在做决定前想清楚。
④第11年之后的变化
说完成本,讲两个对长期持有友好的设计。
i. 忠诚奖励:第11年起,固定账户和S&P子账户每年多加0.35%,GAMA多加0.70%。都是保证利率,持有时间越长,这块额外的积累越可观。
ii. 免罚提款:第11年起,每年可以免费提取年初账户价值5%以内的钱,不收退保费、不压缩保额。
⑤受保人更换和企业安排
个人保单最多换3次受保人,企业持有的保单不限次数。
前3次免费,第4次起收保额的0.6%。
换人之后保险费用按新受保人重新算,免失效保障和戒烟奖励终止,自杀条款和不可抗辩条款重新起算。
这对两类人有用:一是做企业关键人保障的,后面可以切换;二是做家族保单代际交接的。但要搞清楚换的不是一个名字,是费用结构跟着一起换。
⑥还有两点:支持连生保障(夫妻/合伙人场景可选"首人身故"或"最后身故"),以及末期疾病提前给付(上限500万美元,每个受保人触发一次)。
-03-
公司背景
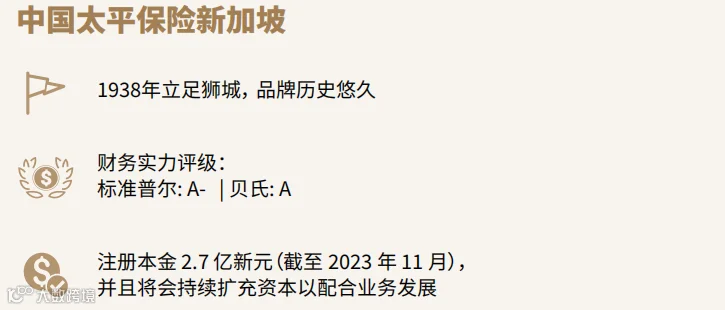
太平保险集团1929年成立,2000年港交所上市,多年财富500强,总资产超1.73万亿港元。太平新加坡2018年拿的MAS综合保险牌照,标普A-、贝氏A。
写在最后
说几句实在的,总有人问我:这款跟香港那些储蓄险比怎么样?
其实根本没有可比性,因为它俩根本就不是一个赛道。
这个是做传承和杠杆的,储蓄险是跑现金价值的。放一起比,就像拿卡车跟轿车比油耗,不是它不行,是你的用法不对。
如果你对美元资产配置有确定需求、看重的是"第一天就把传承额度锁死"、能接受IUL结构中费用随年龄增长的事实,那这款值得你联系我拿一份量身定做的计划书研究研究。
-END-