


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
你是不是也遇到过这种情况,研究一款IUL产品,越看越晕。
参数一堆,什么封顶率、乘数、参与率、固定利率、忠诚奖励,每个看起来都很厉害,但放在一起就不知道怎么比了。
其实这些参数不是独立存在的,它们互相影响、互相制约。选哪个更重要,取决于你对未来市场的判断、你的持有目标、甚至你的预算规模。
今天我们把这五个核心参数一层层拆开,讲清楚它们的"真实身价"。你不用记住每个产品的数字,你只需要理解每一个参数在你保单里的实际作用。
-01-
IUL产品的5个核心参数
IUL的底层逻辑参照下图
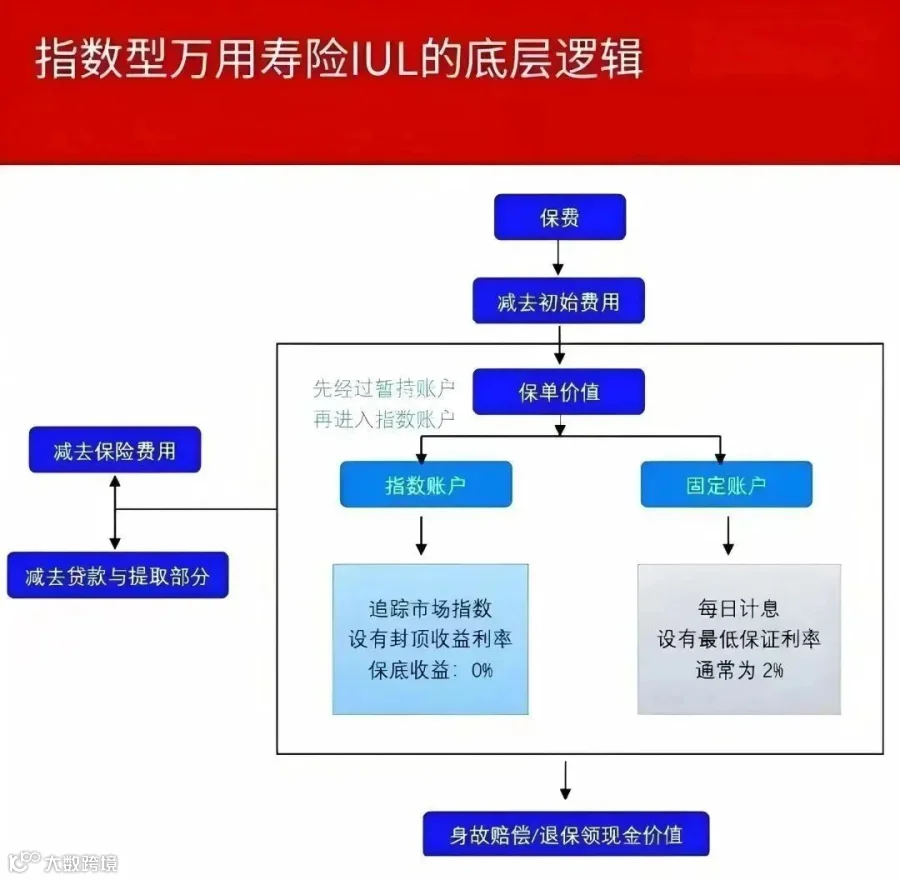
你交给保险公司的保费,它分成了两部分:
一部分是保障,发生了身故赔付保额;剩下的钱进入你的现金价值账户。这个账户不直接投资股票,而是"挂钩"某个指数,根据指数的涨跌来计算你的账户收益。
指数涨了,你的账户跟着涨;指数跌了,你的账户不亏(有保底)。
这个涨跌的计算,就涉及到我们接下来要讲的五个核心参数。
第一个:封顶率
封顶率就是你一年最多能赚多少。
比方说,今年标普500涨了18%,你的封顶率是10.8%。那不管指数表现多好,你这一年实际的账户收益就是10.8%。
反过来说,如果今年标普500跌了15%,你的账户不亏,保底0%。
所以封顶率的逻辑是:牺牲一部分"大涨年份"的超额收益,换取"大跌年份"的零损失保护。
第二个:乘数
乘数的作用,是在指数收益达到封顶之前,提前"放大"你的收益率。
假设某产品的封顶率是9.3%,乘数是115%。
今年标普500涨了8%。
-
不用乘数:你只能拿到8%。 -
用了乘数:8% × 115% = 9.2%,接近封顶但没到顶。
再假设今年标普500涨了9%。
-
不用乘数:你只能拿到9%,顶到封顶了。 -
用了乘数:9% × 115% = 10.35%,但你封顶是9.3%,所以实际结算还是9.3%
所以一个产品的'封顶率+乘数'要放在一起看,不能只看其中一个。
第三个:参与率
参与率是你"参与指数收益的比例"。
参与率100%,就是指数涨多少你拿多少。
参与率260%是什么?
中国太平Infinite Indexed Legacy的UBS-CSOP GAMA指数就有这么高。

指数涨1%,你赚2.6%。
但这个逻辑背后有一个巨大的陷阱,指数的"底"不一样。
UBS-CSOP GAMA是一个"多资产动量配置指数"。它包含股票、债券、多个国家和地区,通过动量策略动态调整仓位。

这类指数的波动特征跟S&P 500完全不同,它本身的设计目标就是降低波动,所以它的单年收益率天然比S&P 500要低。
高参与率通常搭配低波动指数,低参与率搭配高波动指数。
不能脱离指数本身去比较参与率。
①如果你追求的是"在美股好的年份捞一把大的",S&P 500搭配100%参与率+高封顶率+乘数的组合,可能比一个"高参与率但挂了个低波动指数"的产品更适合你。
②如果你追求的是"不管什么市场环境,账户都能稳步增长",那类似UBS-CSOP GAMA这种多资产指数+高参与率的组合,有它的价值。
第四个:固定账户利率
固定账户利率是你现金价值不挂钩指数时的"保底收益"。
你把保费分配一部分(或者全部)到固定账户,保险公司每年按固定利率给你结算,不受指数涨跌影响。
固定账户有两个容易被忽略的价值:
第一,它是你的"防守仓位"。
就像投资组合里有股票也有债券,IUL的现金价值也需要一种"不跟大盘联动"的安全资产。如果某一年你对美股不乐观,可以把新投入的保费暂时放在固定账户里,等市场明朗了再转回指数账户。
第二,首年利率是可见的,保底利率是兜底的。
中国太平和Manulife的固定账户首年利率都是4.5%,保底2%。
新加坡目前的一年期定存利率大约在2.5%-3%左右,4.5%的保证起步利率是很有竞争力的。
保底利率是无论市场多差你都有的,目前新加坡IUL的保底利率统一在2%。
第五个:忠诚奖励
忠诚奖励是保险公司奖励"长期持有"的额外收益。
大部分新加坡IUL的忠诚奖励从第11个保单年度开始,按年计算,直接增加到你的现金价值里。
目前市场上各IUL产品的忠诚奖励:
- AIA Platinum Indexed Legacy (II):0.35%,不管保险公司当年的投资表现如何、利润多少,这笔0.35%一定给你。
- Manulife SIULS (III):0.80%,目前全市场最高。
- China Taiping Infinite Indexed Legacy:S&P 500账户0.35%(保证),UBS账户0.70%每两年(保证)。
- Singlife Legacy IUL:0.35%。
忠诚奖励虽然看起来每年就零点几个百分点,但它有两个特点:①它是复利累积的。②它跟保单寿命一起走。
-02-
五个参数排个序
每次客户咨询的时候,他们经常问我:"你帮我排个顺序,哪个最重要?"这个顺序要看你的实际需求:
①如果你追求高收益 → 封顶率 > 乘数 > 指数选择(参与率是附属于指数的,单独拿出来比没有意义)> 忠诚奖励 > 固定账户利率
②如果你追求稳 → 固定账户利率(首年+保底)+ 保证忠诚奖励 > 封顶率 > 乘数 > 指数选择
③如果你是纯传承需求 → 忠诚奖励(优先"保证")> 封顶率 > 乘数 > 固定账户利率 > 指数选择
④如果你的预算在中小规模(300-500万人民币) → 先看准入门槛(Singlife 25万美元起步是个好选择),再考虑封顶率和乘数。

写在最后
参数是工具,不是答案。
封顶率、乘数、参与率、固定利率、忠诚奖励,每一个都有它的适用场景,没有哪个组合能通吃所有需求。
真正的选择,不是"哪个数字更高",而是"哪个组合更适合你的目标和判断"。理清自己的需求,再对照参数逻辑,答案会清晰很多。
-END-
感谢您的阅读。