提到指数型寿险IUL,很多人都被它“保底不亏、上不封顶”的收益特点吸引,甚至将其奉为“稳健理财+寿险保障”的完美选择。
但很少有人知道,这款风靡全球的金融工具,也可能面临“失效”的风险——今天就一文讲透,IUL失效的真相、风险大小,以及如何规避,帮你避开理财陷阱。
一、先搞懂:IUL的运作逻辑,到底怎么赚钱?
在聊失效问题前,先快速回顾IUL的核心运作逻辑,看懂它的收益来源,才能明白失效的根源。简单来说,IUL的运作分为3步:
1. 客户缴纳保费后,保司会先扣除保单相关费用(比如保费征费、保单成本等),剩余部分形成“净保费”,也就是保单的初始本金;
2. 这部分净保费会挂钩指定指数策略(常见的如标普500),每年根据指数的涨跌幅计算收益,核心遵循“保底封顶”规则;
3. 当年收益加上上一年的账户价值,就是下一年的收益计算基础,以此循环累积。
举个通俗例子:假设某IUL的封顶收益率为10%,挂钩标普500指数,第一年的收益计算规则很明确:
- 若标普500涨幅在0-10%之间,保单收益=标普500实际涨幅×净保费;
- 若标普500亏损,保单收益直接为0(保底不亏);
- 若标普500涨幅超过10%,保单收益=10%×净保费(封顶限制)。
看似“稳赚不赔”的规则,为什么还会出现失效问题?答案其实很简单。
二、核心真相:IUL失效,本质是“资不抵债”
很多投保人的误区的是:觉得IUL“保底不亏”,就意味着保单永远不会出问题。但实际上,“保底不亏”指的是账户收益不会为负,却不代表保单能一直存续——失效的核心原因,是保单的“资产”覆盖不了“债务”。
这里的“资产”,就是我们上面说的、按指数收益规则累计的账户价值(Account Value);而“债务”,就是保司持续收取的保单费用。这些费用不是一次性缴纳,而是会持续消耗账户价值,也是导致保单失效的关键。
IUL的保单费用主要有5项,重点记住后3项(持续扣费,是“负债”核心):
1. 保费征费(Premium Expense Charges):针对每笔保费收取,缴完保费后就不再产生;
2. 保额征费(Sum Assured Charge):按保额的一定比例,每月从账户价值中扣除;
3. 保单成本(Cost of Insurance, COI Charge):保司为承担风险收取的费用,计算公式为“COI rate×在险价值/1000”,每月从账户价值中扣除;
4. 基金管理费(Fund Charge):从账户价值中按月计提,属于持续扣费;
5. 退保费用(Surrender Charges,或有):不同保司规定不同,通常保单前10-15年退保会收取,后期会逐步减免。
划重点:上述5项费用中,第2、3、4项是每月持续扣除的。如果指数长期处于“保底不赚”的状态(收益为0),账户价值就不会增长,而持续的费用扣除会不断消耗账户价值——当账户价值被扣至0,无法支付后续保单费用时,保单就会正式“失效”。
三、理性看待:IUL失效的风险,到底有多大?
不用过度恐慌,IUL失效并非易事——它的失效,需要满足“极端条件”。所有IUL的计划书中,都会标注一种最极端的假设场景,用来测算保单能维持的最长期限:
1. 挂钩的指数策略持续收益为0(一直保底,没有任何增长);
2. 保司按照最高标准收取所有保单费用。
只有这两个条件同时满足,保单才会逐步消耗账户价值,最终失效。我们用一个真实案例来看:
以54岁被保人为例,选择10年缴费,100%挂钩标普500指数,在上述极端条件下,保单可以维持25年。也就是说,只有标普500指数持续25年亏损或收益为0,保单才会因“资不抵债”失效。
再回看标普500的历史走势:过去25年里,年度收益持续为负的最长时间,仅为2000-2002年美国互联网泡沫期间的3年,除此之外,仅出现过4个亏损年度。
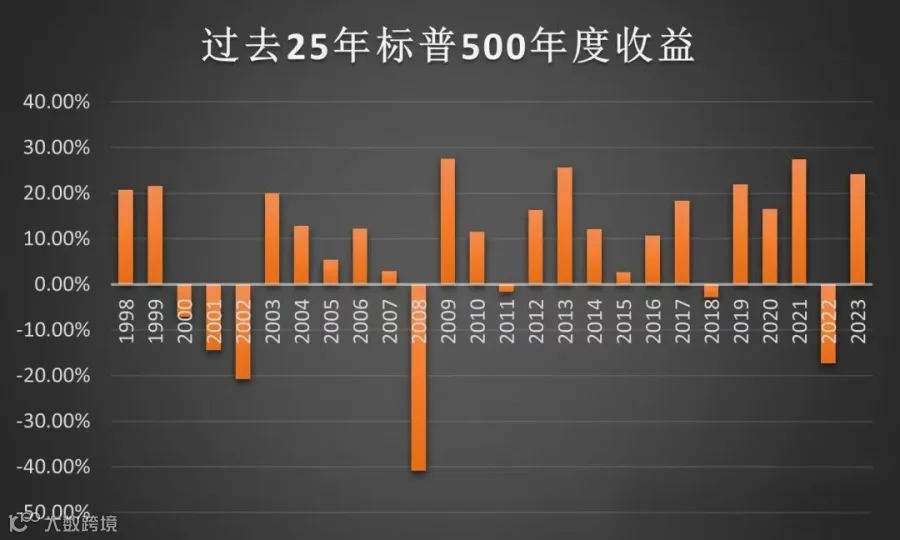
虽然我们常说“历史业绩不代表未来”,但极端到“25年持续亏损”的情况,概率极低——如果标普500真的出现这种走势,全球金融市场早已崩塌,大部分资产也会大幅贬值,IUL的失效,反而不是最需要担心的问题。
四、实操指南:4个方法,有效降低IUL失效风险
虽然失效概率低,但提前做好规划,能进一步降低风险,让保单更稳健。分享4个实操性极强的方法,投保人可直接参考:
1. 缩短保费缴纳期限,快速积累账户价值
将原本10年的缴费期限,缩短至5年甚至更短,有两个核心好处:一是能更快地累积账户价值,让“资产”快速增长;二是能降低保单成本——COI费用的收取基数是“在险价值”(保额-账户价值),账户价值越高,COI扣除的费用就越少,减少“负债”消耗。
2. 超额缴纳保费(Overfunding),增厚账户“安全垫”
保司会根据挂钩指数的演示收益率和投保保额,推算出最低保费,但通常允许投保人超额缴纳(一般可超额150%)。
举个例子:42岁被保人,计划投保500万美金保额,100%挂钩标普500,按6.8%的演示收益率推算,一次性缴纳最低保费为$605,400;若超额150%,最多可缴纳$908,100($605,400×150%);若分5年缴费,每年可缴纳$181,620。
多缴纳的保费会直接增加账户价值,更快积累收益,相当于给保单加了一层“安全垫”,有效降低“资不抵债”的风险。
3. 选择挂钩综合指数,分散单一指数风险
现在很多保司的IUL,不再局限于单一标普500指数,还提供恒生指数、欧洲斯托克指数、纳斯达克指数、罗素2000指数等多种选择。
如果担心单一指数波动过大、长期保底,可选择挂钩多个相关性较低的指数,分散风险——即使某一个指数长期收益不佳,其他指数也可能带来收益,避免账户价值长期停滞。
4. 灵活调仓:在指数账户与固定账户间切换
大部分IUL都同时设有指数账户和固定账户,且两个账户的资金可以相互调节。
比如投保时选择100%挂钩指数账户,但预判未来指数可能连续亏损,就可以将指数账户的资金调仓到固定账户。固定账户的演示收益率通常在4%左右,且有2%-2.5%的保证收益,能确保账户价值稳步增长,避免被持续扣费消耗,降低失效风险。
五、应急方案:如果IUL面临失效,该怎么办?
不用慌,保单失效前有充足的补救时间,保司也会提前提醒,主要有3种应对方式:
1. 及时追加保费:保司每年会向投保人发送《年度存续报告》,每年查看一次账户价值,若发现账户价值偏低,及时追加保费,补充“资产”,防范风险;
2. 降低保额:若指数持续亏损、账户价值停滞,又不愿追加保费,可选择降低保额——保额降低后,保额征费、COI等费用也会相应减少,降低保单“负债”,延缓账户价值消耗;
3. 等待保司提醒:极端情况下,若一直未关注账户价值,当账户价值临近为0时,保司会提前通知投保人追加保费,不会直接让保单失效,仍有补救机会。
写在最后
接受不完美,才是理性理财的开始
不可否认,IUL是全球寿险领域少有的“高杠杆+储蓄投资”双属性产品,既能提供寿险保障,又能享受指数增长的收益,这也是它风靡全球的核心原因。
但任何金融工具都不是完美的,“保底封顶”的优势背后,也隐藏着极端情况下的失效风险——这就像“打包福利”(It's package),你享受它的好处,就要接受它的不完美。
如果看完这篇文章,你依旧对IUL的失效风险充满担忧,说明这款工具可能并不适合你,不妨考虑传统终身寿险(Whole of Life),虽收益相对平稳,但安全性更有保障,更适合追求稳健的投保人。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!