在全球资产配置的赛道里,指数型万能寿险(IUL) 早已成为高净值人群的必选项之一—— 既有人寿保障的底层托底,又有指数理财的增值潜力,还能实现灵活的财富传承。
新加坡和百慕大作为两大核心注册地,旗下的 IUL 产品更是凭借高杠杆、多灵活度成为热门之选。
但面对全美、汇丰、宏利、新加坡人寿等 10 款主流产品,很多人都会陷入迷茫:百慕大与新加坡的 IUL 到底差在哪?指数策略该怎么看?高杠杆背后的灵活功能该如何利用?投保前又该避开哪些坑?
今天这篇纯干货科普,抛开晦涩条款,用通俗的语言从传承、指数、缴费、资金周转等六大核心维度拆解 2026 新加坡 & 百慕大高杠杆 IUL,教你按需求选品,轻松拿捏财富传承与资产增值的双重需求!
01 先扫盲:什么是高杠杆 IUL?核心优势在哪?
简单来说,高杠杆 IUL(指数型万能寿险) 是融合了寿险保障和指数挂钩理财的跨境金融产品,核心优势就三个:
1.保本增值:现金价值挂钩全球主流指数(标普 500、恒生指数等),享受市场上涨收益,同时有 0%/1% 保底利率,下跌不亏本金;
2.超高灵活:缴费、提领、贷款全灵活,适配不同现金流状况,告别传统寿险的 “固定束缚”;
3.极致传承:支持更换被保人、保单拆分等功能,轻松实现财富跨代传承,适配家族资产规划。

而新加坡和百慕大作为国际金融中心,监管成熟、税制友好,旗下的 IUL 产品更是把 “高杠杆” 拉满,成为全球资产配置的核心选择。
本次我们就围绕两地 10 款主流产品展开分析,纯功能维度对比,帮你理清差异、找准方向。
02 基础盘先摸清!10 款主流高杠杆 IUL 核心信息速览
选品的第一步,先锁定产品的注册地和缴费方式,这直接决定了后续的功能偏向和资金投入方式,10 款产品核心信息一目了然:

小科普:趸交 =适合有大笔闲置资金、追求即时高杠杆的人群;期缴 = 按年 / 月定期缴纳,现金流压力更小,其中汇丰新加坡产品支持 2-30 年期缴,选择最灵活。
03 六大核心维度拆解!百慕大 VS 新加坡,差异一眼看清
高杠杆 IUL 的核心价值,藏在传承、指数策略、缴费、资金周转、身故赔偿、特色功能六大维度里,而百慕大和新加坡的产品,在这六大维度上各有侧重,接下来逐个讲透,通俗易懂不绕弯!
维度一:传承功能 —— 高净值人群核心需求,两地差异最显著
IUL 的 “灵魂优势” 之一就是财富跨代传承,而传承功能的灵活性,直接决定了能否匹配家族资产规划,这也是百慕大与新加坡产品最核心的差异点:
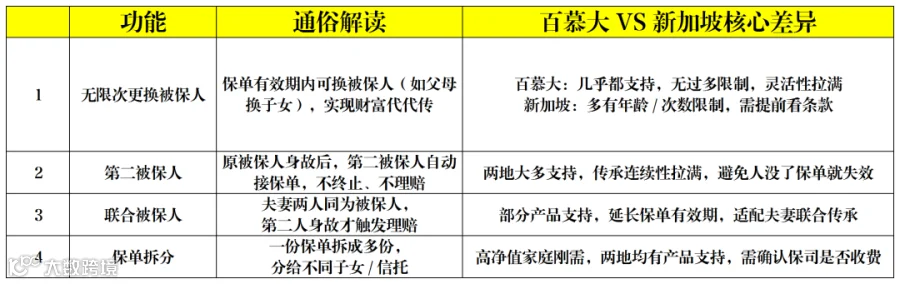
划重点:如果核心需求是无限次跨代传承,优先选百慕大产品;如果仅需基础传承功能,新加坡产品完全能满足。
维度二:指数账户策略 —— 增值的核心,看懂 3 个关键词就够了
IUL 的现金价值增值,全靠指数账户,简单说就是 “跟着全球指数涨,下跌有保底”不用盯盘、不用操作,轻松享受全球市场红利,看懂这 3 个核心关键词,就能判断产品增值潜力:
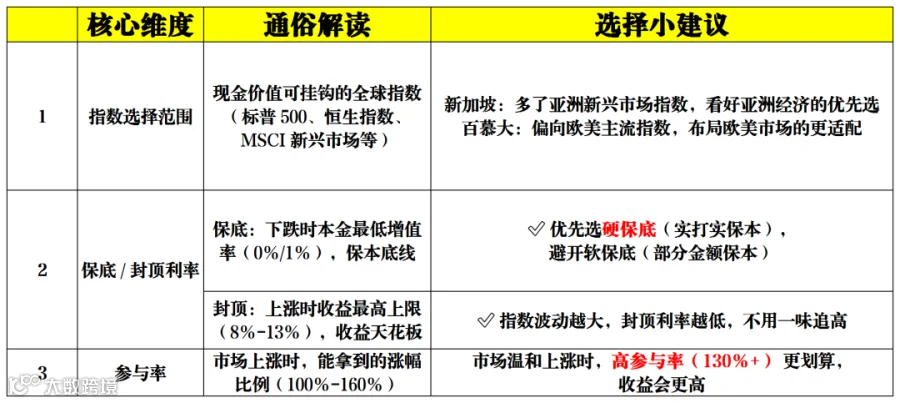
额外提醒:多数产品支持指数账户与固定账户(2-3% 保底) 自由切换,建议选每年免费切换的,市场行情变了能灵活调整,不花冤枉钱。
维度三:保费灵活性 ——IUL 的核心优势,有钱多交、没钱暂停
这是 IUL 区别于传统寿险的 “王牌”——保费缴纳全程灵活,完全匹配你的现金流状况,再也不用被固定保费绑住,五大灵活功能适配不同人群:

划重点:除富卫私人(百慕大)仅支持趸交,其余产品大多支持趸交 + 期缴,汇丰新加坡(2-30 年期缴)是期缴选择最灵活的,现金流不稳定的人群可重点关注。
维度四:资金提领与贷款 —— 保单里的钱,能随时拿出来用!
买了保险怕钱被套牢?
高杠杆 IUL 的资金灵活性会彻底打消这个顾虑 —— 保单现金价值既能直接提领,也能高比例贷款,满足生意周转、养老、子女教育等所有资金需求,规则看这里:

划重点:两地产品的资金灵活性相差不大,核心是投保前问清免费提领比例、贷款利率、计息方式,这三个是关键。
维度五:身故赔偿 —— 三种选项,按需选择不花冤枉钱
IUL 本质还是寿险,身故赔偿是基础保障,不同赔偿方式适配不同需求,保费也有差异,选对了既能保障家人,又能匹配财富规划,不用盲目追求高赔付:
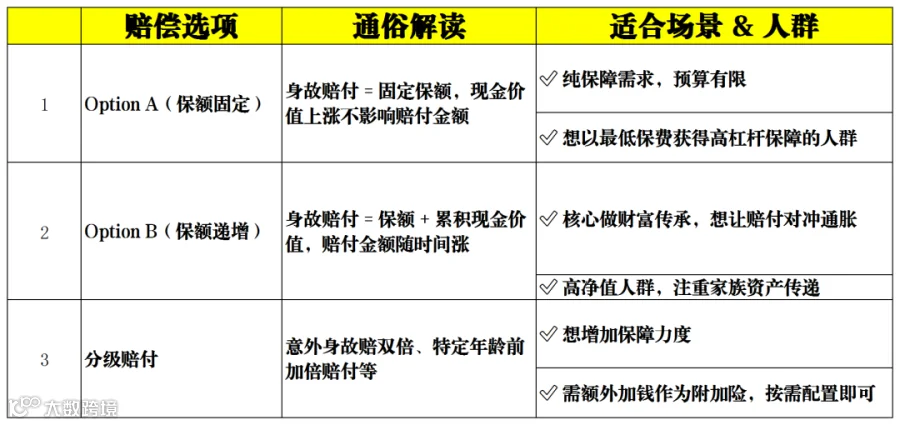
划重点:做财富传承优先选 Option B,纯保障家人生活优先选 Option A,分级赔付根据自身需求附加,不用盲目配置。
维度六:其他特色功能 —— 细节见真章,匹配个性化需求
除了核心功能,两地产品还有一些 “加分项” 特色功能,看似不起眼,实则能精准匹配跨境生活、多币种配置等个性化需求,地区差异也很明显:

划重点:有跨境生活、多币种资产规划需求,优先选新加坡产品;纯做美元资产配置,百慕大产品足够用。
04 投保前必问!8 个关键问题,避开所有坑
新加坡和百慕大的高杠杆 IUL 产品,看似大同小异,实则条款细节藏着不少差异,稍不注意就可能踩坑。
投保前一定要向保司 / 境外保险专业顾问问清这 8 个问题,保障自身权益:
1. 更换被保人是否收费?有无年龄限制?是否需要可保性证明?
2. 指数封顶利率当前是多少?多久调整一次(通常每年调)?
3. 保单贷款利率是固定还是浮动?有没有 washout loan 机制?
4. 退保费用期是多少年?费用逐年递减比例是多少?
5. NLG 保证期限多久?触发条件是什么?是否需要额外付费?
6. 是否支持保单拆分?拆分费用多少?拆分后保额如何计算?
7. 有没有首年保费奖励?如何影响现金价值计算?
8. 保障成本的计算方式?是否会随年龄增长大幅上升?
05 选品核心逻辑!按需求锁定,不纠结
看完这么多细节,其实选新加坡 & 百慕大高杠杆 IUL,不用死磕条款,抓住3 个核心逻辑,就能快速锁定适合自己的产品:
1. 按注册地选:看核心需求偏向
选百慕大:核心需求是无限次跨代传承、想布局欧美主流指数、做纯美元资产配置;
选新加坡:想灵活期缴(2-30 年)、布局亚洲新兴市场、有多币种转换 / 跨境生活需求。
2. 按自身需求选:看核心诉求
重财富传承:优先看「更换被保人、保单拆分、身故赔偿 Option B」;
重资产增值:优先看「指数策略(硬保底、高参与率)、账户切换灵活性」;
重资金周转:优先看「保单贷款比例、免费提领额度、保费假期」;
重现金流适配:优先看「缴费方式(尤其是期缴年限)、弹性缴费」。
3. 按人群选:精准匹配
企业主 / 高现金流波动人群:选支持保费假期、弹性缴费、高比例贷款的产品;
高净值家族 / 跨代传承需求:选支持无限次更换被保人、保单拆分的百慕大产品;
跨境生活 / 多币种资产人群:选多币种转换丰富的新加坡产品;
稳健型投资者:选硬保底、指数选择成熟的产品,不求高收益但求稳增值。
写在最后
高杠杆 IUL 作为跨境资产配置的重要工具,核心价值在于保障 + 增值 + 传承的三重融合 ,而新加坡和百慕大的产品,只是在功能偏向上各有侧重,没有绝对的 “好坏”,只有是否 “适配”。
IUL 属于跨境金融产品,监管规则、税制政策与国内不同,投保前一定要选择正规渠道和专业顾问,充分了解产品条款、自身风险承受能力,再做决策;同时,所有收益均基于指数市场表现,保底利率为刚性保障,非保底部分收益存在波动,理性看待增值潜力。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!