


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
大家都在聊IUL,新加坡的、百慕大的。
但你有没有发现,聊的全是"好不好""值不值",没人认真带你翻开计划书,一行一行看那些数字到底什么意思。
今天这篇,我就做这件事。不吹不黑,手把手带你拆一份IUL计划书。
-01-
IUL到底是个什么东西?
你交一笔保费给保险公司,扣掉费用之后,钱进到你名下的一个账户里。这个账户里通常有两个"子账户":
①一个是固定账户,给你一个保证利率,稳稳地涨;
②一个是指数账户,跟着股票指数走,比如标普500、纳斯达克、恒生指数。指数涨,你跟着赚;指数跌,你最差也就是不赚,本金不会因为指数下跌而变负。
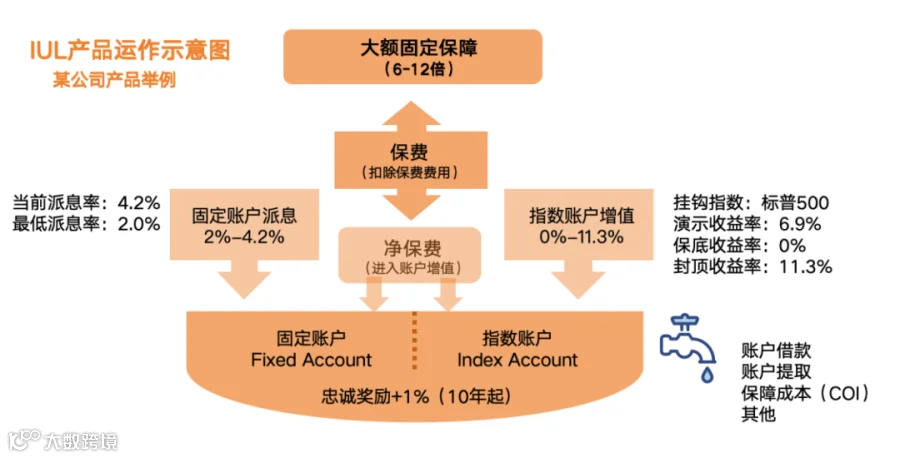
你可以理解为:钱存进保险公司,它按你两个子账户里的金额,分别给你计息。账户里的钱,将来用来抵保费、或者退保时拿出来。原理上,只要账户里的钱够扣保费,这份单子就不会失效,收益就一直滚着。
IUL是理财吗?
是,也不全是,它本质是一份寿险,先给你一笔身故保额,再在这个壳里装了一个投资账户,所以叫它指数型万能寿险。
-02-
那个"0%保底、10%封顶"到底是什么?
这是IUL最妙、也最容易被讲歪的地方。
指数账户的利率,跟市场指数挂钩。指数涨6%,保险公司就按6%给你计息;指数跌了6%呢?你会亏吗?不会。
保险公司兜着底,计息最差给你0%,这就是Floor Rate(保底利率)。市场再怎么跌,你这部分不会因为指数下跌变成负数。
当市场特别好,比如指数涨了20%,你拿不到20%。保险公司给你设了个上限,比如10%,这就是 Cap Rate(封顶利率)。
一句话:跌了不亏,涨了封顶。这个结构,本身就是保险公司用"封顶"换你"保底"的交换。
现在市面上大多数产品的封顶在9%-10%上下,各家公司不太一样。

-03-
拆计划书:那些数字到底什么意思?
下面我用一份真实的计划书思路(以宏利 Manulife 的新加坡IUL为例),带你一行一行看。
做计划书,保险公司要问你几样:准确出生年月(每家算年龄的算法不一样)、是否吸烟(吸烟和非吸烟费率差20%)。
然后有两种算保费的方式:
-
反过来算:比如40岁男、1000万美金保额,算出年保费多少; -
正着算:比如40岁男、年交20万、交10年,总投入200万,能拿到多少保额。
缴费期也能调,不一定5年,6年、7年都行。
理论上,IUL的缴费可以跟生命等长,保额也能在一定范围内自己调,所以叫"万能",交费灵活、保额可调。
一份计划书首页通常长这样: 性别 + 年龄 + 国家 + 保司 + 产品 + 费率 + 保额 + 缴费期。 (比如"MLS"是宏利产品代码,10M是1000万保额,5P是5年缴费。)

默认情况下,保费100%进标普500指数账户。
(1)第一份计划书:0%保底演示
这份是按"固定账户保证利率2%、指数子账户最低利率0%、最高费用"来演示的。

你要盯这几个数:每年交多少(比如约21.8万美金)、交几年(5年)、什么时候退保能拿多少、什么时候身故家人拿多少。
看现金价值那几列。
宏利这个产品,前18年退保是要收退保费用的,也就是"现金价值"大于"实际能拿到的退保金"。到第18年起,两列数字就一样了,不再收费。
最关键的"最低退保价值":底下有保底,固定账户有个保证利率(这份演示里是2%)。意思是万一指数账户连续多年是0%甚至负收益,触发了保底条款,保险公司会把固定账户那部分按保证利率给你补齐。
我翻过宏利的费率表,这个"保证退保价值"触发条件很苛刻,基本要连续二十多年收益不足2%,才会在演示里看到保单被"击穿"。
这本身就是极端假设。
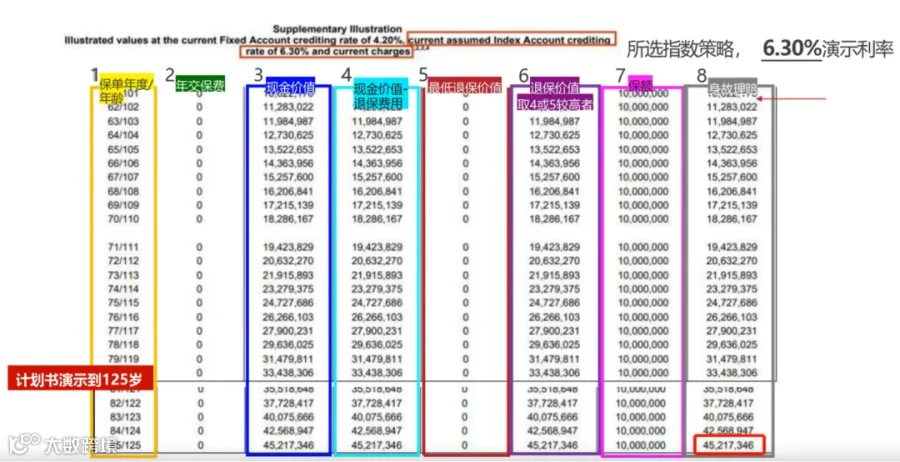
(2)第二份计划书:当前利率假设(比如6.3%)
这份是按"固定账户4.2%、指数账户当前假设6.3%、当前费用"来演示的。

如果按6.3%演示,你就不用看"最低退保价值"那列了,因为没触发保底条款,现金价值那列一定高于保底列。
回本时间:40岁这例子第9年回本。年纪小回本更早,年纪大更晚。但要注意,这是演示利率下的结果,不是保证。
IUL是杠杆寿险,它先给你保额,再给你收益。
对比香港储蓄险那种"预期回本后每10年翻一番"的节奏,IUL是前慢后快:前期很大一块钱在付风险保费,后期投资比例变大,增长才越来越快。
40岁这例子,第9年回本(1倍),到第25年现价到2倍,第35年到3倍,第40年前后到4倍,越往后越快。
到100岁之后,演示里身故赔偿和现金价值都超过了1000万保额。
(3)关于"提领":一条很多人踩坑的规则
假设你60岁,不想保1000万了,想降到500万,那可以把对应那部分现金价值提出来。
不想降保额,也能提。
宏利的规则是:每年提领不超过现金价值的5%,就不影响那1000万保额。提领之后现价少了,但提领期间身故,家人照样拿1000万。
超过5%呢?就会伤到保额,身故赔不到1000万了。
能不能每年都提?这是很多人规划现金流的想法,既要有超高保额给家人,又要每年有点现金流出来。
理论上,如果挂钩的指数每年都涨得不错、收益超过5%,你把收益部分提出来,不影响保额,是能做到的。但没有任何人能保证每年都涨超5%。某段时间的收益不够,现金价值就不够付风险保费,极端情况保单会出问题。
所以我现在给客户做方案,默认都是"最大杠杆",交最少保费、拿最高保额,演示好看。但我一定会补一句:如果你多往投资账户里放点钱,这张单子被击穿的风险就小很多。
-04-
这样选,才不会买错
讲了这么多,落到一个判断。
IUL不是"收益最高的产品"。它是一份寿险,核心价值是"高杠杆的人身保障 + 跟着大盘走、跌不穿的投资账户"。
跟香港储蓄险比:香港储蓄险偏"储蓄增值",长期预期回报更平滑稳定;IUL偏"保障+指数参与",有保底、有封顶,波动跟股市走。不是谁好谁坏,是你当下的需求是什么。
说实话,市场上问得多的三家公司,永明(Sun Life)、宏利(Manulife)、全美人寿(Transamerica),底层逻辑都差不多,差异在参数:封顶多少、保底多少、费用多少、调仓规则怎样。
再多一句,宏利的部分指数策略保底能到1%,在同类里算独一份,跌市里心态会稳一点。真正要比,就是把几家的计划书摊开,一行一行对着看。
巴菲特那句被引用很多的话,"对大多数投资者,低成本标普500指数基金是最好的选择",放在IUL上逻辑是通的:你不用自己选股,跟着大盘走,跌了还有保底。但别忘了,这是寿险,不是基金。
保障在前,收益在后。
现在内地客户投保新加坡IUL已经很方便了。但方便不等于随便买。买之前,至少把计划书翻到"现金价值"和"最低退保价值"那两列,问自己一句:最坏的情况,我接不接受?
-END-
感谢您的阅读。