


现在想找比银行存款划算、还不用费心打理的理财,我首推这款产品!它的设计特别实在,前5年不搞那些复杂的分红套路,把能给的收益全放进 “保证现金价值” 里 —— 说白了,你最后能拿到多少钱,全在合同上写得明明白白,一点不含糊。
就拿30岁女性一次性存 20万美元来说,算上优惠福利:
第2年的现金价值就快回本了,第 5年的保证年化复利(IRR)能到4.02%。
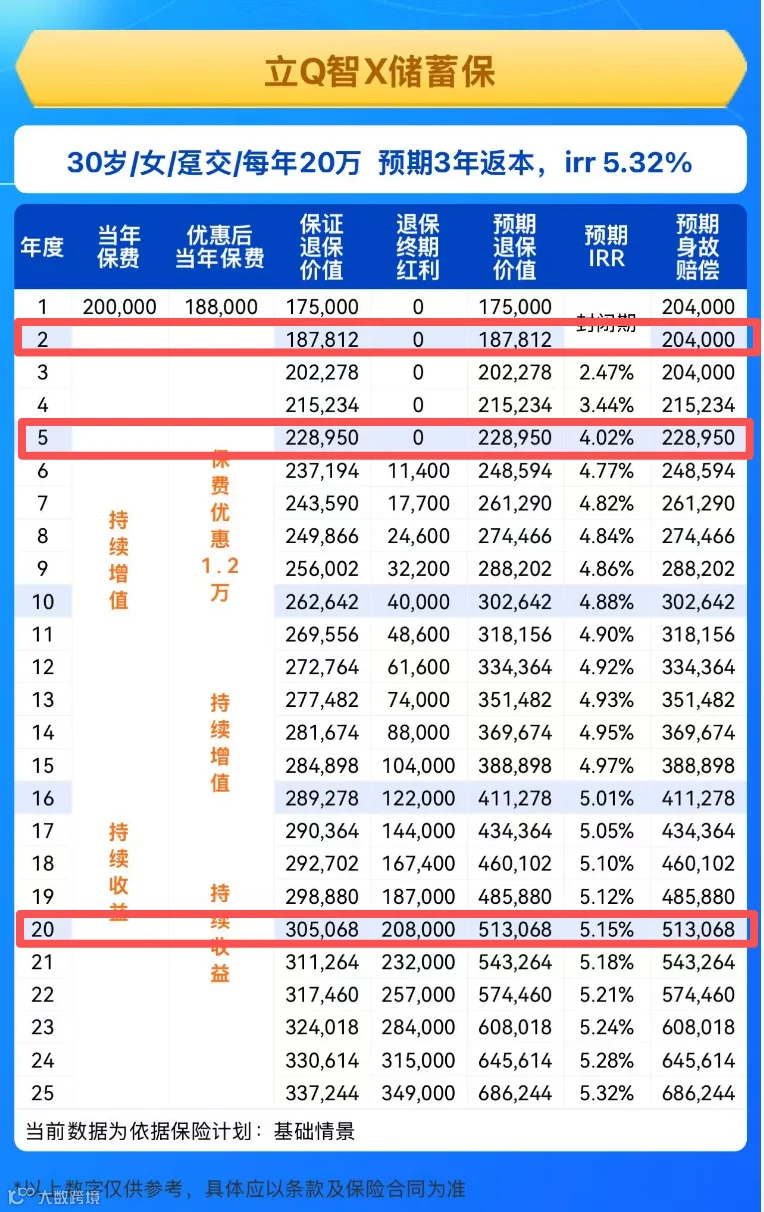
4.02%的保证IRR,到底有多香?
可能有人会问,4.02%听起来不算特别高,为什么说它香?这里必须帮大家理清一个关键:这是保证收益,和银行理财的“预期收益”、基金的“浮动收益”,完全不是一回事。
咱们用当下的理财市场做个对比,就一目了然了:
1.内地大额存单:5年期利率最高不到2.4%,而且是单利计算,还可能随时降息,收益无法锁定;
2.银行理财:打破刚兑后,中低风险产品预期收益也才3%-4%,但可能亏本金,收益不保证;
3.货币基金(如余额宝):年化收益不到1%,只能当零钱罐,根本谈不到“增值”。
更关键的是,立桥智选储蓄保这个收益是写在合同里的,不管未来市场利率再降多少,不管经济如何波动,5年后你能拿到的钱,该多少就是多少,没有任何不确定的水分。
而且它还特别灵活,5年到期后要是没找到更好的理财方式,不用急着取,继续持有就行。这时候保证收益会稍降一点,但会新增红利,预期收益会往上走,持有到第20年,预期年化复利能到5.15%—— 相当于一开始的短期保本理财,到期自动变成了能长期增值的工具,一举两得。

这款产品专门适配这2类人群:
1.手里有 5 年内确定要用到的钱,比如孩子 5 年后出国留学的学费、正在攒的退休启动金;
2.或者就是想找个比银行存款收益高的地方放闲钱,还一点都不想承担亏损风险的人,选它准没错。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
