


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
昨晚,一个深圳的老客户给我打微信语音电话,上来就问:
"蔡总,我听说新加坡IUL有个'类信托功能',是不是就不用花几十万搞家族信托了?"
这个问题,上半年,有几位朋友也提出过相似的疑问。
IUL宣传材料上"类信托功能"几个字写得很大,但具体能做什么、不能做什么,很少有人讲透。今天就把这层窗户纸捅破。
-01-
"类信托"到底是什么?
很多客户把"类信托"理解成了"跟家族信托差不多"。
差得远。
新加坡IUL的"类信托功能",法律根基是新加坡《保险法》第49章下的受益人提名制度。说白了,就是通过填一张提名表,让保单理赔金绕过遗产认证程序,直接按你的意愿赔付给指定受益人。
有两种:
1、信托提名(§49L)
填表后,保单进入法定信托(Statutory Trust)状态。
理赔金在法律上独立于你的个人资产,债权人碰不到。这就是"类信托"这个名字的来源。
2、可撤销提名(§49M)
好处是随时能改受益人。
坏处是没有资产隔离效果,债权人照样能追。
很多人把这两种提名混为一谈,以为做了提名就有保护。
但只有§49L的信托提名才有隔离功能,§49M不行,这个区别,销售材料里通常一笔带过。
-02-
和家族信托的6个真实差距
如果你觉得信托提名已经等于家族信托,看完下面这张表,想法可能会变。
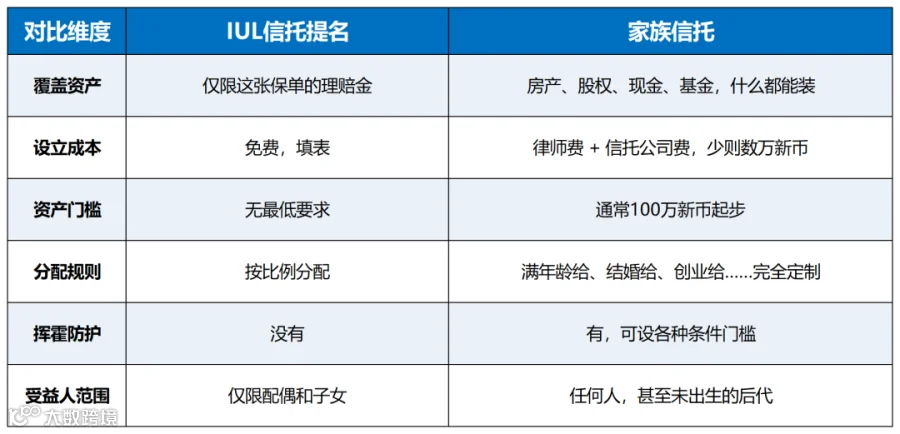
六个维度,信托提名只在"免费"这一项上赢了。
其他五项,覆盖范围、分配灵活度、挥霍防护、受益人范围、跨代传承,全是家族信托碾压。
这不是说信托提名不好。 它是免费的法律工具,解决的是"理赔金快速、隔离地给到家人"这个基础需求。对很多家庭来说,这就够了。
但如果你以为它能替代家族信托,那可能会出大问题。
类信托只保护保单里的钱。你名下的其他资产,该冻结还是冻结。
-03-
三种方案,哪条路适合你?
搞清楚了差距,接下来就是选路。
三条路,不是越贵越好,是越匹配越好。
路一:信托提名(§49L)
适合谁:核心资产就是这张保单,传承需求简单:"我走了,钱直接给配偶和孩子,别走遗产认证"。

如果你的需求就这么简单,这条路足够了。
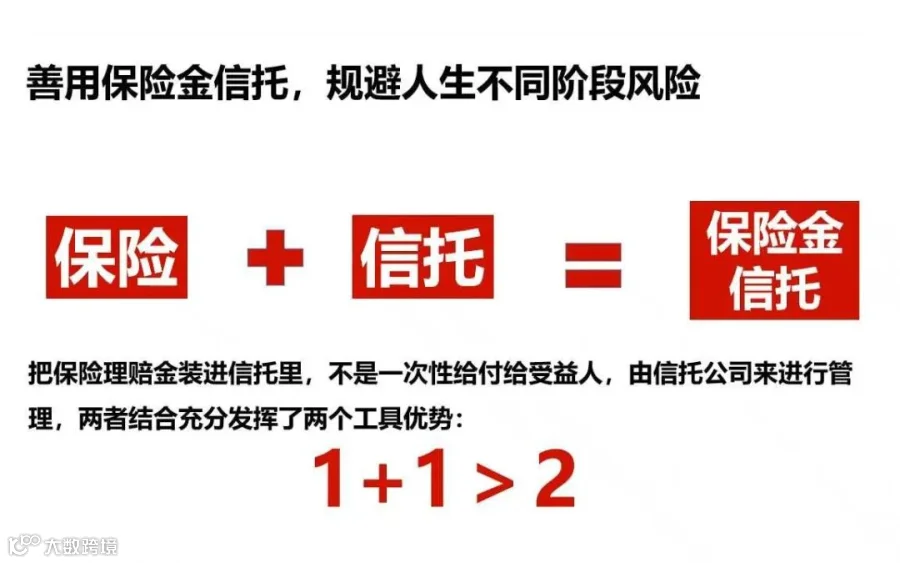
路二:保险金信托
适合谁:觉得信托提名太简单,但家族信托又太贵太重。想要保险的高杠杆,又想要信托的定制分配。
做法:投保IUL后,把保单权益转让给信托公司。理赔时,保险金不直接给受益人,而是进信托,由信托公司按你预设的规则发放。
我那位深圳来的老客户最后选的就是这条路。
他设了两个条件:小儿子满28岁前每年只领生活费,大女儿一次性拿一半,剩下一半到30岁再给。
他的原话是:"我不想我走了之后,俩孩子突然拿到几百万美金,三年就败光。"
说白了,保险金信托就是用保险的杠杆,撬动了信托的定制能力。 保费几十万,但传承规则可以按你的想法写。
这个性价比,是三条路里最高的。
路三:家族信托
适合谁:有多种资产需要统一管理传承,不光是保险金,还有房产、股权、基金。需要跨代规划和税务优化。
很多人一听家族信托要花十几万新币就坐不住。但换个角度想,如果你名下有几千万的房产和股权需要传承,这十几万买的是整个资产架构的法律保护。值不值,看你装多少东西进去。
-04-
什么人该选什么路?五类适配画像
很多人以为选方案就是看预算,其实不是。关键看你手里有什么资产、想解决什么问题。
第一类:资产集中在一张保单上
手里主要就是这张IUL保单,房产不多,没有复杂的企业股权。
→ 信托提名(§49L)就够了。
免费、快速、法律保护明确。
第二类:有保单+少量其他资产,担心孩子挥霍
手里除了保单还有一两套房,但核心传承对象就是孩子。最担心的是"人走了,钱给了,三年败光"。
→ 保险金信托。
花一两万新币,买到条件分配的定制能力。
这是性价比最高的一条路。
第三类:资产分散(房产+股权+基金+保险),需要统一管理
手里有多套房产、公司股权、基金,加上保险。传承涉及多个对象、多个条件、多个时间节点。
→ 家族信托。
一揽子装进去,统一规则,跨代传承。
第四类:有跨境税务规划需求
孩子在美国读书,未来可能留美工作、拿绿卡。涉及美国遗产税/赠与税(最高40%)的规划问题。
→ 必须上专业信托架构。
信托提名和保险金信托都处理不了美国税务居民的复杂问题。这种情况建议找有跨境税务经验的律师。
第五类:企业主,担心债务风险波及家庭
做生意的,最怕的是公司出事连累家庭,想提前做好资产隔离。
→ 看资产规模。
如果核心资产是保单,信托提名(§49L)就能隔离理赔金。如果还有大量其他资产需要保护,得靠家族信托做全面隔离。
选错路的代价,远比选对路的成本高。
见过太多人,要么高估了"类信托功能"以为万事大吉,要么被家族信托的高门槛吓退,压根不知道中间还有保险金信托这条路。
写在最后
说到底,传承这件事,没有"一招鲜"的方案。
IUL的"类信托功能"是免费的法律工具,不是家族信托的平替。保险金信托是折中的选择,也不是万能药。家族信托最全面,但门槛和成本也最高。
真正的智慧,是搞清楚自己手里有什么牌、想解决什么问题,然后选最匹配的那条路。穿越周期的财富传承,靠的不是某一个产品的"全能",而是每一层工具各司其职、互相配合。
如果你也在考虑财富传承的方案,不确定自己该走哪条路,评论区聊聊,帮你理清思路。
-END-
感谢您的阅读。