


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。

这个问题我最近被频繁问起多次。
说实话,这两款产品真正的分水岭,藏在门槛、隔离工具和币种里。
很多客户的需求大概是这样的:手上有笔美元想配出去,公司在内地或港深两头跑,既想要个稳当的增值账户,也想给这笔钱加一道"出事碰不到"的保护。那这篇,就是写给你的。
-01-
先把IUL说清楚:它到底是个啥?
IUL,指数型万能寿险。
说白了,是把"人寿杠杆"和"指数账户"绑在一起的一张保单。
你交的保费,一部分买寿险保障,身故按账户价值和保额较大者赔付,保额高于保费,这是它跟普通储蓄险最大的不同;另一部分进账户生息。
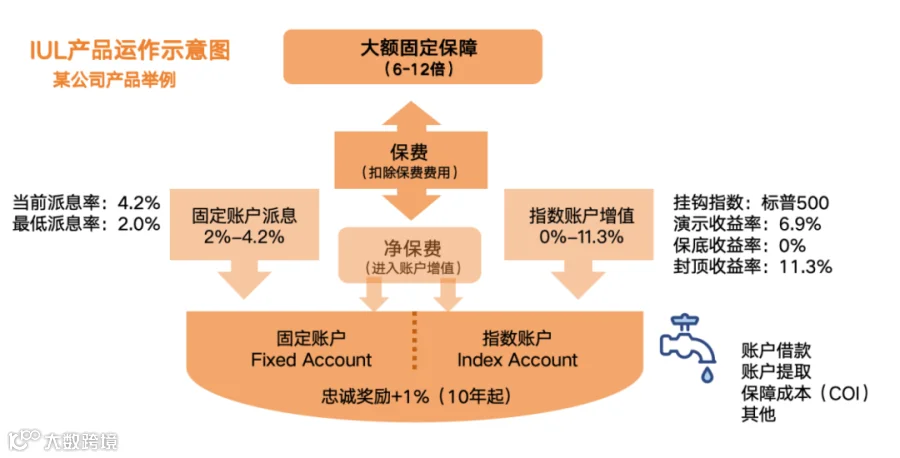
账户分两个:
①固定账户(保底账户):合同写死一个保证最低派息率(约 2%/年),当前实际宣告的现行派息更高,但现行派息是非保证的,会随市场调整。
②指数账户:钱挂钩标普500、纳斯达克100等指数(富卫与瑞银 UBS 合作的增强型方案),涨了按比例计入,跌了保底 0%不亏本金,上不封顶(Uncapped)。

两地共通的还有几点:
①缴费灵活(趸交或 3/5/10 年期,可追加、可停缴,账户自动抵扣费用维持保单有效);②费用白纸黑字(入场费、月度管理费、保险成本COI、前10年递减退保费用);③支持保单贷款、灵活增减保额。
到这你会发现:底层规则,两地几乎一模一样。
那差别在哪?往下看。
-02-
香港富卫:非凡致富IUL
它最适合的画像:常年港深两头跑、手里有港元也有美元的生意人。
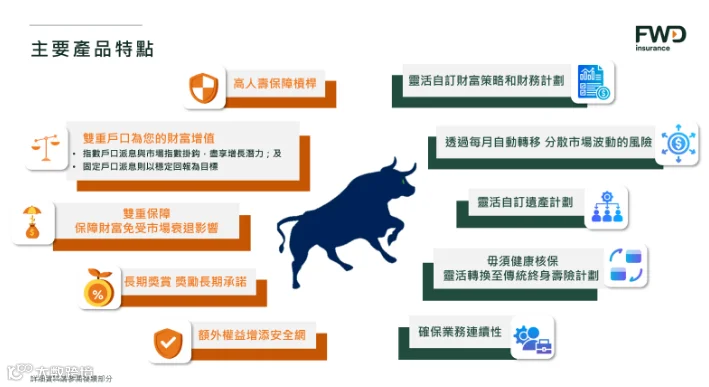
1、核心优势
2、短板也得摆明
-03-
新加坡富卫:御丰环球IUL(Imperial Fortune)
它最适合的画像:第一次配海外美元资产、想低成本上车的中产企业主。
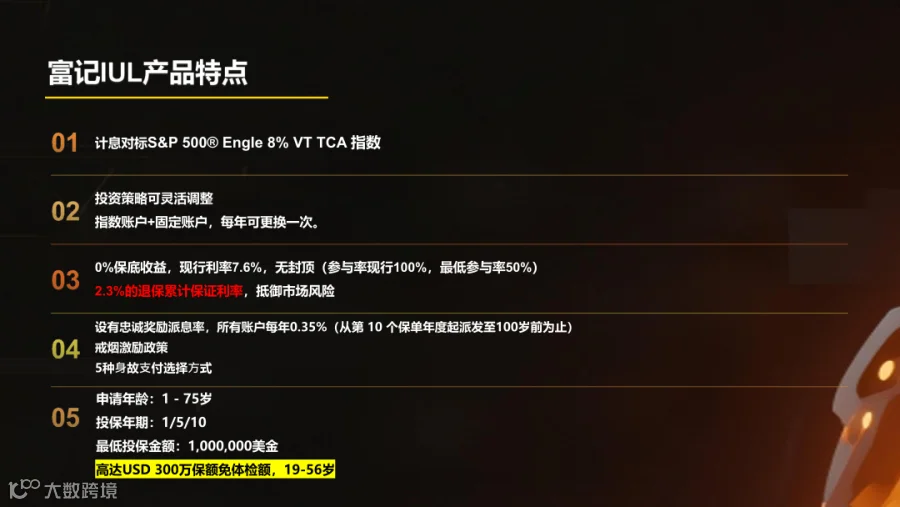
1、核心优势:
2、短板:
-04-
一张表看懂两地差异

写在最后
1、说句大实话:怎么选?
收益端两地其实咬得很紧,同一个指数逻辑、同一个 0%保底、固定账户保底都约 2%,现行派息也就差 0.2个点。
真别为那零点几个百分点纠结,几十年的保单周期里,这点差异远不如"选对壳"重要。
2、我的粗暴判断
一句话总结:
要港元和就近服务,选香港;要低门槛和最灵活的隔离,选新加坡。
当然这是简化版。具体到你,资产多少、生意在哪、想传给谁、几年后要不要动这笔钱,答案会不一样。
同一款产品,不同人持有,价值差很远。
-END-
感谢您的阅读。