想要安稳退休,手握持续的终身现金流,同时还能守住本金、享受潜在增值?
新加坡人寿推出的Flexi Life Income II 灵活终身收益计划(FLI II),凭借「终身年度收益 + 100% 本金保障 + 多重潜在红利」的核心优势,成为跨境养老规划、长期储蓄的热门选择。
这款产品不用体检就能投保,缴费方式灵活,还能兼顾本金安全与收益增值,完美契合想要 “稳稳赚钱、终身领钱” 的需求。
今天这篇纯干货科普,抛开复杂条款,用通俗的语言讲透这款产品的核心优势、收益逻辑、真实案例、投保规则,帮你看清它是否适配你的长期储蓄与养老规划!
01 核心亮点
1. 终身年度收益,活多久领多久
每年能领最高5.2% 保额的现金收益,其中2.2% 保额是保证收益,剩下最高 3% 保额为非保证现金红利,只要保单有效,就能终身领取。
2. 100% 本金保障,稳稳守住血汗钱
缴费期结束后,或第 15 个保单年度起(以时间较早的那个为准),保险公司保证退还全部已缴保费,本金零风险,储蓄更安心。
3. 多重红利加码,收益上不封顶
60 岁起,或缴费期结束后第 20 年起(以时间较晚的那个为准),每年还能额外领取0.5% 保额的增值红利,叠加基础的现金红利,收益潜力进一步提升;身故或退保时,还能拿到一笔非保证的终期红利,为收益再添一笔。
4. 免体检轻松投保,缴费方式超灵活
无需任何医疗检查,健康告知简单,轻松就能投保;支持现金缴费,也能用新加坡 SRS 退休辅助计划资金缴费,贴合不同人群的资金安排;缴费期从趸交(一次性)到 25 年可选,适配不同的现金流状况。
02 案例演示
案例主角:40 岁男性 张先生
核心投保信息:
保额 4 万新元 | 年缴保费 14,384 新元 | 缴费期 5 年 | 总保费 71,920 新元
关键时间节点收益
- 45 岁
此时开始每年领2,080 新元年度收益(保证 880 新元 + 非保证现金红利 1,200 新元),同时保险公司保证退还全部已缴保费71,920新元,后续领的都是纯收益。 -
- 65 岁
年满 60 岁后增值红利生效,年度收益增至2,280 新元(基础收益 + 额外 200 新元增值红利),退休后满足养老生活品质需求。 - 99 岁
累计已领多年年金的基础上,退保还能拿到89,762 新元退保金,仅退保金就远超总保费,整体总收益约 121,400 新元,收益与储蓄双重兑现。 -
温馨提示:以上收益基于4.25% 年投资回报率假设;非保证利益最终取决于保险公司分红基金的实际表现,可能有波动。
03 收益结构拆解
很多人关心 “收益怎么来、哪些是确定的、哪些是浮动的”,这款产品的收益分为保证收益和非保证红利两部分,结构清晰,没有隐藏条款,每一笔钱都能算明白:

核心原则:保证收益是 “兜底款”,无论市场如何变化都会兑现;非保证红利与保险公司分红基金的投资表现挂钩,表现越好,红利越高,上不封顶。
04 背后的底气
非保证红利的高低,取决于分红基金的投资表现,这款产品的分红基金核心思路是稳健为主,适度增值,资产配置偏向低波动的固定收益类,兼顾少量权益类资产提升收益。
配置情况如下:
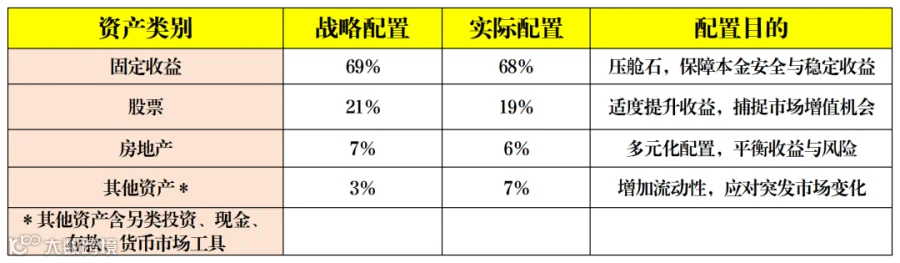
从配置能看出,超6成资金投向固定收益类资产,股票、房地产等波动类资产占比不到3成,整体风格稳健,契合长期储蓄、养老规划的 “低风险、稳收益” 需求。
05 费用与投保规则
1.费用结构清晰
-
分销成本:5 年缴费期案例约 115,264 新元(占总保费 11.48%),已算进保费,无需额外支付; -
退保费用:早期退保有高额费用,第 1-2 年退保价值可能为 0,适合长期持有,不建议短期退保。
2.投保规则
06 保单灵活性
07 适合谁买?
新加坡人寿(FLI II)是适配性极高的长期储蓄与养老工具,精准匹配以下人群:
✅ 有跨境养老规划,想拿终身现金流的人:计划在新加坡或海外退休,需要一笔持续、稳定的终身现金流,覆盖养老生活开支;
✅ 追求本金安全,偏好稳健储蓄的人:风险承受能力低,不想参与股票、基金等高波动投资,希望守住本金的同时,享受一定的潜在增值;
✅ 想做长期资产配置,锁定未来收益的人:有闲置资金,计划持有 15 年以上,做子女教育、自身养老的长期规划,拒绝短期波动;
✅ 希望免体检投保,流程简单的人:身体状况一般,不想做复杂的医疗检查,追求投保流程简便、核保宽松的储蓄保险。
写在最后

新加坡人寿(FLI II)本质是一款“稳字当头、兼顾收益、终身领钱”的长期储蓄保险。
它用 100% 本金保障兜底,用终身保证现金流解决养老刚需,用多重非保证红利提供增值潜力,还兼具免体检、缴费灵活、保单功能多样的优势,契合大多数人 “稳稳储蓄、安心养老” 的核心需求。
如果你的资金能长期持有,追求本金安全与终身现金流,这款产品会是一个不错的选择;如果更看重短期收益或高流动性,建议选择其他更适配的金融工具。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!