在新加坡,定期寿险是家庭财务规划的核心工具之一,它能在家庭经济支柱遭遇极端风险(如身故或终末期疾病)时,提供一笔关键资金,确保家人生活不受影响。
新加坡知名保险公司Singlife 推出了其旗舰定期寿险产品 Singlife Elite Term II,作为此前 Elite Term 的升级版,它在 保障灵活性、保费性价比、人生阶段适配性 上做了全面优化,尤其适合25-60岁的新加坡家庭经济支柱、房贷持有人和高净值人群。
01、产品核心定位:为什么选择 Singlife Elite Term II?
1. 目标人群:谁最需要这款保险?
Singlife Elite Term II 主要面向:
25-35岁职场新人(低保费高保额,覆盖初期经济压力);
35-50岁家庭支柱(高保额保障房贷、子女教育、配偶生活);
50-60岁临近退休者(长期保障+保费返还,兼顾养老规划)。
2. 核心价值:解决哪些关键问题?
根据 Singlife的调研:60%的新加坡受访者对突发医疗账单支付缺乏信心;65% 担心意外事件后,家人抚养资金不足。
Singlife Elite Term II 的解决方案:
1.高保额身故/终末期疾病保障(最高500万新元,一次性赔付);
2.关键人生节点保额灵活调整(结婚、生子、买房无需体检加保);
3.保障转换功能(定期寿险可转终身寿险,无需重新核保);
4.长寿奖励(Limited Pay版本)(活到99岁返还100%已缴保费)。
02、两大支付方式:怎么缴费最划算?
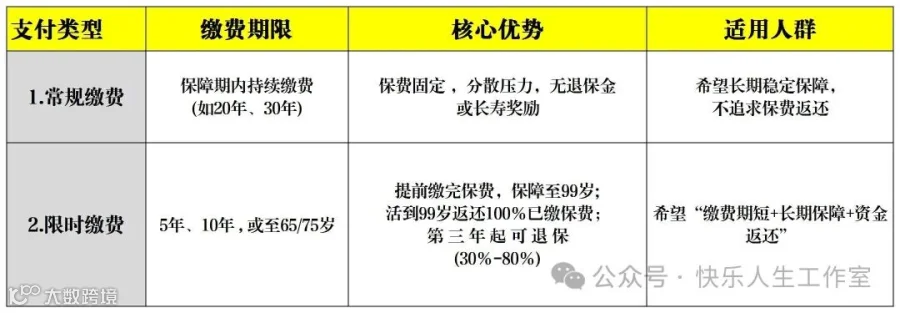
Singlife Elite Term II 提供 两种缴费模式,适应不同财务规划需求:
1.缴费期(10年):每年固定缴费,保障立即生效;
2.保障期(至99岁):若存活至99岁,可拿回100%已缴保费(相当于“免费”享受89年保障);
3.中途退保(第3年起):可提取30%-80%已缴保费(灵活应对资金需求)。
03、三大核心优势:为什么它比传统定期寿险更灵活?
1. 保额可动态调整(GIO保证签发选项)
适用场景:结婚、生子、买房、子女成年等关键人生节点,无需体检,即可增加基础保额(最高额外50万新元或原保额50%)。
传统寿险加保需重新核保,若健康状况变化(如患高血压),可能被拒保或加费。而 Singlife Elite Term II 允许“免体检加保”,确保家庭责任增加时,保障同步升级。
2. 保障可转换(转为终身寿险/储蓄型保险)
适用场景:年轻时买定期寿险,年老时想转终身保障或储蓄型保险;无需体检,可在 65岁前 将 部分或全部定期寿险转为终身寿险,前提条件是保单有效、未发生理赔。
很多人年轻时买定期寿险(纯保障),但年老后可能希望 保留终身保障或储蓄功能。Singlife Elite Term II 允许 “无缝转换”,避免未来因健康问题无法投保。
3. 附加保障(Riders)全覆盖
性价比优势:主险+附加险组合比单独购买更便宜,且部分附加险可豁免后续保费,确保保障不中断。
04、保费对比:比市场同类产品更便宜吗?
1. 定价逻辑(纯保障型,无现金价值)
限时缴费:年缴较高,但长期总成本更低(因提前缴完保费)。
2. 新加坡市场对比(35岁男性,无重疾保障)
结论:Singlife Elite Term II 保费最低,且 保障更灵活(如99岁保障、长寿奖励)。
05、谁最适合买?三大典型人群适配方案
1. 25-35岁职场新人(低保费高保额)
-
推荐方案:5年或10年定期缴费,保额= 10倍年收入+房贷
-
优势:月缴低至 14新元起,未来 关键节点可免体检加保
2. 35-50岁家庭支柱(高保额+房贷覆盖)
-
-
优势:保额调整 无需核保,灵活应对 房贷、子女教育
3. 50-60岁临近退休者(长寿奖励+资金规划)
-
推荐方案:Limited Pay(至65岁缴费),活到99岁返还100%保费
-
06、投保前必看
1. 不含储蓄/投资功能(纯保障型,无现金价值);
2. 联合被保人保单不支持99岁保障(仅单人保单可保至99岁);
3. 5/10年期自动续保时保费会调整(建议选长期固定期限);
4. GIO(保额调整)仅限标准体,最高增额50万新元或原保额50%;
5. 投保需如实健康告知(隐瞒病史可能导致拒赔);
写在最后
Singlife Elite Term II 凭借 高保额、灵活调整、长寿奖励、市场最低保费,成为新加坡家庭财务规划的 “全能型”选择。
无论是 初入职场、成家立业,还是临近退休,都能找到适配的方案。如果你正在寻找 “纯保障+灵活调整+高性价比” 的定期寿险,Singlife Elite Term II 值得重点考虑!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!