


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
如果你跟一个香港的家族办公室聊传承,他开口大概率是:"先设一个信托。"
如果你飞一趟新加坡,跟那边的财富顾问聊同一个话题,他大概率掏出的是:"你看这份IUL的参数。"
两个地方,两种路径,表面上看起来是在"选工具",但其实不是。
差的是两套法律基因。
-01-
香港:信托是血液里的东西
这不是夸张。
香港的信托制度,直接继承了英国普通法的信托法体系。
从19世纪香港开埠起,信托就是一个法律基础设施,不是"理财产品"。早期香港的英资洋行、大律师行、银行,都在用信托做遗产管理、慈善基金、家族资产隔离。
香港《受托人条例》和《财产恒继及收益积累条例》构成了信托的成文法基础。2013年修法后甚至取消了信托永续期限制。
什么意思?
你设的信托理论上可以永远存在,不是一代两代,是无限代。
再加上香港的信托公司、私人信托公司(PTC)牌照体系非常成熟。做一个信托,从法律文件到受托人任命到银行账户再到资产管理,全套生态是齐的。
所以香港有钱人的条件反射就是:传承=信托。
这不是被谁教育的,是几代人养成的习惯。
但信托有一件事做不了。
它自己不产生收益。它只是一个"容器",你把资产装进去,房产、股权、现金,信托帮你管、帮你传。
但你的钱在信托里不会自动变多。
资产增值,要靠信托里面的东西自己去挣。
-02-
新加坡:保险监管给IUL开了绿灯
新加坡走的是一条跟香港互补的路。
新加坡金融管理局(MAS)对保险产品的监管风格,在亚洲是出了名的稳健,但对创新产品又很开放。IUL(指数型万能寿险)就是在这个环境下发展起来的。
IUL在新加坡不是小众产品。
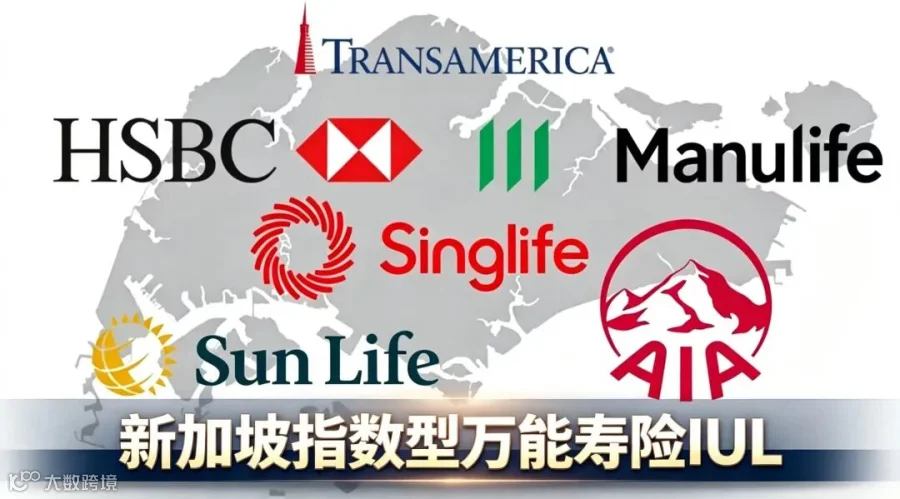
AIA、宏利、汇丰人寿,亚洲最大的几家保险公司,都把旗舰IUL产品放在了新加坡。为什么?因为新加坡的保险监管框架允许IUL的设计,挂钩指数、保底机制、灵活策略切换,同时保持严格的产品审核和信息披露标准。
再加上新加坡2008年取消了遗产税,IUL的传承效率进一步放大。投保人付一笔保费,换来的是:身故赔偿多倍于保费、现金价值挂钩指数但保底不亏、以及保单本身的资产隔离属性。
但IUL也有它做不了的事。
它的赔偿款到受益人手里之后,你管不了他怎么花,IUL只管"留",不管"分"。
-03-
这就对了。一个管"留",一个管"分"。
你看出来了吗?
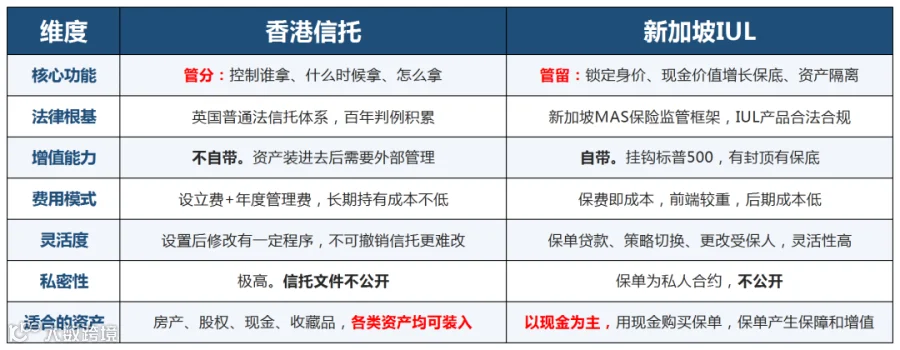
香港的信托强项是"分":精准控制分配节奏、隔离债权人、跨代治理。
新加坡的IUL强项是"留":把现金变成几倍于保费的确定性、让资产挂钩市场但保底不亏、在法律结构上实现隔离。
这两个工具不是竞争关系,是互补关系。
香港人现在也在买新加坡IUL。
新加坡的财富顾问也在建议客户设信托。
两个市场的头部玩家,早就不做选择题了。
三组对比,把差异说透
-04-
所以"1+1"到底怎么配?
做了这么多年,我客户的实际情况大概分这三类:
第一类:资产在5000万以下、以现金为主。
主菜是IUL,甜点是信托。
先用IUL把现金变成有保障、有增值的结构。
如果家庭关系简单、受益人已成年且成熟,一个简单的信托持有IUL保单就够了,控制分配节奏。不需要大动干戈设复杂的家族信托。
第二类:资产5000万到1亿、包含房产和企业股权。
两者对等。
房产和股权进信托做传承框架,现金通过信托配置IUL做增值+保障+隔离。信托是主架构,IUL是核心资产之一。
第三类:资产过亿、有跨境家庭成员。
不但两者都要,而且可能不止一个信托、不止一份保单。
香港信托管房产和股权,新加坡信托管IUL和现金,跨法域布局,风险分散在多个法律体系里。这个量级,不是在"买产品",是在"建架构"。
写在最后
聊了这么多工具对比,有一个隐藏的前提很多人没想过,香港和新加坡,都是普通法系。
信托在香港法院被认可,IUL保单在新加坡法律下有效。
如果你做了一个跨境架构,里面既有香港信托持有房产、又有新加坡IUL,这两部分各自受各自法域的保护和处理,但底层逻辑是同源的。
这就是为什么很多高净值家庭选择"香港信托+新加坡IUL"这个组合。不是因为哪个产品能给出更高的IRR。是因为:两套法律机制各自成熟、各自独立、还能相互配合。
传承这件事,说到底不是比谁的产品更便宜。
是比谁的架构更站稳。
刚才说这么多,如果你正在选择新加坡IUL或想在香港设立信托,想知道哪个方案更适合自己,可以发【51方案】找我拿第一手方案对比资料。
-END-
感谢您的阅读。