


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
大概是三年前,一个老客户给我打电话。
"蔡总,我那个信托每年十几万管理费,里面放了两千多万现金,五年了:利息收益,还抵不上一半的通胀损耗。"他沉默了几秒,又补了一刀:"我这个信托到底是保护我的钱,还是在慢慢吃我的钱?"
这个问题,现在越来越多人开始问了。
-01-
过去十年:信托=传承的代名词
不夸张地说,过去十年,凡是有传承需求的高净值客户,第一个听到的建议就是"先设个信托"。
这个建议本身没错。
信托确实是传承规划的核心工具。
资产隔离、受益分配控制、跨代转移、绕过遗嘱认证,这些事信托做得很好。
但一个容易被忽略的事实是:信托是个"容器",不是个"引擎"。
容器的作用是装东西、保护好、按规则分出去。
引擎的作用是让装进去的东西增值、抗通胀、产生复利。
过去十年,财富管理行业把重心放在了"容器"上:怎么设得更稳妥、更合规、隔离效果更强。
这没错。
但代价是很多人花了大价钱设了一个漂亮的容器,里面的东西却在原地踏步,甚至因为管理费和通胀在缩水。
单一信托的问题,不是信托本身有问题。
是"只有信托"有问题。

-02-
三个"单一信托"的盲区
盲区一:信托不负责赚钱。
你把2000万现金放进信托。
受托人可以帮你按合同分配,但受托人不对投资回报负责。
如果受托人只是把这笔钱放在保守的银行产品里,年化收益可能不到2%,扣掉信托管理费1%-1.5%,你实际到手的增值约等于零。
这还是没算通胀的情况。
盲区二:信托是"慢工具"。
信托的设立要时间,法律文件、尽调、资产转移、受托人任命,快则一两个月,慢则半年。遇到紧急情况,你没法靠"临时设个信托"来应对,而且一旦设为不可撤销信托,你想调整分配方案,程序和成本都不低。
盲区三:只依赖一个法域的信托,等于把鸡蛋放在一个篮子里。
这不是说香港的信托法律不好。
香港的信托法非常完善,但如果你整个传承架构都在一个法域里,万一这个法域的法律环境变了呢?万一你的债权人能在那个法域对你提起诉讼呢?"最好的防线"如果只有一道,它就是你的单点故障。
-03-
正在发生的变化:从"信托为王"到"架构组合"
这几年我观察到一个明显的趋势。
真正懂行的客户,不再问"我该设信托还是买IUL"了。他们问的是:"信托和IUL怎么配。"
本质上,这个转变是从单一工具思维跳到了架构思维。
架构思维的核心是:不要把传承这件事全压在一种工具上、一个法域里、一家机构手里。
信托做框架,IUL做功放。
信托管的是"治理层":谁有资格拿、什么时候拿、拿多少。
IUL管的是"资产层":把现金转换成一张有保障、有增值、有身故杠杆的保单。
合在一起的效果是:
你放进信托的钱,不再只是"放在那"。
它通过IUL变成了一个在运转的资产:挂钩全球指数,有保底不亏,长期有稳定的现金价值增长。而信托继续做的,控制分配、隔离债权人、跨代治理,一点没丢。
这不是在信托外面加了一层包装,是给信托里面装了一台发动机。
两种组合的实际效果,对比一眼就能看出来
假设资产3000万人民币(约410万美金),比较两个方案:
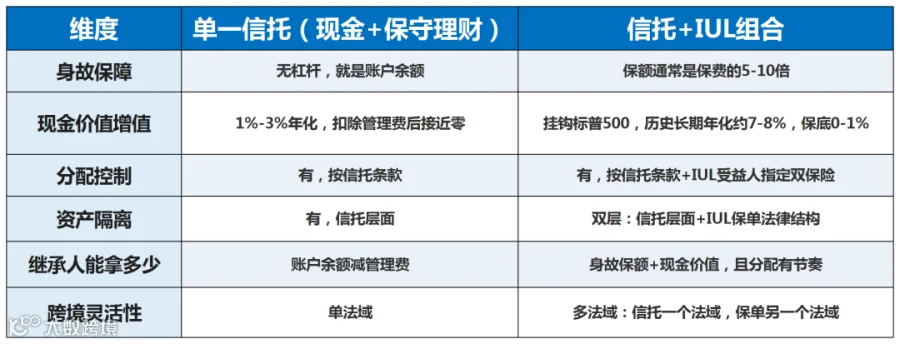
同样的3000万。
单一信托模式下,十年后继承人大概拿到的是"剩余本金+微薄利息"。
信托+IUL组合下,继承人拿到的是"数倍于投入的确定性+现金价值的复利积累+信托条款的保护"。
差距不在收益上。
差距在结构效率上。
写在最后
降低依赖,不等于放弃信托,这可能是最容易产生的误解:我说"降低对单一信托的依赖",不等于"信托不重要"。
信托非常非常重要,它是架构的骨架。
但你也不能只有骨架。
我帮客户做方案的时候,信托从来是标配,但不是终点。信托搭好框架之后,下一个问题一定是:里面装什么资产、怎么装、装进去之后能不能自己转动。
这才是"降低单一工具依赖"的真正意思:不是少用一个工具,是让每个工具做它最擅长的事。 信托擅长治理,IUL擅长增值+保障,两个拼起来,架构才完整。
刚才说这么多,如果你正在选择新加坡IUL或想在香港设立信托,想知道哪个方案更适合自己,可以发【51方案】找我拿第一手方案对比资料。
-END-
感谢您的阅读。