


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
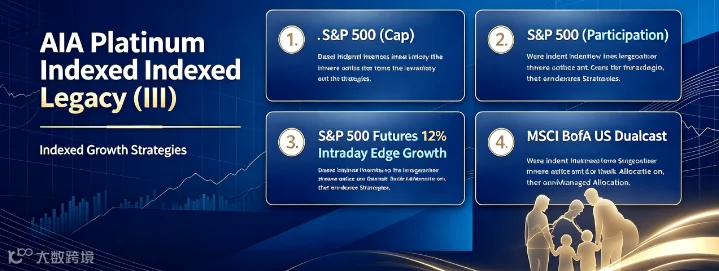
友邦目前已推出Platinum Indexed Legacy(III)新一代产品。
在II代基础上新增了多个指数子账户选项,包括S&P 500参与率型、S&P 500 Futures 12% Intraday Edge Growth型、MSCI BofA US Dualcast 型等,提供更多元化的指数策略。
不过II代产品的规则简单直接:9%封顶、0%保底。
对于偏好"看得懂、算得清"的客户来说依然很有竞争力。最终如何选择,建议结合自身需求综合考量。如果你想深入了解产品细节、判断是否适配自己的规划,欢迎在评论区交流探讨。
-01-
IUL到底是什么?
IUL指数型万能寿险是一份人寿保单,身故保额是基础,保费扣除费用后进入投资账户,跟着指数走。
核心机制八个字:涨了跟涨,跌了保底。
过去,新加坡IUL主要面向高净值客户,起步保额动辄上百万美元。但友邦的Platinum Indexed Legacy III 把门槛拉了下来,中产客户也够得着。
同样保费,香港分红杠杆寿险的身故杠杆一般3到4倍,而IUL能做到8到10倍甚至更高。这就是IUL的核心魅力:用更少的钱撬动更大的身故保额。
-02-
两个账户:一个求稳,一个求涨
保费交进去之后,友邦先扣除一笔保费费用,剩下的钱进入投资账户。

投资账户有两个:
①固定账户(Fixed Account)
主要投固收类资产,偏稳健。
前3年保证结算利率不低于4.3%,3年后保证结算不低于2.0%。到第11个保单年度起,额外每年给0.35%的特别红利,也就是说,11年后保证结算不低于2.35%。
②指数账户(Index Account)
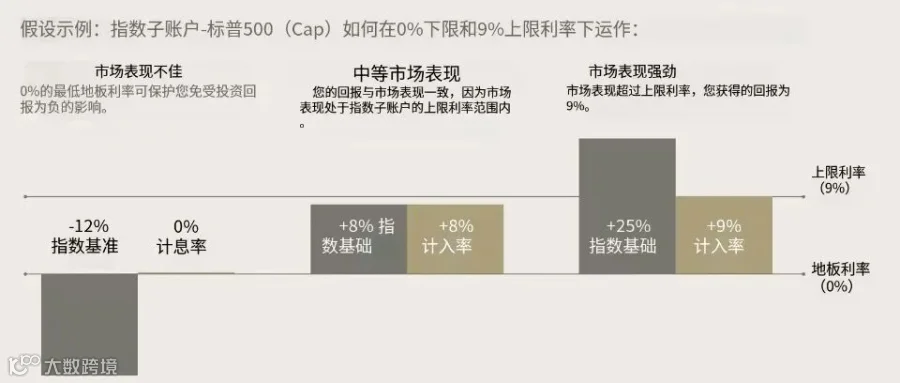
挂钩标普500指数,采用点对点(Point-to-Point)计算方式。
下限0%,封顶9.0%,举例:
-
当年标普500跌了12% → 你的账户计息0%,不亏本 -
当年标普500涨了8% → 你的账户计息8% -
当年标普500涨了25% → 你的账户计息9%,触及封顶
计划书演示的长期年化假设是6.25%。
这两个账户之间可以自由搭配和互转。
觉得接下来美股可能不行?把指数账户的钱转到固定账户避险。看好后市?反过来把固定账户的钱挪到指数账户。从固定转指数时,可以一次性全转,也可以分6到12个月均匀转,类似定投,不用择时,更平滑。
-03-
费用扣了哪些钱?这笔账得算清楚
看IUL不能只盯收益,费用结构直接决定你的钱能攒多少。
① 保费费用:进入投资账户前,友邦先扣5%到8%。这是行业标准操作,所有IUL都有。

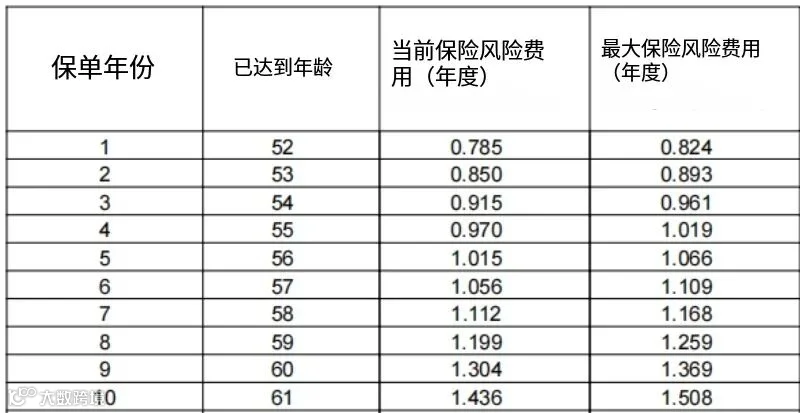
②风险保费(Cost of Insurance):因为IUL有身故杠杆,保险公司要为这个杠杆收钱。
③指数账户管理费:友邦不收。
很多其他公司的IUL,指数账户每年要收0.5%甚至更高的管理费,长期下来对账户价值的侵蚀不小。
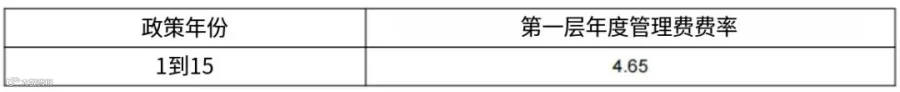
④行政费用:保单前15年收取,15年后免。
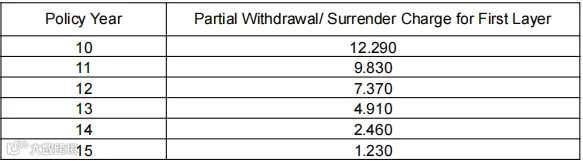
⑤退保费用:从第16个保单年度起,退保不收费用。
-04-
53万美元怎么撬动500万身价
Z先生40岁,非吸烟人士,私营企业高管,内地居民。有一个14岁的儿子,已上初中,自己是家中主要收入来源,太太负责照顾家庭。
考虑到分散风险以及传承和保障问题,想配置一份境外美元寿险保单。
方案如下:
- 保额:500万美元
- 缴费方式:趸交(一次性)
- 保费:531,588美元
假设标普500平均年化收益6.1%的情况下:
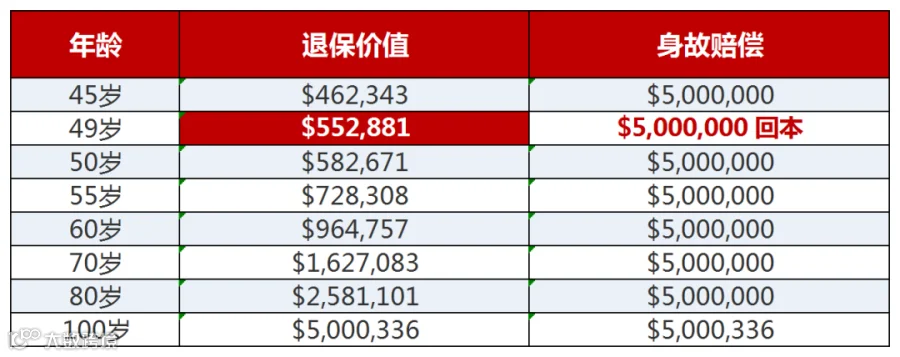
- 第9年:预计现金价值超过已交保费,实现回本
- 60岁时:现金价值账户积累近100万美元
- 如果不幸身故:身故赔偿500万。
-05-
2025年真实派息:IUL到底赚不赚钱
根据公开信息,友邦Platinum Indexed Legacy的标普500指数账户,近一年多的实际派息情况如下:
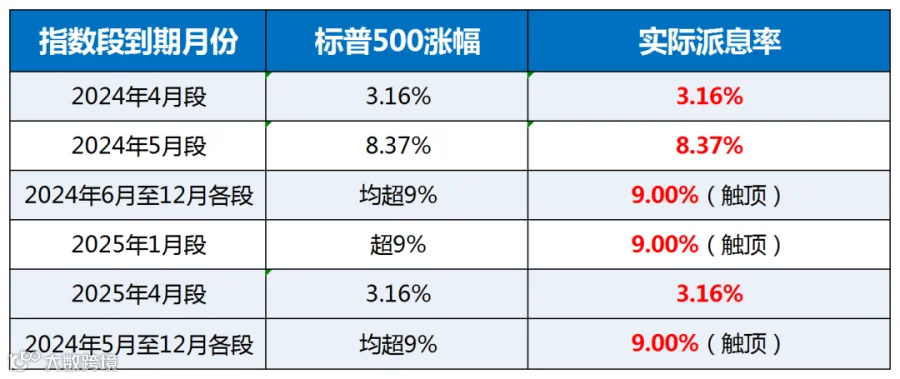
IUL点对点计算的真相:它只看起息日和到期日的指数点位,中间涨得再猛也不一定算。 结算日落在哪里才是关键。
标普500从1928年到2026年7月的年化复合收益约6.36%(价格回报,不含股息)。如果算上股息再投入,1994年至今的年化约10.5%。
2025年全年标普500涨了16.4%,2026年至今约8.2%。但IUL用的是价格回报(不含股息),而且受封顶限制,所以长期实际收益会低于标普500的总回报。
-06-
保单满10年后:每年免费提8%
从第11个保单年度起,每年可以免费提取累计现金价值的8%以内,不收手续费,也不降低保额。超过8%的部分收手续费,同时降低保额。
这个设计很实用。
比如案例中的Z先生,60岁时账户里有近100万美金,每年可以免费提8万美元出来用,补充养老、给孩子留学、应急周转,身故保额不受影响。
友邦还设有"更换被保险人"选项。
保单满1年后,可以申请更换受保人。第一代走了,换成第二代继续持有,真正做到代际传承。
身故赔偿的给付方式:可以一次性拿,也可以分2到10年分期给付。
几个实操问题
1.内地客户怎么签?
内地客户需要赴香港签约,不需要飞新加坡。
2.免体检额度?
18到55岁,被保人最高300万美元免体检。
超过300万或有健康问题的,才需要走体检流程。
3.被保人年龄范围?
0到75岁都可以。
给孩子买、给自己买、给父母买,都有操作空间。
写在最后
万一标普500未来十年都不涨呢?
IUL账户每年计息0%,你的本金不亏,身故保额还在,固定账户还有2%保底。
标普500从1928年至今,经历了1929年大萧条、1970年代滞胀、2000年互联网泡沫、2008年金融危机、2020年疫情熔断,每一次都有人说"这次不一样",但拉长看,指数总是在创新高。
IUL的价值不在于让你暴富,而在于让你在参与市场增长的同时,不用承担市场下跌的痛苦。对于中产家庭来说,这款产品50万美金保额起投、也是逻辑最清晰的美元传承工具之一。
如果你也在考虑境外美元寿险方案,想看看自己适不适合IUL,可以找我聊聊。每个人的情况不同,方案得量身定制。
-END-