


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。

你如果正在看IUL的计划书,大概率脑子里有一个画面:保险公司拿着你的钱,帮你买了一篮子标普500成分股,你通过保险的壳子间接持有美股。
这个画面是错的。
你的保费交进去之后,保险公司一分钱美股都没帮你买。
IUL指数型万能寿险,这两年在香港卖得很火,新加坡更是成熟市场。它跟传统分红险最大的区别是收益天花板更高,分红险演示收益最高做到6.5%左右,IUL挂钩标普500,过去30年年化大概10%。
销售一般跟你讲两件事:指数涨了你跟着分一杯羹,指数跌了当年按0%计息,不亏本金;有些产品还带身故杠杆。
听着确实不错。但如果你以为这就是"间接投资美股",下面这些内容可能会让你重新评估。
-01-
第一层:挂钩指数,不等于投资指数
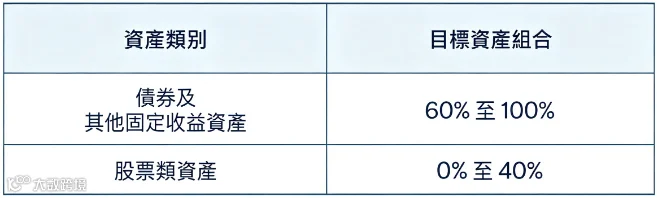
IUL的底层资产配置,跟你想的不一样。保险公司收到你的保费之后,干了两件事:大部分钱买债券,小部分钱买期权。

债券是本金的底仓。
这是为什么IUL能说"指数跌了不亏"的根本原因,不是市场帮你兜了底,是债券在兜底。
期权用来参与指数上涨:保险公司花小钱买标普500的看涨期权,指数涨了,期权赚钱,你的账户跟着计息;指数跌了,期权作废,损失的只是那点期权费,不伤本金。
所以你拿到的收益,不是标普500的真实涨幅,是保险公司用债券+期权组合"合成"出来的一个数字。
这个数字有两个约束。
封顶一般在8%-10%:标普500今年涨8%,你按8%计息没问题;但如果今年美股涨30%,你最多拿10%。保底是0%:指数跌30%,你当年按0%计息,不涨不跌。
你自己买标普500的ETF,大盘涨30%你实打实吃满30%,大盘跌30%你实打实亏30%,中间还有成分股股息再投资帮你利滚利。IUL用合同把下跌风险挡在外面了,但顺手也把牛市的超额收益挡在外面。
说白了,你拿到手的不是指数本身的红利,是保险公司加工过的"名义收益"。苏黎世在香港卖的那款IUL更直接,底层资产配置里股票部分理论上可以空仓。市场好的时候它也不一定满仓参与。
-02-
第二层:保底不等于保本
很多销售说美股跌了你只是当年利息为零,怎么都不亏本金。
这个说法不准确。
IUL合同里写的"0%保底",保的是指数账户的计息率,不是你交进去的钱,也不是保单现金价值。
什么意思?
哪怕标普500暴跌30%,你的指数账户可以按0%计息,不会变成-30%。但计息率是0,不代表保单账户原地不动。因为IUL保单里面趴着一堆每年照扣的硬成本:账户管理费、保单行政费用,还有最大的一项,COI保险成本。
IUL本质是寿险,身故杠杆不是白送的。每年都要扣保险成本,而且这个费用不是固定的,保险公司可以调整。
更麻烦的是,COI随年龄增长越来越贵。你40岁的时候,保障成本不算夸张;到了70岁、75岁,死亡风险上来,COI会变得很敏感。
以万通那款IUL为例,保额500万美金,首年保费10.5万,杠杆接近50倍。
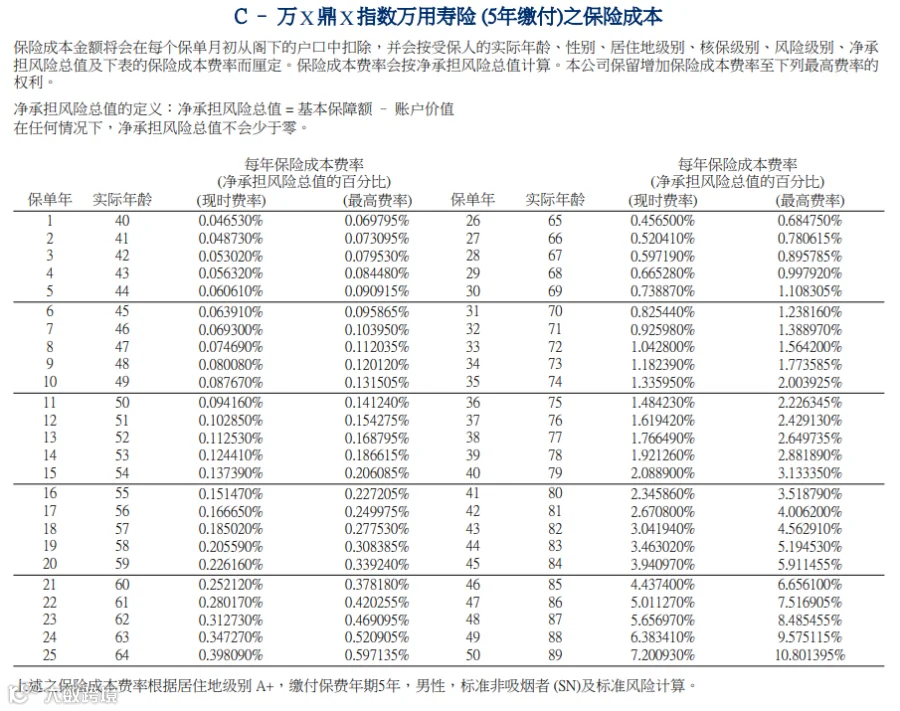
但保险成本少不了:40岁投保,10万保费交进去,当年COI大约2300美元,之后每年涨。50岁按悲观演示到4351美元。60岁突然跳到11680美元。越往后翻倍越快。
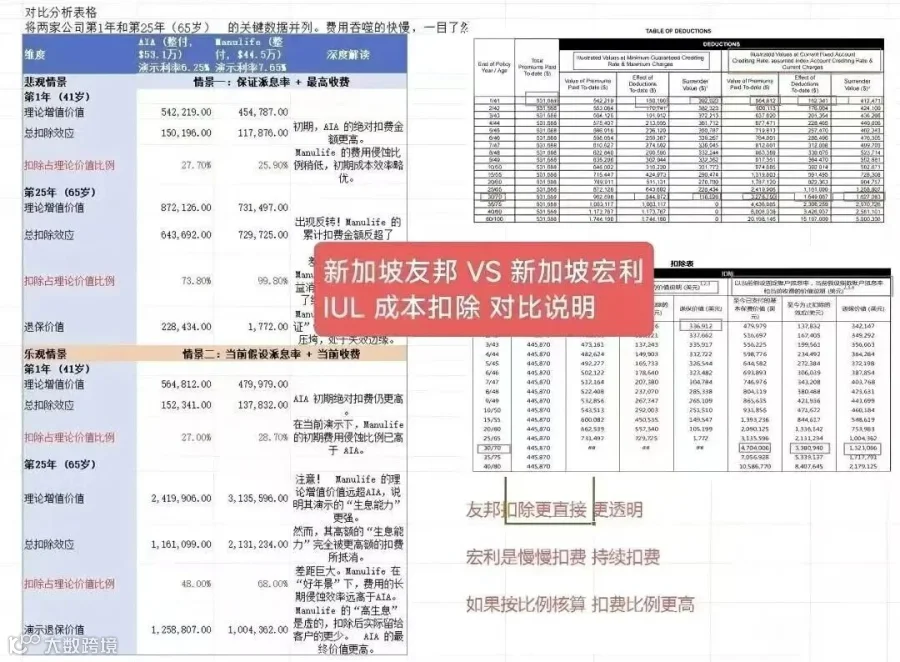
新加坡友邦和宏利的扣费相对透明。

友邦每一项清清楚楚:保费51万的保单,维持成本11万,保费成本4.2万,每年管理费16900新币,占到保费的3%。
宏利有几项收费不够清晰,我做过一个25年持有期的对比,宏利实际扣除的总费用比友邦更高。如果前期账户价值没滚出足够厚的安全垫,后期这些费用会反过来侵蚀底仓。
极端情况:长期低收益,前期缴费不够厚,中途还频繁提领,账户价值不够支付当年的保险成本。你不仅拿不到钱,还可能收到催缴通知。不追加保费,保单就面临失效。
IUL保的是身故赔偿责任,不是保证你的现金价值永远不缩水。保底保的是计息规则里的数字,不是你的本金。
不过有个细节要补充。
香港有些IUL产品跟新加坡的不一样,没有那10倍的身故杠杆,也就不扣COI。比如苏黎世那款,缴费期身故赔偿等于保费,本质是一款预期收益更高、持有成本也更高的分红险。
保障功能几乎没有,但也没有COI蚕食的烦恼。
一分钱一分货。
-03-
第三层:香港IUL还太新
香港IUL的优势是直观的,离内地客户近,产品形态新,演示收益抓人眼球。但跟新加坡比,还差一截。
新加坡IUL市场发展时间长,生态成熟,各家保司竞争激烈,费用结构更透明,非标体核保经验也丰富得多。带身故杠杆的IUL本质是保障性质的寿险,健康告知比储蓄型分红险严格。面对身体有小毛病的客户,新加坡保司的处理经验明显更足。
现在大热的港版IUL,销售喜欢晒实盘:苏黎世2024年结算是8%,2025年结算是9.6%,红利实现率超过140%,看着很惊艳。
但这些数据只是踩中了近几年美股高歌猛进的红利。在牛市里收益打满,证明不了产品的风控有多强。这批产品没经历过连续几年0计息的年份,也没经历过第一批客户集体进入高龄、COI飙升的真实压力测试。
现在的实盘数据参考意义有限。跟分红险前几年实现率100%一样,只能说明风口踩得准,说明不了未来二三十年的走势。
投保门槛也有差异。
新加坡合格投资者标准三选一:
香港的专业投资者门槛更高:个人可投资资产不少于800万港币。
写在最后
很多人买IUL的心态是:我想参与美股,但不想承担亏损。IUL看起来完美对上了这个需求。但拆开看,你不是在投资美股,是在买一个保险公司设计的计息公式;你的本金也不是绝对安全,保单内部的费用每年都在扣。
如果你的核心诉求是稳健地存一笔钱,十年十五年后雷打不动拿出来当养老金、教育金,传统储蓄分红险可能更合适。
IUL是一个有特定适用场景的专业工具。
三个条件同时满足的人,它确实值得考虑:有大额身故保障刚需、有长期美元配置需求、有精力管理复杂保单。在美国、新加坡这些成熟市场,它是第一梯队的配置工具,资产增值、财富传承、税务规划都能覆盖。
三个条件一个都不沾的,传统储蓄险对你更友好。
如果你正在选择IUL,想知道哪款产品最好,以及主流产品有哪些隐藏缺陷和猫腻的,同样发【51避坑】找我拿第一梯队产品对比资料。
-END-