在高净值财富规划的版图里,指数型万用寿险(IUL) 凭借 “保障 + 增值” 的双轨属性,越来越成为核心配置。
但市面上的 IUL 产品五花八门,若想选出真正适配的,选对保司与读懂账户设计是两大关键。
今天我们就来深挖一款在业内极具辨识度的产品 ——全记 IUL III。这篇文章不谈基础原理,只讲它的核心账户逻辑与差异化优势,帮你理清高净值家庭的财富增长密码。
01、全记人寿
全记人寿(百慕达)并非泛泛之辈,它的底气来自三大核心支撑:
- 1.百年传承与全球实力:依托 Aegon 与 Transamerica 两大体系,拥有近 180 年的行业积淀,服务遍布70 多个国家,是全球高净值寿险领域的资深玩家。
- 2.专业领域深耕:作为新加坡市场首批推出 IUL 产品的保司之一,它拥有

02、核心架构
全记 IUL III 的设计逻辑,核心是“账户化管理 + 多维度支撑”。它并非单一的指数挂钩,而是由六大核心模块构成,最终实现保障、增长、流动性、延展性四大价值,完美适配高净值人群的长期规划需求。
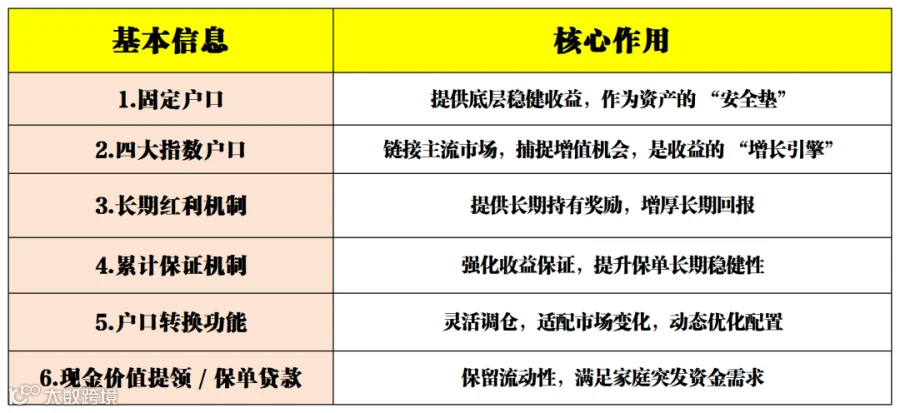
全记 IUL III 最亮眼的部分,就是提供了四个差异化的指数户口。这四个户口是四种不同的配置思路,精准匹配不同的投资偏好。
1. 环球指数户口
配置逻辑:不押注单一市场,而是由标普 500(40%)+ 恒生指数(35%)+ 欧洲斯托克 50(25%) 组成全球多元组合,兼顾美、亚、欧三大核心市场。
适合人群:
-
希望分散风险,不希望资产过度集中在某一区域的投资者。 -
资产已高度集中,需要通过保单实现跨市场均衡配置的高净值人群。
-
-
核心特点:关键词是均衡。它胜在穿越周期的稳健,适合追求长期平滑回报的家庭。 -
2. 标普 500 指数户口
配置逻辑:直接挂钩标普 500 指数,追踪美国头部 500 家上市公司的整体表现,是全球最成熟、最具代表性的指数之一。
适合人群:
-
认可美国经济长期增长潜力,偏好清晰、简单投资逻辑的客户。 -
希望配置美国核心资产,获取其长期红利的投资者。
-
-
核心特点:关键词是经典。它的逻辑简单透明,沟通成本低,是 IUL 配置中最基础也最稳妥的选择。 -
3. 标普 500 伊斯兰教法指数户口
配置逻辑:同样挂钩美国大型股票,但以标普 500 伊斯兰教法指数为基准,在成分股选择上严格遵循伊斯兰教法原则进行合规筛选。
适合人群:
-
有宗教合规要求,希望投资标的符合自身信仰准则的客户。 -
希望采用差异化筛选逻辑,追求资产配置 “合规性” 的特定需求人群。
-
-
核心特点:关键词是专属。它不是主流选择,但为有特定需求的客户提供了精准匹配的方案,体现了产品的人性化与包容性。 -
4. VC 无上限指数户口
这是全记 IUL III最具辨识度的核心亮点。
核心突破:传统 IUL 的指数户口大多设有收益上限(Cap),即指数涨得再高,收益也有封顶。
而 VC 无上限指数户口,彻底取消了收益上限。
实现原理:它并非简单挂钩普通标普 500,而是采用了经过波动控制机制优化的指数。传统 IUL 因底层指数波动过大,为控制成本不得不压低收益上限;而全记通过先管控底层波动,为 “无上限” 设计创造了可能。
关键提示:无上限≠稳赚不赔。
在单边大牛市中,它能充分享受指数上涨红利;但在市场波动较大时,由于没有保底收益,其表现可能会更贴近市场真实波动。因此,它更适合风险承受能力较高、追求长期高增长的客户。
04、除了指数,这些设计同样关键
全记 IUL III 的价值,远不止于指数户口。以下三大设计,进一步提升了它的实用性与适配性:
1. 固定户口 + 长期红利:筑牢稳健基石
产品同时设有固定户口与长期红利机制,形成 “稳健 + 增值” 的双重支撑。对于高净值客户而言,长期持有保单的核心诉求是 “保单持续有效、财富稳步增长”,而这两大机制正是为此设计,为长期财富规划提供了底层保障。
2. 灵活户口转换:动态调仓,把握时机
客户可在固定户口与四大指数户口之间自由调整资金比例:
-
从固定账户转入指数账户:每年最多 4 次 -
从指数账户转回固定账户:每年最多 1 次
-
-
这个设计允许高净值客户根据市场行情动态调整仓位,在市场高位时转入固定账户避险,低位时再切回指数账户增值,提升了资产配置的主动性。 -
3. 实用流动性设计:保留资金使用弹性
保单从第 6 个保单年度起,即可提取账户价值的 10%,且无额外费用,这是业内较高的提取比例。同时支持保单贷款功能。
对于企业主、跨境家庭等现金流管理复杂的客户,这个设计避免了保单 “锁死”,可在不影响长期增值的前提下,应对子女教育、医疗、投资机会等突发资金需求。
05、核心优势:凭什么成为高净值优选?
对比同业,全记 IUL III 的优势非常鲜明,主要体现在四大方面:
- 1.专业壁垒深厚:40 余年万用寿险管理经验,是产品长期稳健运行的核心底气,也是其他短期产品难以比拟的。
- 2.产品辨识度高:VC 无上限指数户口是其核心差异化标签,将美国市场 + 波动控制 + 无上限三大特点集于一身,在同类产品中极具竞争力。
- 3.配置灵活性强:灵活的户口转换与高比例现金价值提领,让长期保单更适配高净值家庭的动态需求。
- 4.核保能力突出:在大额保单与复杂个案(如非标准健康、跨境背景)的核保上,经验丰富,为高净值客户提供了更广阔的选择空间。
最后总结
全记 IUL III 是一套高度定制化的财富增长方案。
-
想做均衡配置,选环球指数户口; -
认可美国市场,选标普 500 指数户口; -
有合规需求,选伊斯兰教法指数户口; -
追求高增长、能接受波动,选VC 无上限指数户口。 -
它的核心价值在于:以百年保司为基石,以灵活账户为工具,以多元策略为路径,真正实现了高净值家庭对 “财富增长、安全传承、灵活使用” 的三重需求。
如果你正在寻找一款适配长期规划的 IUL 产品,全记 IUL III 绝对值得深入了解。如果你想根据自己的风险偏好、财富目标,定制专属的配置方案,欢迎私信我,我们一起详细沟通。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!