


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
新加坡的保险公司,你第一个想到的可能是友邦AIA,或者宏利Manulife,再就是大东方Great Eastern。
但有一个公司,你大概率已经听过它的名字,却未必意识到它有多"大"。
Singlife。
如果你已经在新加坡做过保险配置,你的定期寿险保单上很可能印着它的Logo。如果你正在考虑新加坡IUL,同行给你的方案里也大概率出现它家产品。
今天不卖产品,就把Singlife官网的产品线完整扒一遍,让你真正看清:这家覆盖了从25万美元IUL到每天17分钱个人意外险的保险公司,到底在卖什么。
-01-
Singlife到底是谁?
先别急着看产品。你得知道你在跟谁"打交道"。
Singlife前身是2014年成立的新加坡本土金融科技公司,2017年拿到新加坡金管局(MAS)颁发的直保牌照。它是新加坡独立后第一家拿到直保牌照的本土保险公司,也是一家综合型保险公司,服务超过130万客户。
Singlife是新加坡保险市场的绝对主力之一,只是在中国大陆的知名度不如友邦和保诚。
-02-
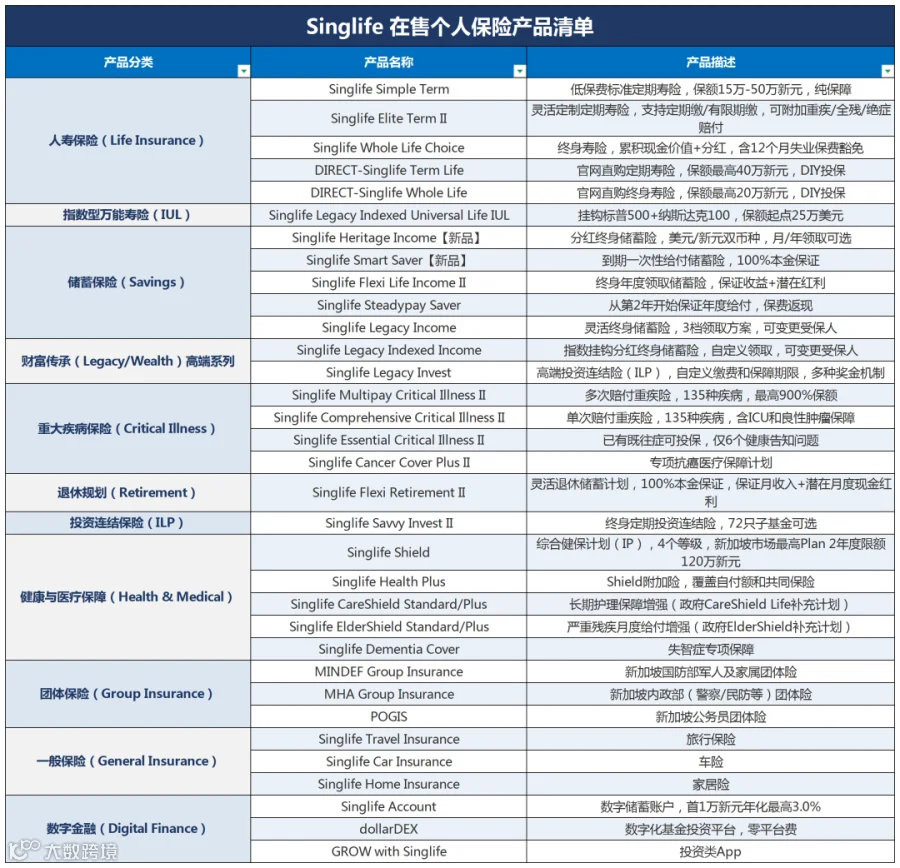
全产品线:13条线,覆盖所有场景
按照官方分类,Singlife目前在售的个人保险产品可以分成这13条线:
-03-
对于高净值客户,这13条线里真正相关的只有5款
上面光产品名就列了一大串,但说实话,如果你的资产在2000万人民币以上、目标是跨境资产隔离和财富传承,你只需要关注这5款:
① Singlife Legacy IUL
这就是之前我详细拆过的产品,核心参数不展开了,挑几个跟竞品对比的关键数字:
-
固定账户:首年锁定保证结算利率,此后最低保证2% p.a. -
指数账户:标普500 + 纳斯达克100,0%保底,封顶率约11%. -
第11年起忠诚红利:固定和指数账户各+0.35% p.a. - 保额起点仅25万美元,是目前新加坡IUL市场最低门槛之一
-
前5年不断保保证 -
第6年起每年可免费提取账户价值最高5% -
可变更受保人,支持企业和个人场景
跟宏利IUL比,Singlife的指数选择少,但保额门槛更低。跟AIA PIL II比,Singlife的封顶率类似,但起步门槛差别大。如果你保额在50万-200万美元区间,Singlife的性价比有优势。
② Singlife Elite Term II(定期寿险)
这款是跟新加坡IUL捆绑搭配的定期寿险标杆。
- 终身30%保费折扣 + 首年附加险20%折扣
-
定期缴和有限期缴两种模式可选 -
可附加全残、重疾、早期重疾、绝症赔付 -
无上限保额(按财务核保)
一般用法:IUL做主传承层,Elite Term II做阶梯式补充层,比如客户45岁,IUL锁定500万美元终身保额,再用ET II叠加一份20年期2000万美元定期,孩子在成年前的多一份安心。
③ Singlife Heritage Income【新品】
这是Singlife今年新推的旗舰储蓄险,定位"遗产规划+退休收入"双场景,分美元和新元版本。
-
月领取或年领取,最高达保额的6.6% -
最早第5个保单年末实现100%盈亏平衡 -
内置忠诚红利和现金红利机制
④ Singlife Legacy Indexed Income
这是Singlife高端产品线里的"储蓄版IUL",有指数账户的参与型终身储蓄险。
-
自定义领取金额、起始时间、持续时间 -
固定账户+指数账户双账户结构 -
可变更受保人,适配传承场景 -
适合想要介于"纯IUL"和"传统储蓄险"之间方案的客户
⑤ Singlife Flexi Retirement II
退休规划场景的专案。
100%本金保证、保证月收入、含严重残疾额外给付。它真正的适用场景不是"养老",而是"企业主退休后被动收入+身故后即时流动性"的组合设计。
①--⑤产品资料可以评论区留言【51资料】发给你!
两款不该被忽略的"配角产品"
前面5款是主角。
但有两款Singlife产品,虽然不在主流IUL/储蓄险的讨论范围里,对特定客户类型很重要:
1、Singlife Cancer Cover Plus II
如果你(或你客户的父母)经常往返新加坡,且担心癌症治疗的高昂费用,这款专项抗癌医疗险值得关注。新加坡医疗费用在全球名列前茅,没有本地医保覆盖的情况下,一次癌症治疗可能吃掉几十万美元。
2、Singlife Essential Critical Illness II
这款重疾险最大的卖点:有既往症也能投保,只需回答6个健康告知问题。对年龄偏大、有既往病史的客户,如果主流重疾险被拒保,这是一个重要备选方案。
-05-
Singlife到底在想什么
把产品线摊开看完,你能看出Singlife打造的产品生态圈,可从三件事看出来。
第一件:它从18分的意外险一路卖到数亿美元的IUL
Singlife的保额跨度大得离谱。
一边是MINDEF团体险,每天17分钱保100万新元,另一边是Legacy IUL,单张保单能干到上亿。可在同一家公司就能做完"基础保障+储蓄+传承",不用手上保单分散在三四家,管理成本低很多。
第二件:IUL最低25万美元起步
Singlife直接把门槛标在25万,这背后有个逻辑。
Singlife没宏利那么深的高净值渠道,但它有130万零售客户。
先把零售客户里"刚摸到美元配置门槛"的那批人带进IUL,保额50万、80万,后面再慢慢做大。
第三件:它在赌"数字化生态"这张牌
Singlife Account、dollarDEX、GROW App这三样东西,传统保险公司基本没在认真做。
这是在布局一个场景:你持有新加坡家办或信托,短期闲置资金放Singlife Account拿利息,长期配置走dollarDEX买基金,传承层用Legacy IUL锁定,所有东西都可在这一个平台管完。
-06-
要不要买Singlife的产品?
我个人建议可以按这个逻辑来:
1、先确认你的核心需求。
传承、储蓄、保障,哪个是首选?
如果传承排第一,IUL就是主攻方向。
如果储蓄优先,Heritage Income和Legacy Indexed Income都可以看。
2、敲定方向后,三家IUL并排比。
宏利指数最多、AIA最均衡、Singlife门槛最低。
没有"最好"这回事,只有哪个对你最合适。你是500万美元保额还是80万?你的核保体况是什么级别?这些才是决定因素。
3、IUL定下来,再叠Elite Term II做补充层。
如果你已经定居新加坡或打算留下来,Singlife Shield的医疗保障也应该放入组合。有余量资金的话,再考虑Heritage Income或Legacy Indexed Income做储蓄层。
写在最后
新加坡保险市场不是"买哪个产品最好"的问题,是"你的整体资产和生活规划,最适合哪家公司、哪套组合"的问题。把Singlife的产品线摊开来看,它能给你提供的是一副完整的牌,问题只在于,你手里的牌,该怎么打。
如果你也在考虑境外美元寿险方案,想看看Singlife的产品线中有没有适合自己的,可以评论区一起探讨。
-END-