香港第二款IUL-万通鼎峰,依托美国万通的资源优势,跳出传统IUL的指数挂钩局限,不仅新增黄金指数适配市场预期,还加入收益乘数机制放大收益,一度成为高净值人群跨境配置的焦点。
今天就全方位拆解香港万通鼎峰IUL,从创新亮点、基础规则、案例测算到潜在隐忧,帮有大额传承、美元配置需求的高净值人群,看清这款产品的真实模样。

01 核心创新
不止于美股指数,玩出IUL新花样
香港万通鼎峰IUL的最大优势的是指数策略更灵活、收益玩法更多元,精准贴合当下高净值人群的资产分散需求,尤其是针对美元降息、地缘局势波动的预期,给出了独特的指数选择。
亮点1:新增黄金指数,适配避险需求
这是万通IUL最具差异化的设计——在传统IUL常用的标普500、纳斯达克100指数基础上,新增了标普高盛黄金指数。
这款黄金指数的加入,让保单收益不仅能依托美股增长,还能通过黄金对冲市场波动,多了一层风险缓冲,也给客户提供了更灵活的资产配置方向。
亮点2:收益乘数加持,收益加速增长
除了新增指数,万通IUL还在传统美股指数上做了“升级”:标普500指数搭配1.12倍乘数,纳斯达克100指数搭配1.15倍乘数。
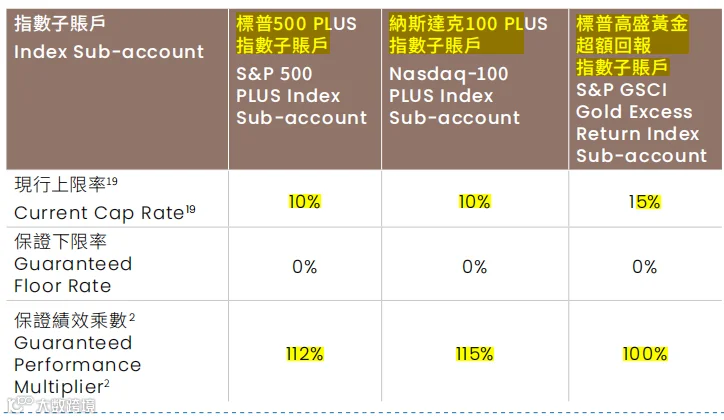
若标普500指数涨幅为5%,保单实际结算收益会按照:5%×1.12=5.6%计算;若纳斯达克100指数涨幅为5%,则按5%×1.15=5.75%结算,进一步放大了指数上涨带来的红利。
亮点3:指数无缝切换,适配市场行情
客户持有保单期间,可在3个指数策略(标普500、纳斯达克100、标普高盛黄金指数)中任意选择,也能根据市场行情变化,中途无缝切换指数,不用终止保单、不用额外付费,灵活性拉满,能更好地适配不同阶段的市场趋势。
02 产品信息
门槛、规则一目了然,适配高净值需求
万通鼎峰IUL主打大额杠杆、美元配置、终身传承,核心投保规则清晰,贴合内地高净值人群的跨境配置需求:

1、基础投保规则
交费方式:仅5年交或趸交;
保单货币:美元;
投保年龄:0-75周岁;
保额门槛:最低50万美元;
保障期限:终身;
灵活权益:可更改被保人,支持多种身故理赔金领取方案,适配家族传承的动态规划。
2、账户收益规则
保单分为固定账户和指数账户,双重账户兼顾安全与收益,具体规则如下:
1)固定账户:最低结算利率1.5%,退保时保证最低结算利率2%,作为保单价值的“安全底盘”,避免极端情况下的本金亏损;
2)指数账户:最低结算利率0%(保底不亏),封顶利率分三种——标普500、纳斯达克100封顶10%,标普高盛黄金指数封顶15%,收益上不封顶。
3、投保门槛
和香港所有IUL产品一样,万通鼎峰IUL也有严格的投保门槛:仅符合香港“专业投资者”要求的客户可投保。
具体标准为:可投资金融资产达到800万港币(或等值其他货币),注意:房产不计入可投资金融资产,需提供银行开具的金融资产证明、基金认购确认书等材料。
03 真实案例
300万保额,杠杆率14.6倍,收益与风险并存
用一个典型的高净值客户案例,直观感受这款产品的杠杆率、收益表现以及潜在风险,案例条件如下:
投保条件:40周岁男性,中国身份,非吸烟体,300万美元保额,5年交
核心数据:年交保费44119美元,总保费220595美元(约22.06万美元),总杠杆率约14.6倍。
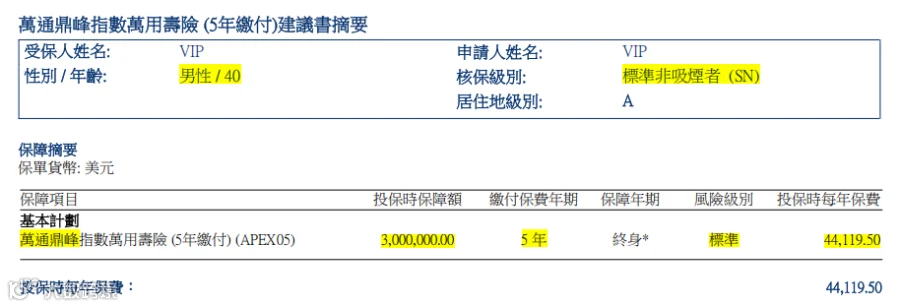
根据香港金管局规定,IUL产品必须演示三种收益情形(极端、中性、封顶),清晰披露风险,下面我们逐一拆解这三种情形下的保单表现:
情形1:极端情况
这是纯理论上的最差情况,即每年指数账户收益都为0,保单仅靠固定账户收益积累,同时需扣除保单各项费用。
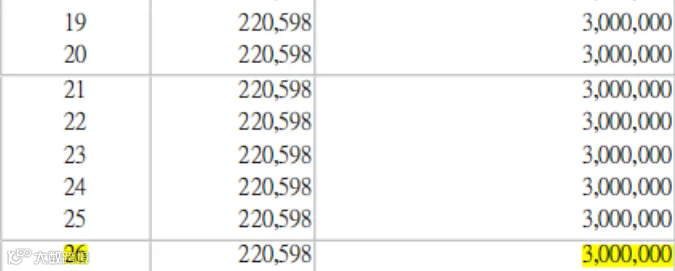
测算结果:保单在第26年(客户66岁)时,现金价值归零,保单终止,身故保额也随之失效。
情形2:中性情况
保险公司给出的中性结算收益率的分别为:标普500指数6.9%、纳斯达克100指数7.3%、标普高盛黄金指数6.8%,这一收益水平与新加坡、美国同类IUL基本持平,更具实际参考价值。

测算结果:保单在第39年(客户79岁)时,现金价值归零,保单终止!
要知道,其他IUL在中性收益演示下,保单基本能持续到100岁,而万通这款却提前终止,这也是其与同类产品的核心区别。
情形3:封顶情况
即指数账户每年都达到封顶收益:标普500指数11.2%、纳斯达克100指数11.5%、标普高盛黄金指数15%,属于乐观预期。
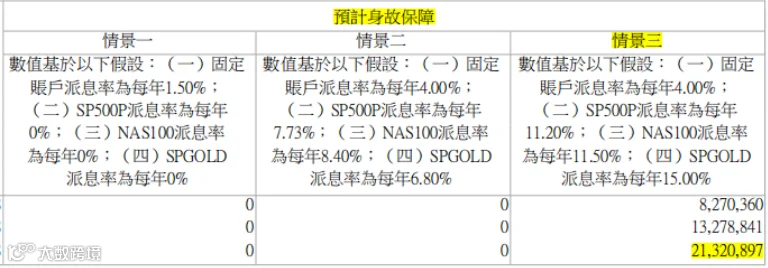
测算结果:保单在第39年(客户79岁)时,现金价值达到300万美元(与保额持平),后续现金价值持续增长,到100岁时,退保价值和身故保额预计可达2132万美元,收益潜力可观。
04 深度解析
杠杆拉满的背后,藏着哪些隐忧?
万通鼎峰IUL的优势很明显——杠杆率高(14.6倍)、指数选择灵活、有收益乘数加持。但优势背后,也藏着不容忽视的隐忧,核心问题集中在“保单持续性”上:
隐忧1:中性收益下保单提前终止,传承稳定性不足
如前文测算,中性收益下,保单在79岁就会因现金价值归零而终止,无法实现终身传承。
对高净值人群来说,财富传承的核心需求是稳定、可控、终身,而万通这款产品的设计,可能导致客户晚年失去身故保障,传承计划中断,这也是其销售过程中的最大压力。
隐忧2:保费压太低,背后是费用扣除的“隐形压力”
万通IUL之所以能实现更高杠杆、更低保费,核心原因是压缩了保单成本,同时提高了费用扣除比例。
保单持有期间,会产生5种不同类型的费用(管理费、保障成本等),这些费用会持续从保单现金价值中扣除。如果指数收益达不到预期,现金价值会快速消耗,最终导致保单提前终止——极端情况下66岁断单、中性情况下79岁断单,都是这个原因。
写在最后
对于内地高净值人群来说,选择香港IUL,核心是明确自身需求:
1.若优先追求高杠杆、低保费,且能接受一定的保单提前终止风险,同时有黄金避险配置需求,万通鼎峰IUL可作为选项;
2.若优先追求保单终身持续性、传承稳定性,且对保费敏感度不高,可优先考虑其他IUL产品,或对比新加坡、美国的同类产品。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!