


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
我跟内地的高净值客户聊百慕大宏利,十个人里九个只知道IUL。剩下那一个,可能听说过MGG储蓄险,但说不清具体区别。
说白了,宏利百慕大是一个被严重低估的离岸保险平台。它的产品线覆盖了从储蓄到保障、从指数挂钩到另类信贷的完整矩阵。

今天就一次拆透。
-01-
只盯着一个产品,你可能选错了赛道
很多客户拿着上百万美金要做配置,上来就说"我要买IUL"。但你问他:你的核心诉求是什么?资产隔离、稳健增值,还是博取指数收益?
很多人答不上来。
这就是最大的风险:用错误的工具解决错误的问题。
你资产隔离诉求排第一,却买了IUL,结果发现储蓄险的Par Fund在隔离和传承上更合适。你明明想博收益,却选了保证储蓄险,跑不赢通胀。
更现实的问题:宏利百慕大2026年推出的MGG PRO,把机构级另类信贷策略塞进了储蓄险,这种东西以前只在私募平台才有。
你不知道,就错过了。

说句实话,我见过太多客户,因为不了解全产品线,被某些中介引导只买了一款"佣金最高"的产品。
不是说那款不好,是不一定适合你。
-02-
百慕大宏利凭什么能做这么多花样?
宏利百慕大的发行主体是The Manufacturers Life Insurance Company(Bermuda Branch),加拿大注册,双重监管,百慕大金融管理局(BMA)管branch层面,加拿大OSFI管母公司层面。

百慕大的BSCR框架跟欧盟Solvency II等效,监管标准不低。但真正让它能玩出花的,是两个核心引擎:
第一,宏利的Par Fund(参与型分红基金)。
这个基金受加拿大OSFI法规管理,运作超过30年。
红利一经宣布即保证,意味着已经派到你账上的分红,不会因为市场波动再扣回去。
第二,CQS ABS Fund的接入。
CQS ABS Fund是一个机构级另类信贷策略,此前只在私募投资平台上对机构投资者开放。
MGG PRO是第一个把这种策略装进离岸储蓄险的产品。你拿100万美金起的保费,就能吃到机构级信贷的收益,假设计入率9.5%,最高可演示13.9%。
这不是IUL的"挂钩指数"逻辑,是完全不同的收益引擎。
再加上2025年推出的缓冲型IUL(MGIUL PRO),前20%的市场跌幅由保险公司吸收,换来更高的封顶率12%,这在主要国际寿险公司里是头一份。
所以你看,宏利百慕大的每个产品背后都有独立的收益逻辑和风险结构。
-03-
5条产品线,到底怎么选?
我按"核心诉求"给大家拆解。
01 MGG PRO:要稳健增值+另类信贷敞口的
2026年5月上市的旗舰储蓄计划。
① 双合同架构:一份参与型保单(Par)提供保底和分红,一份非参与型保单(PRO Account)挂钩CQS ABS Fund。
② 关键数据:
-
最低保费100万美金,最高2.5亿 -
默认分配75% PRO / 25% Par -
第30年总内部收益率(TIRR)8.10% -
第3年盈亏平衡(前代MGG 25是第5年) -
无需体检,仅财务核保 -
保单可拆分最多5份子保单,身故赔偿可分5/10/20年分期支付
③ 适合谁?
资产量在5000万以上、想要"稳中有进"的企业主。
Par部分兜底,PRO部分博收益。但要注意:第1天现金退保价值只有约43%,PRO Account的NAV机制决定了前期流动性不如纯Par产品。如果你3年内可能要用这笔钱,别选。
02 MGIUL PRO:要指数收益但能接受一定波动的
缓冲型IUL的代表作。
① S&P PRO账户,年度上限12%,乘数15%,关键是前20%的跌幅保险公司兜着。
什么意思?
标普跌15%,你不亏;标普跌25%,你只亏5%。传统IUL跌了给你0%,这个跌超20%就真亏了。
② 适合谁?
中等风险偏好、想吃更多指数上行收益的客户。你愿意接受20%以内的波动缓冲,换12%的封顶,这笔账,算得过来。
03 MGIUL 24:要纯0%底线的核心IUL
如果你完全不想接受任何负收益,就选这款。
① 四个指数账户可选:
-
S&P Performance:上限9.30%,乘数24%,0%底线 -
Nasdaq Performance:上限9.30%,乘数24%,0%底线 -
Blended混合账户:上限9.25% -
Fixed Account固定账户:当前4.75%
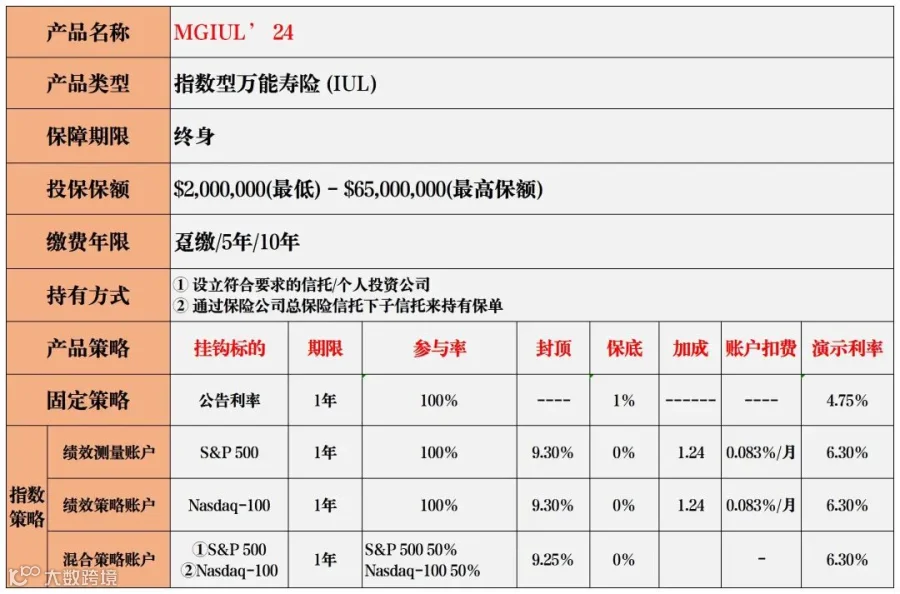
24%乘数是什么概念?
标普涨到上限9.30%,乘上1.24,实际计入11.53%。
② 最低面额200万美金,退保费用期15年,第11年起每年可免罚金提取5%。
还有个重疾加速身故赔偿,癌症、心脏病、中风、冠状动脉搭桥,四种病触发后最高赔500万美金。
③ 适合谁?
资产2000万以上、核心诉求是"跟着美股走但不亏本金"的客户。
04 MGG 25(前代储蓄险):要高首日现价+长期5%+的
MGG PRO的前身。
第1天现金退保价值约80%,盈亏平衡第5年。
如果你更看重前期流动性,不需要CQS ABS Fund的另类信贷敞口,MGG 25依然是能打的选择。长期收益约5%+,红利一经派发即保证。
05 保证型产品线:要100%确定性的
包括保证储蓄计划和保证终身寿险,收益全写进合同。
适合遗产均衡化、确定性的资本保全场景。这类产品适合那些"一毛钱波动都不能接受"的客户,说实话,这类人不多,但如果你是,这就是你的菜。
写在最后
补充说两个加分项。
1.核保创新:Light Touch核保,18-55岁、保额500万美金以下,远程视频核保替代体检,最快几天就能出单。还有个戒烟计划:前三年按非吸烟者费率走,三年内戒烟成功永久保留。
这个在离岸市场里确实是独创。
2.增值服务:累计保费达1000万美金以上的保单,送Prenuvo全身MRI筛查(无辐射、1小时搞定)和Teladoc全球专家第二诊疗意见,覆盖450+种疾病。更多增值服务可以在本公众号往期文章里搜索详细了解。
如果你也在考虑境外美元寿险方案,想看看宏利百慕大的产品线中有没有适合自己的,可以评论区一起探讨。
-END-