


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
有人开始跟我聊PPLI
7月24日,离岸信托新规正式出台。
新规落地后的这半个月,律师在讲,税务师在讲,家办也在讲,还有个老客户发微信问我:"听说离岸信托不行了,曾经跟他讲过的PPLI(私募人寿保险)是不是可以代替?"
PPLI是我2023年跟这个客户聊的,那时候他第一次听,觉得离他需求太远。现在倒好,他居然主动过来咨询我。

所以,今天我就把这个一直比较小众的险种类型给大家做个分享。
-01-
把PPLI当"容器",可能比不装还危险
离岸信托新规改变了什么?
简单概括起来其实是:实质重于形式。
以前看一个境外架构,大家习惯看最外面那层壳,套的是Trust还是Company还是别的法律工具。新规之后,这套行不通了。
税务机关会直接穿透到底:实际控制人是谁?底层有没有真正的商业实质?资产到底谁在用?收益流向谁?谁该交税?什么时候产生纳税义务?
每一层架构,都得回答"你到底承担了什么真实功能"。
有意思的是,新规在定义"具有信托功能的其他法律安排"时,确实给金融产品留了个口子。
满足这几个条件的,可以不被认定为"信托功能安排":
-
受所在地金融监管机构监管 -
面向不特定客户 -
独立开展业务 -
承担风险
银行、保险公司、证券公司、基金公司发行的产品,都在这个豁免范围里。
看到这儿,很多人眼睛一亮:PPLI不就是保险公司发的吗?合规了啊。
你仔细看PPLI的产品特征:高度定制、开放式投资架构、外部资产管理人、为超高净值客户做个性化安排。
几个问题就绕不开了:
它真的"面向不特定客户"吗?保险公司真的"独立开展业务"了吗?它到底"承担了什么风险"?这个结构里,有没有真实的保险属性?
这几个问题,现在没人能给出确定答案。
所以说,新规之后直接喊"Trust不行了,PPLI的机会来了",这个结论下得太早。
-02-
PPLI的尴尬,和VUL被忽视的价值
PPLI是不是就完全没用了?
也不是,但得把下面三件事拆开看。
1、监管身份
做PPLI实操的人都知道,过去几年研究的重点是什么资产能装、哪个托管行能接、哪家投资管理人配合度高。
这些当然重要。
但新规之后,真正要命的问题变成了:你做的这份PPLI,经不经得起"这是不是保险"的审视。
这个问题的分量,比"能装什么资产"重得多。
2、传承
很多人聊PPLI只盯着Tax Deferral(递延税务),但寿险的死亡赔偿本身是合同给付,可以按受益人安排直接执行。
你想想,一个家里有2亿美金资产的老板,突然走了。家人第二天能有2亿美金现金用吗?
不可能。
资产都在公司、在房产、在股权里。跨境遗产处理、不同司法辖区的Probate(遗嘱认证)、Trustee的酌情分配,每道都是时间。
PPLI的身故赔偿,解决的恰恰是这个时间差。家人能很快拿到一笔现金,不用等遗产程序走完。
这个价值,跟税务性质怎么认定,是两码事。
3、资产保护
百慕大的Segregated Accounts(独立账户安排),卢森堡的Triangle of Security(安全三角架构),不同司法辖区对保单持有人资产的保护机制,这些是写在法律里的硬制度。
中国税务机关怎么认定某份PPLI的税务性质,那是另一个层面的事。
聊完PPLI,说说VUL。
VUL(变额万能寿险)从Universal Life体系发展而来,保险逻辑比PPLI更直观,也更接近"保险"本身。

保险和投资账户最根本的区别,就四个字:风险转移。
保险公司真正承担了被保险人的死亡风险。一份设计合理的VUL,同时存在账户价值、保险成本、死亡风险和身故保障。
保险公司要看被保险人的年龄、健康状况、保额,经过正式核保以后,承担死亡率风险。保险事故发生,按合同支付身故保险金。
一个客户经过正式核保,保险公司在账户价值之外真正承担了具有经济意义的身故风险,这个结构的性质,跟"披着保险外衣的投资账户"完全不一样。
-03-
什么样的保险结构,才经得起审视?
这些年做亚洲市场,我经常回头看美国保险的发展路径:从UL,到IUL,到VUL,再到PPLI。
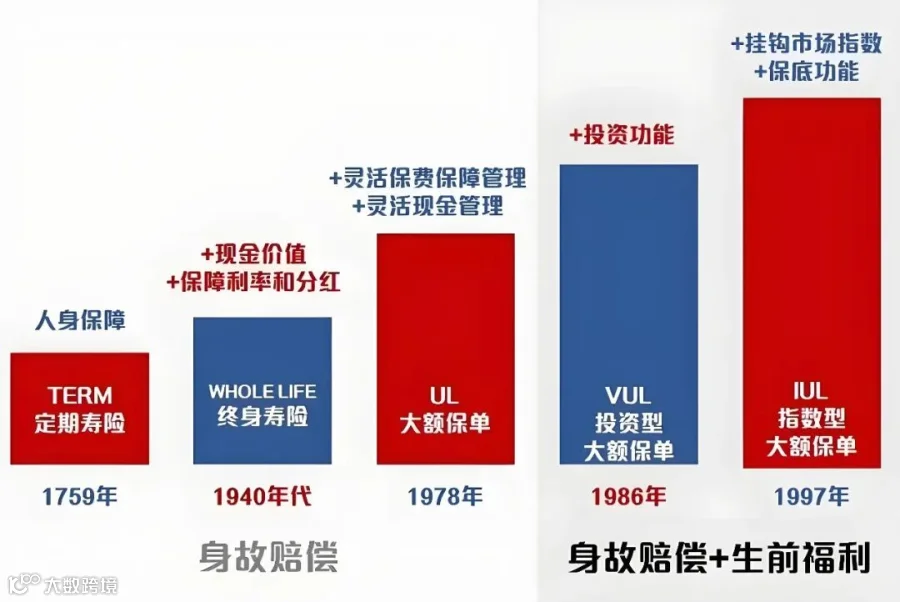
但同样的产品到了亚洲,面对中国高净值客户,要解决的问题其实更复杂。
美国市场用PPLI/VUL,更多是优化投资收益的税后结果。
中国客户要解决的是:财富怎么持有,怎么建立杠杆,怎么完成传承,怎么放进一个长期稳定的跨境架构里。
两个市场用的工具可能都叫VUL、PPLI,但解决的问题不一样。
所以我觉得,未来一个真正有说服力的国际保险结构,至少要能回答这六个问题:
1.谁承保? 是不是受所在地保险监管机构监管的保险公司发行的。
2.有没有真实核保? 不是只有一张形式上的保险合同。
3.身故赔偿有没有意义? 相对于账户价值,是否存在真实而具有经济意义的保险杠杆。
4.保险公司到底承担什么风险? 是不是真正承担了死亡率风险和相应的合同责任。
5.投资是谁在管理? 投保人和底层投资管理之间,有没有保持适当的独立性。
6.整个产品看起来到底像不像保险? 产品结构、收费、保额、资产托管和投资授权,最终能不能回到保险本身。
说实话,以前我研究PPLI,关注的是从精算视角怎么把各类资产装进保单。
今天离岸信托新规 出台后,我的想法变了,我更关心的,是保险到底为客户创造了什么。
写在最后
新规之后,PPLI和VUL这些新类型的金融产品确实获得了更多曝光的机会,但曝光不等于客户都能很快认可。
真正有保险实质、有身故保障、有风险转移,同时能承载跨境财富需求的工具,它的价值,需要让市场用时间重新来证明。
不是靠讲故事,是靠结构本身。
如果你在关注境外大额寿险,想了解一下自己适不适合配置PPLI和VUL这样类型的金融工具,欢迎在评论区里留言一起探讨。
-END-