


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
老陈做外贸20年,公司好的时候,听人说买张境外保单就能避债。
他选了香港储蓄险,投保人写自己,受益人写儿子。觉得这样就够了保单在境外,内地债权人追不到。
后来公司出事,银行追到个人头上。
他心想保单安全。
结果债权人持内地判决到香港法院申请登记执行,保单现金价值被冻结。
老陈懵了:不是说境外保单能避债吗?
问题不在保单,在架构。
他只买了一张保单,没做法律架构。保单只是工具,架构才是隔离的核心。
香港、新加坡、百慕大,三地的IUL保单都能做债务隔离。
但隔离的路径不一样,硬度也不一样。
01|三个法域,三种隔离逻辑
先说结论:三地保单的债务隔离,不是靠"境外"这两个字,是靠各自法律框架下的特殊工具。
香港靠"法定信托"。
依据香港《已婚者地位条例》,投保人以自己为被保人,明确指定配偶或子女为受益人时,保单自动被视为为受益人利益设立的法定信托。
保单现金价值在法律上不再属于投保人个人财产,从而隔离债务。
新加坡靠"信托提名"。
新加坡《保险法》规定了信托提名机制。
投保人为配偶或子女作出不可撤销的信托提名后,保单利益在法律上归属受益人。
即便投保人陷入财务危机,保单也能隔离债务。
百慕大靠"信托持有+成文法保护"。
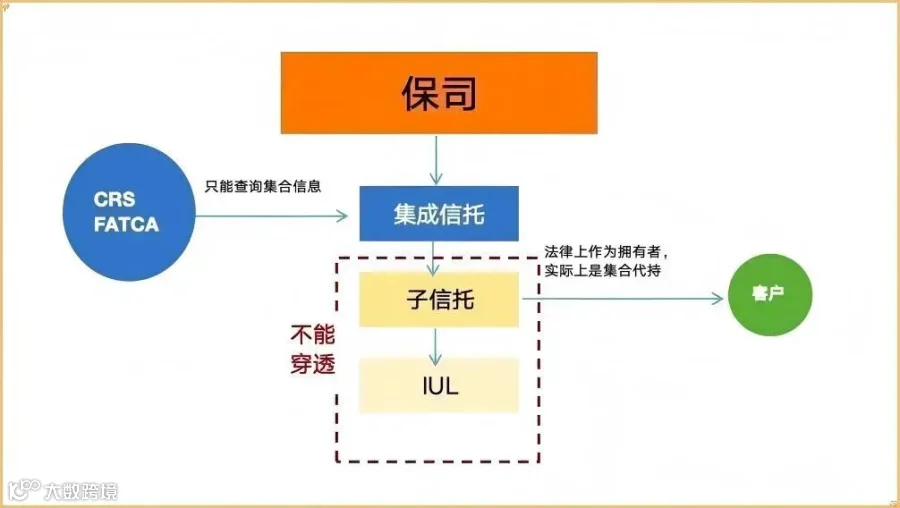
百慕大保单通常不能以个人名义持有,必须通过信托架构。
保险公司提供标准化集合信托,保单资产明确免于债权人追索。
这是三地里唯一用成文法直接写明"保单收益免于债权人索偿"的法域。
三地对比:香港和新加坡需要你主动做架构设计——指定受益人、做信托提名。百慕大是强制信托持有,架构天然内置。
02|香港:法定信托,但门槛在"时机"
香港的法定信托机制是最容易上手的。
你不需要单独设立家族信托,只需要在投保时明确指定配偶或子女为受益人,保单就自动适用法定信托。没有额外的信托设立成本,没有复杂的管理流程。
但有两个关键限制。
第一,受益人范围。
法定信托只认配偶和子女。如果你想指定父母、兄弟姐妹或其他人为受益人,法定信托不适用。
第二,时机。
资产隔离必须在财务健康时做。如果债务已经发生,再买保单指定受益人,法院可能认定为"欺诈性转移",隔离无效。
香港的另一个问题:跨境执行。
内地和香港属于不同法域,但债权人可以持内地生效判决到香港法院申请登记执行。程序复杂,但成功后可以执行保单现金价值。
所以香港保单的隔离力是"有条件的"——做了法定信托可以隔离,没做就是普通资产,债权人可以追。
03|新加坡:信托提名,法律保护更硬
新加坡比香港多了一层。
除了保险法的信托提名机制,新加坡还支持用家族信托持有保单。信托做投保人,你做被保人,子女做受益人。三层身份分离,债务追不进去。
新加坡跟香港的关键差异在哪里?
香港的法定信托是"自动适用"的,只要指定受益人就触发。
但它的保护力度在司法实践中曾被挑战过——如果法院认定投保时已有债务意图,法定信托可能被击穿。
新加坡的信托提名是"主动声明"的
你主动做不可撤销提名,法律明确保护。加上家族信托持有保单的架构,隔离层数更多,法律保护更硬。
还有一个差异:新加坡不征收遗产税、赠与税、资本利得税。保单内部增长免税,身故赔偿金免遗产税。全程不触发纳税事件。
香港2006年也取消了遗产税,但新加坡在税务豁免的整体环境上更彻底。
04|百慕大:成文法直接保护,但门槛最高
百慕大是三地里隔离最硬的。
原因很简单。
百慕大的法律直接写明:保单的收益和所得款项均享有免于债权人索偿的保护。不是靠信托提名,不是靠法定信托,是成文法直接保护。
而且百慕大保单通常必须通过信托持有,不能个人直接买。
百慕大宏利IUL的做法是:预设立集合信托(母信托),下设子信托持有保单。客户作为子信托参与人,享有保单权益。

代价是门槛高。
百慕大IUL通常需要通过持牌中介购买,流程比香港和新加坡更复杂。
保额起点高,目标客户是超高净值人群。
55岁以下、保额300万美元以内可能免体检,但超过这个门槛核保要求严格。

百慕大的另一个优势:隐私保护。
信托架构避免了投保人信息在跨境保险交易中的直接披露。
但注意——CRS框架下,百慕大和中国之间的金融账户信息仍然会自动交换。隐私保护不等于信息隐匿。
05|三地横向对比,怎么选?
把三地放在一起看,几个判断比较清楚。
追求隔离硬度,百慕大最强。
成文法直接保护,强制信托持有,债权人追不进来。但门槛最高,流程最复杂。
追求法律保护力度和操作便利的平衡,新加坡最优。
信托提名机制+家族信托持有+税务豁免环境,隔离层数够多,法律保护够硬,远程投保流程相对成熟。
追求最容易上手,香港最方便。
法定信托自动触发,不用额外设信托。但隔离层数最薄,跨境执行风险相对最高。
还有一个关键变量:你的风险场景是什么?
如果只是基础隔离,把一部分资产跟企业风险分开,香港法定信托够用。成本低,上手快。
如果是超高净值家族、资产体量大、追求最强隔离,百慕大信托持有是首选。成文法保护+强制信托+隐私保护,三重叠加。
06|三个法域都绕不开的合规底线
不管选哪个法域,有两条红线必须守住。
用于买保单的钱必须是合法所得。如果涉及犯罪收益,保单不仅无法隔离资产,还可能被法院撤销或资产被没收。
资产隔离必须在财务健康时做。如果债务已经发生,再转移资产买保单,法院可能认定为欺诈性转移,隔离无效。
这两条红线,三地法律都认。
没有任何一个法域能保护你逃避已有债务。
香港、新加坡、百慕大,三地保单的债务隔离不是玄学。各有各的法律工具,各有各的适用场景。
选错法域,要么隔离力不够被击穿,要么门槛太高白折腾。
选对法域,还得做对架构。
保单只是工具,法律架构才是隔离的核心。
如果你正在比较三地IUL产品,不确定哪个法域更适合你的风险场景,可以评论区一起探讨。
-END-