


英国保诚,新加坡本地人习惯叫它Prudential。
1848年在伦敦开张,1931年就把分公司开到了新加坡
写这篇文章还有个时间上的巧合:它家最新的IUL产品,7月20日刚上市,到现在满打满算五周。也就是说,这篇拆的是全新加坡最新鲜的一份产品说明书。
-01-
保诚新加坡在牌桌上的位置
保诚新加坡的体量不需要多介绍,常年在新加坡寿险市场前三的位置上待着。母公司保诚集团(Prudential plc)如今重心全在亚洲和非洲,是伦敦和香港两地上市的大盘蓝筹。
这个系列写到第五篇,我更关心的是另一个问题:它在高端市场上打的什么牌?
保诚是新加坡第一家在指数型万能寿险中引入波动率管理指数的保险公司。
严格讲,现在大东方和Singlife用的是保诚趟出来的路。
-02-
PRUApex Legacy Index II,新加坡最新的IUL
7月20日上市,定位富裕家庭和高净值客户,最低保额50万美元。
这款产品最大的记忆点,是它把选择权这件事做到了新加坡IUL里的极致。
1. 7个指数的菜单,你自己配菜
提供了7个指数,任选最多3个进你的指数账户,比例自己定。而且这7个分成性质完全不同的两组。
第一组:有封顶的传统市场指数
-
标普500:封顶率9.0% -
欧洲斯托克50:封顶率10.5% -
MSCI新兴市场指数:封顶率11.0%
这组的特点是熟悉:美股、欧股、新兴市场(中国、韩国、巴西都在篮子里),封顶率写在明面上,逻辑跟前几家的标普500账户一致。
第二组:无封顶的波动率管理指数
-
S&P 500 FC -
UBS MASTR -
Barclays Shiller Allocator -
MSCI World Golden Compass(黄金股票指数)
这组指数本身内置了波动率控制机制,收益不设上限,但配了一个参与率,指数涨100,你按参与率的比例分享。
选无封顶指数还有一个加成:保诚额外给这些账户0.25%的保证附加计息利率。
黄金股票指数进保单这件事值得单独说一句。
前面四家没人做,宏利的菜单里是传统指数,大东方的Engle系列挂在股债之间,保诚是五家里唯一把黄金敞口直接做成指数账户选项的。
对担心美元资产同涨同跌的读者,这是个稀缺的分散维度。
2. 保底和固定账户
指数账户0%保底,市场跌成什么样,这个是保证的,跟四家同行口径一致。
固定账户:首年计息4.20%,之后保证最低2.00%。这个保证底放在五家里横向比:跟Singlife Legacy IUL的2%持平,比宏利、大东方的演示水平厚一些,比永明IUL III前20年保证3.00%薄。
3. 缴费和身故金,全都可以拆
缴费期从趸缴到20年缴,中间的档位自己选,这是五家里缴费谱系最宽的。
身故金可以一次性给,也可以分2到10年、按年分期给。别小看这个设计:一次性给,继承人面对的是一笔突然的巨额现金;分期给,是保险公司替你做的防挥霍机制。
4. 其他关键参数
-
缴费期满且保费缴清后,有一次性的奖励计息,最高6.50%; -
第2年起可更换指数组合,每年一次; -
缴费期内可更换受保人、指定第二保单持有人;
保诚的储蓄货架比想象中长,我按美元高端线和新元零售线分开讲。
1. PRUWealth Income II(USD)
这是美元计价的分红终身储蓄险,缴3年、5年或8年。
① 核心卖点是月收入

② 传承设计是这款的另一个卖点
保单拆分(把保单拆分成多份给不同继承人)、更换受保人、第二受保人、联合保单持有人、身故金分最长10年给付,最后一条全家福条款,保单可以延续到原始受保人380岁。
380年这个数字的本质跟大东方300年一样,是法律上的存续上限,它在合同层面把几代人的容器这个概念推到了新高度。
③ 身故金给付标准:已缴总保费的101%(意外身故105%)与退保价值的101%二者取高,也就是说,身故层面本金是有保护的。
2. PRUApex MultiGen Wealth
跟PRUWealth Income II 同属Apex高端系列,定位互补:一个管现金流,一个管纯增长。

这款的叙事逻辑跟大东方Prestige Wealth Legacy、永明SunBrilliance Indexed Savings是同一个物种:大额资金、超长期、传承导向。
差异在细节,保诚胜在传承工具箱全,大东方胜在保证成分厚。
3. 新元零售线,快速过一遍
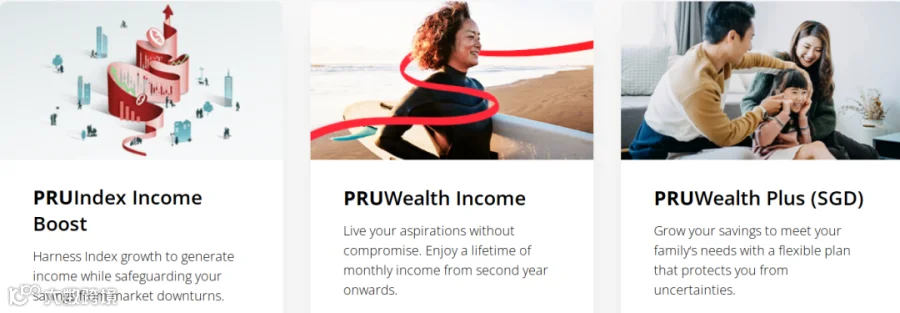
4. 分红终身寿线
PRULife Vantage Achiever Prime:保额乘数设计,保障放大到85岁或100岁;PRUActive Life V:重疾赔付倍增的终身寿。
这两款是保障型分红终身寿,跟储蓄线的分工清晰,不展开。
-04-
买之前,几句掏心窝的话
写在最后
这个系列从宏利写到保诚,新加坡寿险高端市场的主结构图算是画完了。
第六篇写谁,我列几个候选:友邦(AIA新加坡)、英康(Income Insurance)、汇丰人寿(HSBC Life),或者干脆反过来写一篇五家IUL横向对比总表,把宏利、永明、大东方、Singlife、保诚的IUL放进同一张表里比封顶率、保底、门槛和传承设计。
想看哪个,评论区点单。
-END-