


上周三,新加坡保险圈被一条消息刷了屏:宏利发布了新加坡首批"新元计价"的终身寿险型IUL。
但我把两款产品的资料翻完之后,第一反应反而有点扫兴:这两款产品,大概率不是卖给内地客户的。不过先别划走,恰恰是"不是卖给你的"这件事,藏着对内地客户最有用的信息。

-01-
宏利这次到底发了什么
8月20日,宏利新加坡连发两款产品,名字很直白:Manulife Indexed Wealth(MIW)和Manulife Indexed Income(MII),都是IUL(指数型万能寿险),但计价货币从美元换成了新元,这是新加坡市场第一次有保司把IUL做成SGD结构。
拆开看,两款各有侧重。
MIW偏财富积累,挂钩的指数账户有两个选择:
一个是S&P 500 10% Buffer指数,翻译一下就是,指数跌的时候最多帮你缓冲10%的损失,剩下的跌幅照算;
另一个是S&P PRISM指数,0%保底、多资产配置,最差的情况是不赚,但不会亏本金。涨的那部分怎么算,看指数表现和封顶规则。
MII偏现金流,主打从第2个保单年度起,就能按月领取终身收入。对看重"活着领钱"的人来说,这个节奏比很多等到退休才领的产品来得早。
还有两个费用细节值得记一笔:第10年后免管理费,第15年后退保没有费用。对长持客户来说,时间越长,成本优势越明显。
目标客群:新加坡本土的大众富裕阶层,就是"希望用新元做长期财富积累和收入保障的中产以上家庭"。
到这里,产品本身不算复杂,复杂的是它出现的时机。
-02-
真正的信号:两周,两代产品
我把宏利最近的动作时间线拉出来看了一眼,有点意思。
就在8月5日前后,宏利刚在新加坡更新了美元系产品Signature Indexed UL Select III(SIULS III)。两周之后,MIW/MII又来了,还是全新的SGD结构。
两周之内,一美元一新元,两代产品连着发。
这种事在IUL这个圈子里不多见。
我在这个行业干了15年,产品名字换来换去见过太多,但像这样两周之内同一条赛道连开两局牌的做法,一年也碰不上几回。
为什么这么急?
我的判断是:头部保司正在用"新币种+新指数"抢增量客群。
新加坡本土的IUL市场前几年一直是美元玩家的天下,本土大众富裕阶层想用新元直接配置IUL,可选的产品少得可怜。宏利这一手,等于在美元赛道之外,硬生生开了一条新赛道,把以前"够不着"的那批客户圈进来。
再往前看,保诚7月20日也发了第二代产品PRUApex Legacy Index II,指数池一口气扩到7个,还首次纳入了黄金-股票指数。整个市场的节奏明显在加快。
新加坡IUL的天,已经不是"美元一家独大"那个天了。
头部保司不再只盯着高净值客户拼参数,开始下沉去抢本土中产;高净值这条线的迭代也没停,门槛在降、指数池在扩。
-03-
冷静一下:新元产品,跟内地客户有多大关系
现在回到开头那句话:为什么我说这两款产品"大概率不是卖给内地客户的"?
原因不复杂。
内地高净值客户配置境外保单,图的就三样:美元资产、法律隔离、税务规划。这里面打头的就是"美元",为了对冲单一货币风险,为了给资产加一层和人民币体系不同步的压舱石。
而新元这东西,新加坡倒是成熟金融中心,SGD在国际市场上也不算冷门,但它的角色跟美元不是一个量级。对大多数内地客户来说,配置新元资产的场景非常有限。你让一个以美元为底色的客户去买SGD保单,逻辑上是拧着的。
所以别被"首批两个字带着走。产品是好产品,但"好"是对新加坡本土客户说的。对内地客户,它的价值不在产品本身,而在信号。
那"信号"到底指什么?
当头部保司开始专门为新币种开产品线、专门服务本土客群,说明美元计价IUL正在被市场清晰地定位成"高净值专属赛道"。客户分层越细,赛道分工越明确,你想要的美元IUL,反而成了更稀缺、更精专的那一块。
当然,凡事都有例外。
如果你本身跟新加坡有深度绑定,拿了身份,孩子在那边读书,或者公司有新加坡架构,那新元资产本来就是你配置的一部分,这两款产品倒是可以正经看一眼。
MIW那个10% Buffer的设计,对不想要波动的家庭来说,是个温和的选项。但如果你是纯内地背景、目标资产就是美元,那这一页翻过去就行,不用心疼。
-04-
美元IUL反而更值得看一眼了
这话听起来有点反直觉,但逻辑是通的。
头部保司的资源是有限的。当它们花力气去开辟新币种、服务新客群,说明美元线的产品体系已经相对成熟,成熟之后干什么?要么精进,要么下沉。
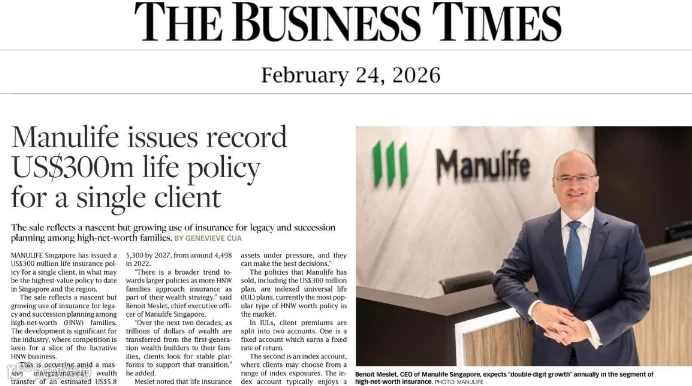
精进的例子:宏利今年2月公开过一张约3亿美元(折合人民币超20亿)的单张IUL保单,是公开报道里新加坡市场最大的一单。这个数字放在两年前,是想都不敢想的。说明美元IUL的天花板在往上抬。
下沉的例子:保诚第二代把起保额降到了50万美元,缴费期拉到20年。说白了,以前IUL给人的印象是"起步就是几百万美元的大玩家游戏",现在50万美元就能入场,缴费还能摊得很长,正好接住"想配置美元资产、但不想一次性锁大额"的那批客户。
天花板在抬,门槛在降,中间的客户最受益。这是我对当下美元IUL市场的基本判断。
当然,也得说句公道话:这波产品潮里,没有任何一家在参数上拉开代差。大家比的还是那几个老维度:指数池大小、Buffer比例、费用结构、身故金给付方式。产品没有革命性变化,变的是市场格局。而格局的变化,恰恰是内地客户做决策时最该参考的变量。
-05-
怎么选?
聊到最后,给正在纠结的客户一个实在的建议框架。
不管你看的是美元还是新元,不管你比的是新加坡还是香港的产品,决策前先问自己四个问题。
1.你要的是哪个币种的资产?如果答案是美元,那新元产品再"首创"也跟你关系不大,别浪费时间。
2.你的保额区间在哪?是几十万美元的入门档,还是百万美元以上的传承档?不同档位,适合的产品完全不一样,硬凑只会买错。
3.你希望这笔钱什么时候开始"说话"?是退休后按月领,还是身后留给家人,还是中间随时可以动用?IUL的结构设计千差万别,需求不同,答案不同。
4.你的风险偏好。能接受多大波动?想要保底,还是想要更高的封顶?Buffer指数、PRISM多资产指数、固定账户,各有各的脾性,没有最好的,只有最合适的。

这四个问题想清楚,再看产品参数,你会发现自己看的东西完全不一样:不再是"哪家保司吹得响",而是"这个结构到底在解决我的哪个问题"。
如果你正好在规划美元资产的配置,或者不确定自己该用哪个币种、什么结构,欢迎评论区聊聊。
-END-