


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
45岁的陈总,在杭州、义乌经营跨境物流,手握3000万资产,此前配置的保险也都局限在内地市场。
不久前私行客户经理向他推荐了百慕大IUL:挂钩标普500指数,演示IRR可达8%-9%,漂亮的收益测算,让他颇为动心。
作为公众号的老读者,陈总专门留言来问我:香港IUL是不是也已经放开了?答案是肯定的。
2025年3月,香港保监局正式将指数型万能寿险(IUL)纳入监管框架,限定仅面向流动资产800万港元以上的专业投资者开放;2025年底过渡期结束,2026年新规全面落地执行。
同样是IUL产品,分属两大司法监管区域,年缴费门槛又高度相近,二者到底该怎么选?
-01-
选错地方,代价不是收益差一两个点
说白了,IUL是一份管一辈子的合同。
选错司法管辖区,比演示IRR低1%严重得多。
1. 百慕大保单的合同是英文的。
条款里一句"policy loan recognition",你能拍胸脯说自己看懂了?
真出纠纷,管辖法院在百慕大,你飞过去打官司吗?跨境律师费先烧掉几十万港币。
2. 持有架构也是成本。
百慕大保单多用信托或离岸公司持有,架构年年要维护,全是要持续付的钱。
更隐蔽的坑在这:百慕大产品在私行体系里,首年保费100万美元起的保单才过得了内部审批。
什么意思?
意思是私行推给你的方案,起步价就被抬高了,一旦现金流撑不住,断缴的下场比不买还惨。
对了,两地演示差距其实没那么夸张:百慕大5%-9%,香港5%-7%。
差的那两三个点,够不够对冲掉法律确定性?你可以自己算算。
-02-
为什么客户开始回流香港?
圈里今年有个反常现象:原本打算去百慕大的人,一批批回流香港。要搞懂这件事,得先知道百慕大是怎么火起来的。
三件事叠加。
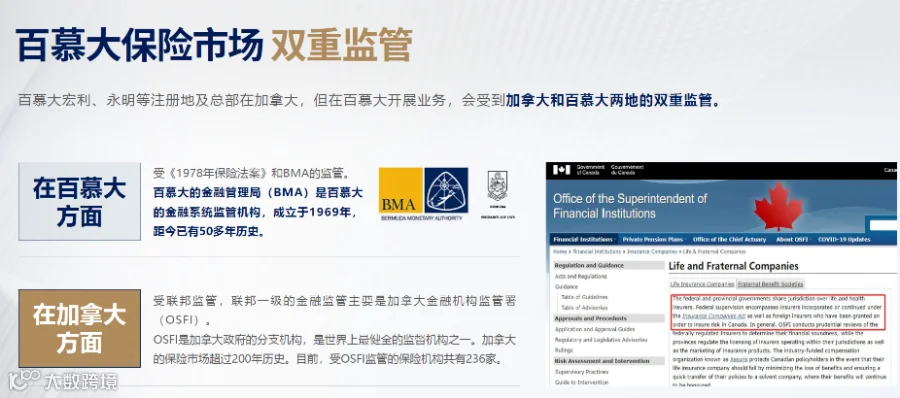
① 加拿大OSFI对本土保司加税、偿付能力监管收紧,Sun Life、Manulife这些加系保司把高净值终身寿险业务大规模迁册百慕大;
② 百慕大没有所得税、资本利得税、赠与税;
③ UBS、HSBC Private Bank这些国际私行,把百慕大IUL做成了"保费融资+身故杠杆"的标准货架产品。火是真火。
那为什么回流?关键在这。
④ 新规之后,香港有了自己的合规IUL:销售受香港保险业监管局直接监管,本地持牌经纪签单,合同有中文版,出了事,香港法院直接管辖。
这四样加起来,对内地客户就叫四个字:法律确定性。
但等等,百慕大也不是没优势:无需出境、全球视频见证、挂钩全球指数、上限确实更高。年缴门槛两地其实很近:香港1.5万-10万美元/年,百慕大1万-10万美元/年。
差别在哪?
在"人"不在"产品"。
你要的是一份看得懂的合同和一个打得起官司的法院,还是一个境外持有架构和更高的指数上限?
-03-
一张表说清,然后是我给陈总的答案

我的判断标准就三条:
① 看重中文合同、香港法院管辖、本地持牌服务,选香港。说实话,90%的内地客户属于这类。
② 已有成熟境外架构、要做保费融资加身故杠杆、读英文合同没障碍,选百慕大。
③ 指望靠选地方"避税"的,趁早打消念头。单纯中国税务居民身份下,两地在CRS信息交换上是同一套逻辑,谁也藏不住谁。
陈总最后选了香港。
理由我替他说:3000万资产,够得上800万港元的专业投资者门槛;没有境外架构,不想为一张保单常年养一家离岸公司;45岁的人,未来20年最缺的不是多两个点的演示上限,是确定性。
写在最后
你要是也在两头摇摆,先把这条想透:买IUL,本质是给自己选一个管一辈子的法律环境。想明白这点,选择就不难了。
如果你在香港和百慕大之间拿不定主意,或者想了解自己的资产体量适合哪条路径,欢迎评论区聊聊。
-END-