巴菲特曾在致股东公开信中如此断言,甚至在其遗嘱中明确规定——90%的遗产将配置指数基金。
这位投资大师用行动告诉我们:对于大多数普通投资者而言,与其费力追逐个股,不如通过指数基金分享市场整体增长的红利。
但现实很骨感:国内A股上证综指徘徊4000点左右多年,定投指数基金未必能稳赢;而美股虽走出十年长牛,可即便是大热的标普500或纳斯达克指数,暴跌时投资者依然可能亏本。
有没有一种产品,既能挂钩股指享受上涨收益,又能在市场下跌时"保住本金"?新加坡全美人寿的Prospera FlexiGrowth Indexed Savings(盈聚·灵活增长指数储蓄计划),或许给出了答案。
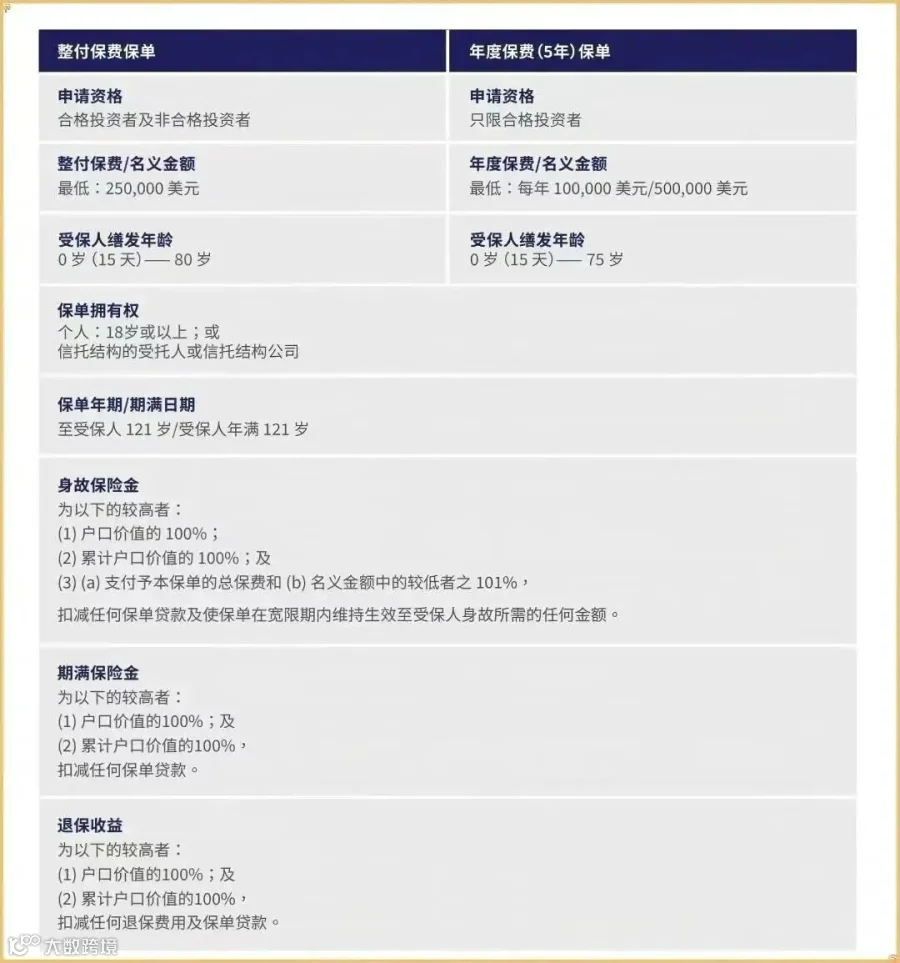
这是一款不带身故杠杆、收益直接挂钩美股指数(标普500/纳斯达克100)的储蓄型保险,最低10万美元起投,80岁老人也能投保,一经推出便引发高净值人群关注。
这款产品的最大卖点,概括起来就是上涨跟得上,下跌不用慌。
你的资金直接与美股指数(标普500或纳斯达克100)挂钩。
指数上涨时,你能按比例分享收益;指数下跌时,保险公司直接按0%年化收益计算,账户净值不会缩水。
以标普500为例,当前收益区间为0-8.2%(具体根据指数表现浮动)。
对比自己直接买指数基金:假设100万本金,第一年市场跌10%,剩余90万;第二年涨10%,最终只剩99万(亏损1万)。
而通过该产品,第一年市场跌10%时,保险公司按0%计收益,你的100万本金不变;第二年市场涨10%,按区间上限8.2%计算,收益为100万×(1+8.2%)=108.2万——两年反而盈利8.2万,有效平滑了市场波动带来的回撤。
3、保底收益+无上限:每年至少2%,上不封顶看指数表现
产品设置最低2%的保底收益,且收益上限与对应指数表现绑定(如标普500账户上限8.2%,纳斯达克100账户上限8.5%),实际能拿多少完全取决于美股的表现,潜力空间大。
支持在固定收益账户、标普500账户、纳斯达克100账户三者间自由转换,比如市场高位时转固定账户保本,低位时转指数账户搏收益,灵活应对不同行情。
所有费用(如手续费、管理费)和利率计算方法均清晰列明,客户可通过系统实时查看账户价值、收益明细,真正做到明明白白投资。
趸交(一次性缴清)最低25万美元起,若分5年缴费,每年仅需10万美元(部分同类产品起步门槛更高)。
80岁高龄客户也可投保,解决了高净值家庭财富传承的年龄限制问题,尤其适合退休长辈规划资产。
1)标普500账户:收益上限8.2%,区间0-8.2%,覆盖苹果、微软等500家全球巨头企业(计划书假设指数利率5.65%);
2)纳斯达克100账户:收益上限8.5%,区间0-8.5%,聚焦AI、芯片、新能源等热门赛道(计划书假设指数利率6.1%)。
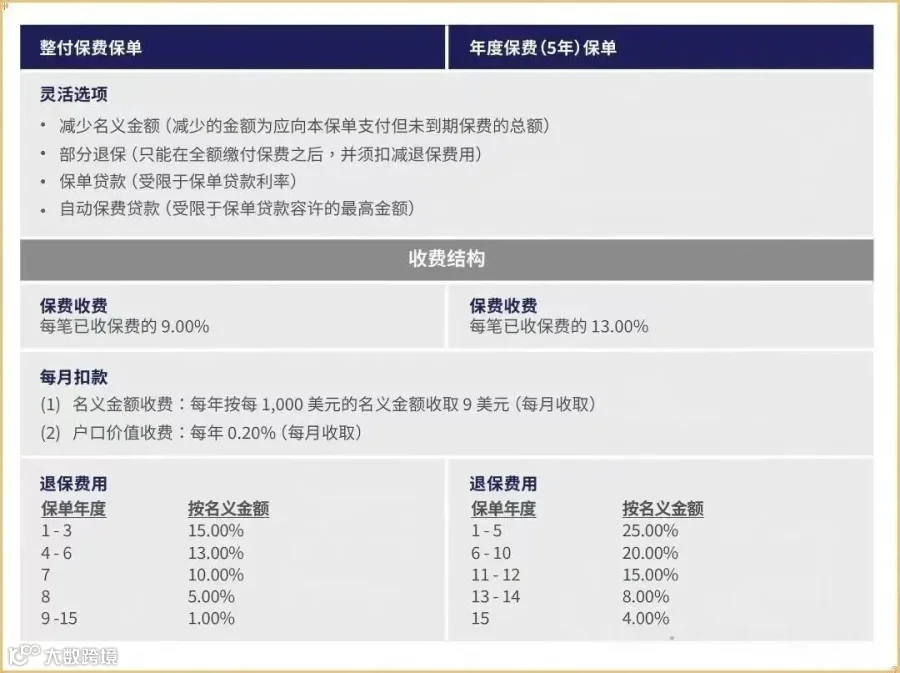
首年手续费:一次性缴费扣9%,分5年缴费扣13%(例如投保50万美元,首年直接扣除6.5万,实际进入投资账户仅43.5万)。
后续费用:名义金额收费+户口价值收费,以100万本金为例,预计每年合计收取1.1%(0.9%+0.2%),需纳入整体收益考量。
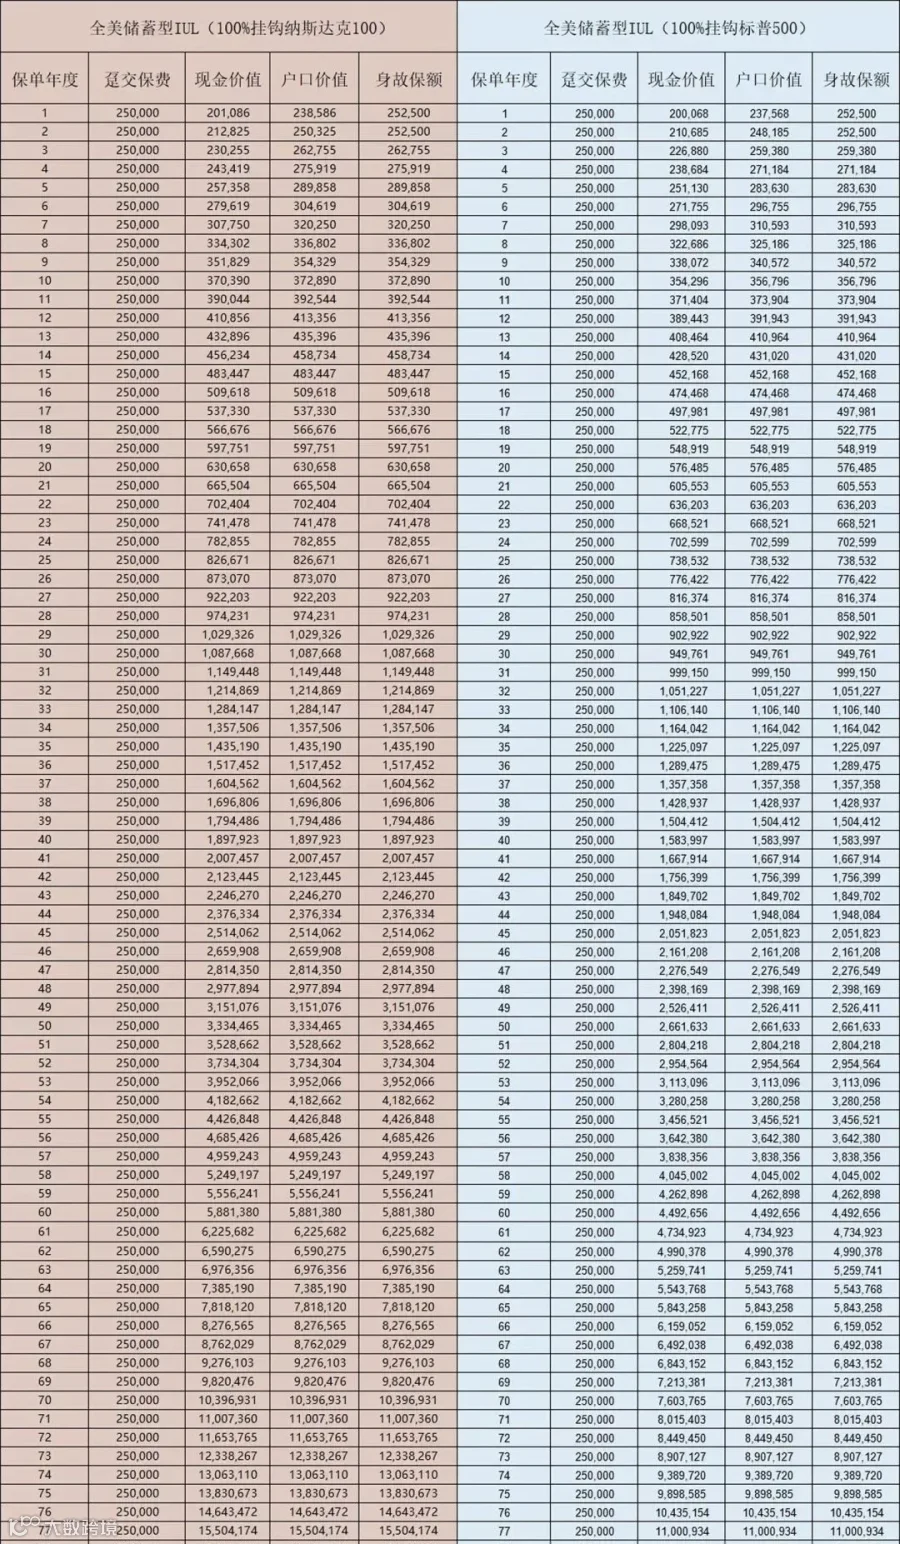
我们以40岁男性投保为例(两份保单分别100%挂钩纳斯达克100和标普500,假设预期演化利率:固定账户4.1%,标普500账户5.65%,纳斯达克100账户6.1%)。
需特别说明:历史数据不代表未来收益,但通过对比能更直观理解产品的风险控制能力。
标普500指数:过去40年仅9年为负收益,其余均为正,平均年化高达11.2%;
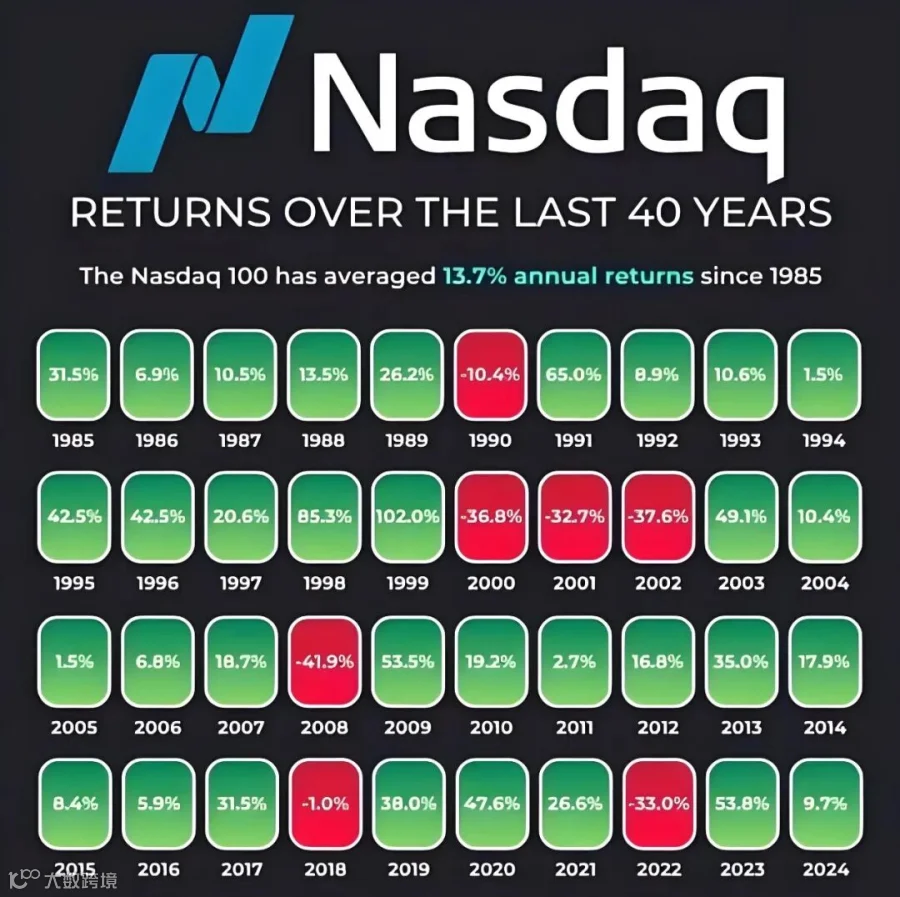
纳斯达克指数:过去40年仅7年为负收益,其余均为正,平均年化高达13.7%;
即使遇到极端行情(如2022年纳指暴跌33%),由于IUL产品的保底机制,当年收益仍为0%——本金一分不亏,这正是该产品的核心竞争力。
Prospera FlexiGrowth Indexed Savings最大的价值,不在于承诺多高的收益,而在于让投资者以极低的精力投入,分享全球顶级资本市场的长期红利:
无需研究个股、不用盯盘操作,通过一个账户就能间接参与美股(尤其是苹果、微软、英伟达等科技巨头)的成长,享受世界前沿技术发展的红利;
同时,保险的天然属性(如法律隔离、定向传承)让这笔资产能更安全地传递给后代,实现财富的跨代稳健增长。
需要提醒的是,任何投资都有风险——尽管该产品通过保底机制控制了下跌风险,但收益上限与美股指数强相关,若长期指数表现低迷,实际收益可能接近保底水平。
建议投资者根据自身风险承受能力、资产配置需求(如短期流动性、长期传承目标)及对美股市场的长期判断,综合评估后选择。
对于追求省心+稳健+潜在高收益的高净值人群,这款挂钩美股指数的储蓄险,或许正是你资产组合中不可或缺的"压舱石"。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!





 快乐人生工作室