


一提到“寿险”,估计很多人的第一反应就是“不吉利”“用不上”“没必要”。
甚至有人觉得,买寿险就是在“诅咒自己”,宁愿花大价钱买重疾险、医疗险,也不愿多了解寿险一句。
但你可能不知道,寿险看似“冷门”,却是全球百亿家族的“传家法宝”——洛克菲勒家族、李嘉诚家族,这些能跨越几代人依然富有的家族,财富传承架构的核心,从来都离不开寿险。
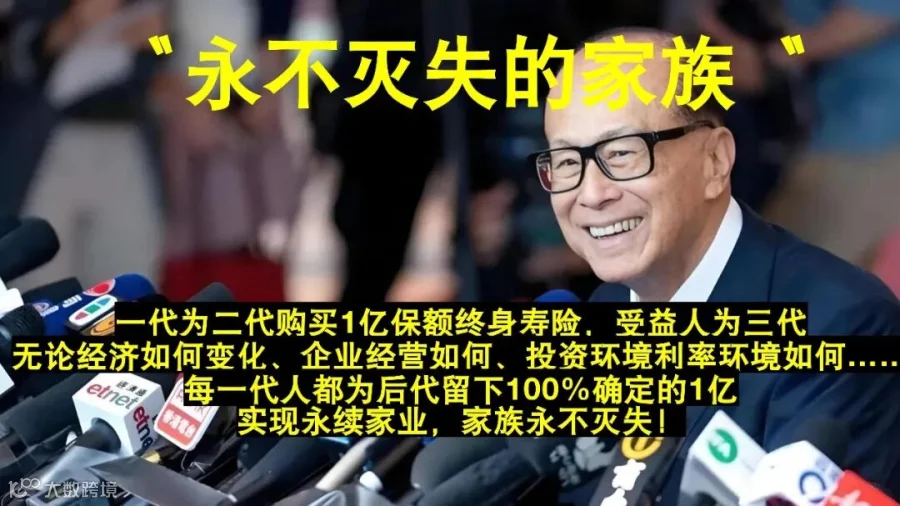
很多人会疑惑:不就是一份保险吗?怎么能撑起百亿家族的传承?其实这里面的逻辑特别简单,核心就靠两个工具:寿险+信托。
01 核心逻辑
百亿家族的“传家套路”,就这么简单
不用觉得“家族传承”离我们很远,先看一个直白的例子,一下子就能明白:

就这么循环下去,每一代人离世,都会给下一代留下一笔确定的1亿理赔金,既有钱花,又能继续延续这份保障。只要“寿险+信托”的机制不停,家族里每一代人,都能拥有一笔巨额财富,实现“代代都是亿万富豪”。
看到这里可能有人会说:我不是百亿富豪,用不上这么大的保额。但其实,这套逻辑的核心不是“保额多少”,而是用确定的工具,传递确定的爱与财富。普通人不用追求1亿保额,哪怕是几十万、几百万,也能给家人留一份安稳。
02 寿险+信托
解决3个传承核心难题,这才是它的价值
为什么顶级家族都离不开寿险?因为它能精准解决财富传承中最头疼的3个问题,每一个都戳中要害,哪怕是普通人,也能从中受益。

一、关键时刻“救急”:解决现金流断层问题
很多家族的财富,看似庞大,其实都“藏”在不动产、企业股权、长期投资里,这些资产价值很高,但想快速变现很难。
一旦家族创始人离世,大概率会遇到遗产税、企业股权重组、债务清偿等问题,这时候最需要的就是现金。如果没有充足的现金,继承人只能低价变卖核心资产(比如打折卖公司股权、急售房产),原本稳固的家族财富结构,一下就被破坏了。
而寿险的理赔金,就是确定性的现金流——只要符合理赔条件,保险公司会一次性赔付一笔现金,不用等、不用变现,刚好能覆盖遗产税、债务,让家族平稳完成代际交接,不丧失企业控制权,也不打乱长期的财富规划。
二、公平分配“不内耗”:平衡权力与财富
传承中最容易闹矛盾的,就是“财产怎么分”:企业股权给谁?房产给谁?
如果平均分配,企业股权被拆分,很容易出现决策内耗,最后把企业拖垮;如果只给其中一个人,其他继承人又会觉得不公平,轻则闹矛盾,重则对簿公堂,好好的家族变得四分五裂。
而寿险理赔金,就能完美解决这个问题:让最有能力、最适合的人,接手企业和股权(保住家族核心资产),同时用寿险理赔金,给其他继承人做财富补偿。这样一来,既保证了企业管理权的集中,又实现了财富分配的相对公平,避免家族内耗,这也是顶级家族都在用的平衡术。
三、风险隔离“护根基”:让财富不缩水、不被牵连
不管是富豪还是普通人,都可能面临债务、诉讼、商业纠纷等风险;而且在很多国家和地区,遗产继承还需要缴纳高额遗产税,一笔财富传下去,可能要缩水一半。
但寿险有一个核心优势:在大多数司法体系下,寿险理赔金通常不会进入遗产清算池。
也就是说,哪怕其他资产(比如房产、股权)被冻结、被清算,需要缴纳遗产税才能继承,寿险理赔金也能直接赔付给受益人,不被牵连、不被抵扣。
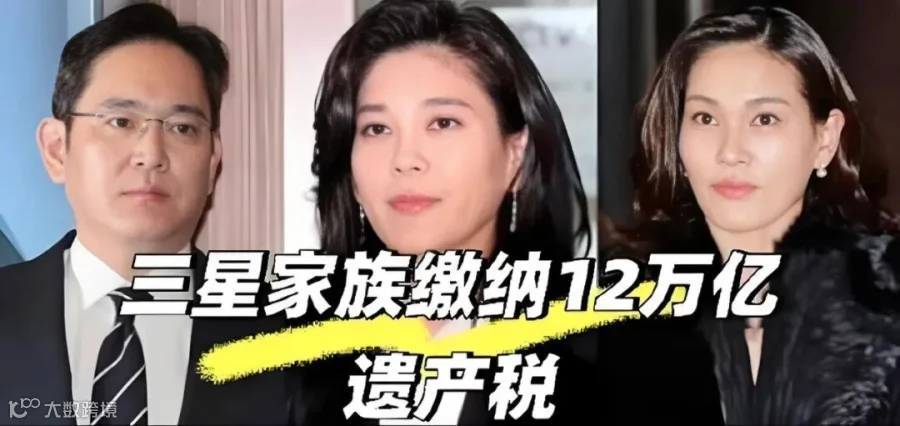
这就相当于,给家族留了一笔“绝对安全”的核心资产:既能让财富不缩水地传递给下一代,又能隔离企业债务、个人债务、诉讼等风险,哪怕遇到意外,家人也能有兜底的保障。
03 普通人的抄作业指南
寿险不是“富豪专属”,是普通人的底气
看到这里,你可能会说:那些百亿家族的玩法,和我没关系。但其实,寿险+信托的逻辑,普通人完全可以照搬,只是规模不同而已。
作为普通中产阶级,我们没办法一次性留给孩子800万现金,但可以花少量保费,给孩子配置800万保额的寿险。万一哪天不在了,孩子可以领取800万,足够他应对生活、教育的开销。
如果再加上信托的详细安排,还能约定这笔钱的使用方式——比如孩子未成年时,只能用于教育和生活;成年后,分阶段领取,避免他们挥霍无度。这样一来,哪怕我们不在身边,也能确保孩子的一生,安稳幸福、衣食无忧。
其实说到底,寿险从来都不是“不吉利”的象征,也不是“富豪的专属工具”,它是普通人能触手可及的“财富传承神器”,更是爱与责任的传递——你无法陪伴孩子一生,但可以用一份寿险,给他们留一份永不缺席的保障。
写在最后
寿险+信托的组合虽然好,但具体怎么配置(选多少保额、选哪种寿险、怎么对接信托),需要结合自己的家庭情况、资产状况来定。
建议添加私信交流,量身定制方案,才能让这套机制,真正为自己和家人服务,实现财富与爱的代际流动。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
