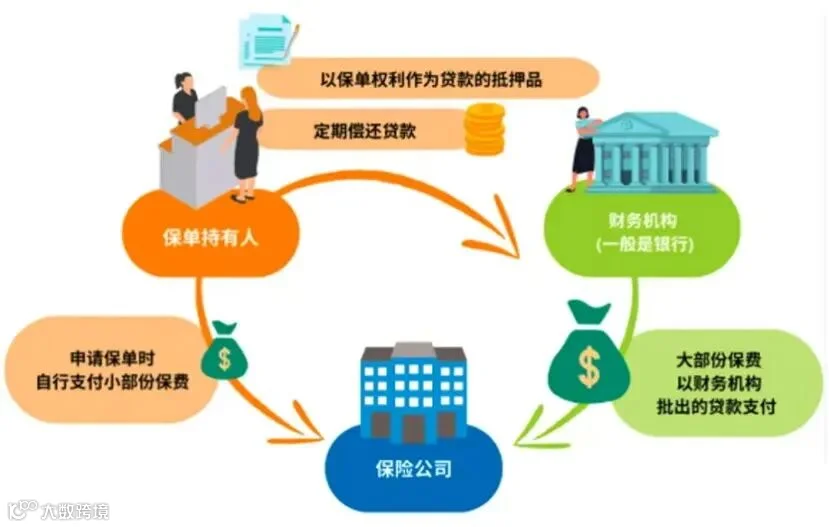
提到保费融资,很多高净值朋友都会纠结:选新加坡还是香港?毕竟两者都是亚洲热门的财富配置目的地,但细节差异极大——选对了能放大收益、省心省力,选错了可能多花冤枉钱、踩坑走弯路。
今天把新加坡和香港保费融资的核心区别讲透,不管你是刚了解保费融资,还是正在纠结选择,看完这篇都能豁然开朗。
01、产品品类
新加坡“百花齐放”,香港“专攻短期”
选保费融资,先看能选什么保单——产品品类直接决定你的配置目标能不能实现。
新加坡的保费融资产品,选择范围特别广:不仅有终身寿险、IUL指数型万能寿险、万能寿险,还有储蓄险、年金险等,覆盖了保障、增值、传承等多种需求,适配不同人群的规划。
尤其是IUL产品,兼具固定收益和指数红利,还能实现高杠杆传承,最近更是创下3亿美元的全球天价保单纪录,成为富豪们的新选择。
而香港的保费融资,产品主要集中在短期储蓄险上。
核心逻辑是在低利率环境下,追求短期更高的回报,适合想做短期资产增值、快速套利的朋友,但长期保障和传承功能相对薄弱。
简单说:想长期配置、兼顾传承和保障,新加坡选择更多;想短期套利、追求快速收益,香港更贴合需求。

02、贷款成本
新加坡“省到底”,香港“成本偏高”
保费融资的核心优势是“借鸡生蛋”,贷款成本直接影响最终收益——差1个点的利率,长期下来可能差出一笔巨款,这部分一定要重点看!
1. 币种选择+利率:新加坡灵活又便宜,香港固定且偏高
新加坡的保费融资最大亮点之一,就是支持9种货币自由转换。
比如你买的是美金或新币保单,后续如果发现瑞士法郎、日元的贷款利率更低(目前低至1%),可以直接转换币种,相当于“借最便宜的钱,赚最稳的收益”,灵活度拉满。
而香港的保费融资,币种是“绑定死”的——美金保单只能用美金贷款,港币保单只能用港币贷款,不能自由转换。
目前香港美金保费贷款的利率大概在3%左右,单是利率差就比新加坡高2个点,长期持有下来,利息成本会差很多。
2. 手续费:新加坡“零费用”,香港“额外花钱”
除了利率,手续费也是一笔不小的开支。
新加坡的保费融资全程不收取任何手续费,没有隐形成本,客户只需承担贷款利息即可。
但香港的保费融资,需要收取2%甚至2.5%的手续费,而且这笔费用需要客户自己承担。
举个例子:如果总保费是100万美金,光手续费就要花2-2.5万美金,再加上更高的利率,成本差距一下就拉开了。
03、财富传承
新加坡“无缝对接”,香港“多此一举”
对于高净值人群来说,保费融资不仅是增值工具,更是传承工具——能不能对接信托,直接决定传承的效率和便捷度。
新加坡的保费融资机构,大多同时拥有银行和信托牌照,所以融资保单可以无缝对接信托,不用等还清贷款,就能直接搭建传承架构。
这种“保单+信托”的组合,能实现资产隔离、债务规避,还能按自己的意愿分配财富,避免家族争产,传承意义拉满,也是很多超高净值人群选择新加坡的核心原因之一。
而香港的保费融资,有一个致命短板:必须把所有保费还清,才能对接信托。本来就是想借银行的钱放大收益,结果要先还清贷款才能做传承,不仅占用大量现金流,还耽误了传承规划的时机,传承功能大打折扣。
04、门槛要求
新加坡“灵活宽松”,香港“高门槛筛选”
不是所有人都能做保费融资,两地的门槛要求,直接决定了哪些人能参与。
新加坡的保费融资,门槛相对宽松,不分新加坡居民和外国人,只要符合“合格投资者”标准即可:要么拥有100万新币的金融资产,要么提供30万新币的年收入证明,而且没有任何资金存入要求,不用提前把钱存进银行,门槛友好度很高。
香港的保费融资,门槛就严格多了,需要“1:1验资”。
简单说:如果你想买一份总保费80万美金的融资保单,就必须提供80万美金的资金存入证明,证明自己有足够的实力偿还贷款。
而且香港银行认可的资产范围有限,房产、其他海外资产大多不认可,配偶或家人的资产也不算数,门槛和要求都更高。
05、手续流程
新加坡“全程线上”,香港“耗时费力”
手续繁琐程度,直接影响体验——谁也不想花几个月时间,跑遍各个机构办手续。
新加坡的保费融资,流程丝滑:开户无门槛、无资金存入要求,而且银行开户、贷款审核、保单办理等所有流程,都能远程线上完成,不用亲自飞新加坡,节省大量时间,审核通过率也更高,一般几周就能完成全部流程。
而香港的保费融资,流程就比较繁琐了:不仅需要提供资金存入证明和验资,部分银行还要求提前存款,最关键的是,很多流程需要客户亲自赴港办理,来回跑不说,审核周期也更长,慢则2-3个月,耗时又费力,还可能因为资料不全影响审核通过率。
写在最后
到底该选新加坡还是香港?
其实没有绝对的“更好”,只有“更适合”,结合自身需求对号入座就好:
选新加坡:适合想长期配置、兼顾传承与保障,追求低融资成本、灵活度高,不想亲自跑流程的高净值人群;
选香港:适合想做短期套利、追求短期高回报,能满足高验资要求,且方便赴港办理手续的朋友。
保费融资虽然是好的资产配置工具,但也不是稳赚不赔的买卖,利率波动、保单分红不及预期等都可能带来风险。
实操中,具体选什么产品、什么币种、多少融资比例,一定要结合自己的资产状况、风险承受能力,咨询专业的理财顾问,量身定制规划,才能真正实现“借鸡生蛋”,让工具为自己的财富增值服务。
对澳门保费融资感兴趣的朋友,也可以参考一下下文:澳门保费融资科普:用2成资金,撬动9%年化收益的稳健财富杠杆
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!