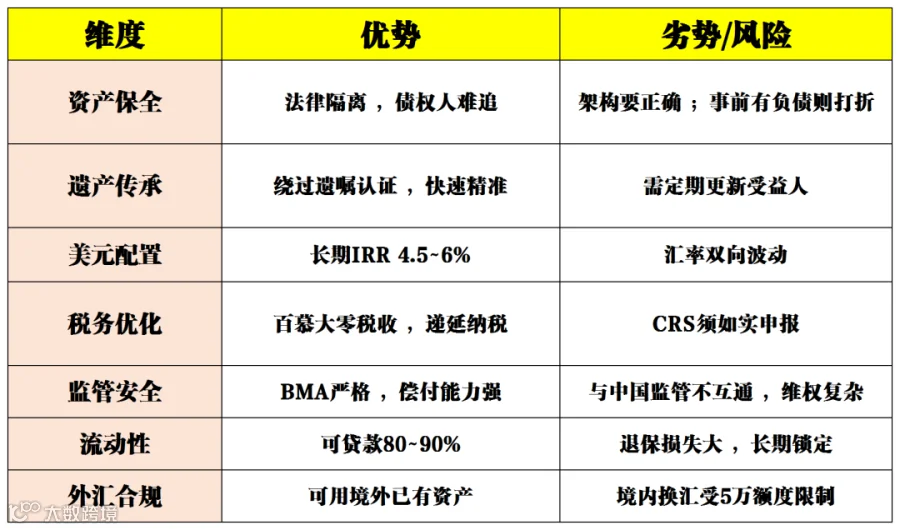
百慕大保单在资产隔离、跨代传承、美元配置三方面优势突出。
要不要买?取决于你的净资产规模、资产结构、家庭传承需求,以及……你能承受多大风险。
百慕大是英国海外领地,面积还没香港大,人口仅6.4万,但这里是全球第三大再保险中心,仅次于纽约和伦敦。
监管硬核:百慕大金融管理局(BMA)把关,IMF都认可;
玩家顶级:永明、宏利等巨头都在此设立分部,偿付能力普遍超200%;
法律友好:英美法系,合同纠纷可走国际仲裁,资产隔离架构灵活。
依据当地《保险法》,保单现金价值和你名下的其他资产天然分家,国内债权人很难追到这里。
企业主福音:万一公司出现债务纠纷,保单资产通常不会被强制执行;
婚姻防火墙:架构设计得当,保单不计入夫妻共同财产;
信托叠加:再加一层信托或私人基金会,隔离效果再升级。
注意:如果你投保前已经存在负债纠纷,可能被认定为恶意转移资产,隔离效力会失效。
英美法系下,百慕大保单的死亡赔偿金直接给受益人,不用走法院认证程序。
对中国高净值人士,百慕大保单是合规转换美元资产的重要渠道。
储蓄分红险长期IRR大约在 4.5%~6% (美元)。
百慕大本地没有所得税、资本利得税、遗产税,保单内资产增值可递延纳税甚至豁免。
对那些持有多个国籍或计划移民的朋友,PPVUL可以在保险外壳里配置股票、私募等资产,合规优化税务。
用已合规在境外的资产(海外公司分红、境外工资、海外卖房款);
一旦发生纠纷,你要委托当地律师,顾问费几万到几十万美元,还有语言、时差、法律体系差异……维权成本高到离谱。
美元保单,如果未来人民币持续升值,换回人民币后收益可能大幅缩水。
储蓄型保单通常要持有20-30年,早期退保损失很大。虽然可以保单贷款(贷出现金价值的80%-90%),但流动性还是不如股票、债券。
目前百慕大保险在中国大陆没有正规销售渠道,多通过香港或新加坡独L财务顾问(IFA)或内地私行介绍。
可投资资产(流动性)100万美元以上 ,且已有合法境外资金;
1.清点资产:确认境外合法资金规模,准备来源证明;
2.核实顾问:查证IFA是否持有香港SFC或IA牌照,签书面协议;
3.尽调保险公司:看BMA偿付能力报告、分红实现率、投诉记录;
4.设计架构:确定投保人/被保人/受益人,必要时加信托;
5.税务合规:请熟悉中税法和CRS的跨境税务律师出具意见;
6.定期检视:每2-3年复审一次,配合家庭变化(婚育、移民、税籍变更)做调整。
背景:张先生,45岁,广州制造业老板,总资产约8000万人民币(80%在公司),境外合法资金200万美元(香港子公司分红)。两个儿子,企业担保多,担心债务波及家庭。
以太太为投保人,张先生为被保险人,两个儿子各50%受益人
产品:百慕大终身寿险(保额300万美元)+ 储蓄分红险(100万美元)
架构:香港持牌信托公司作为受益人,通过家族信托二次分配
收益:储蓄险25年IRR约5.2%,总现价约330万美元
背景 :王女士,38岁,深圳科技高管,年入400万人民币,计划3年后移居英国。境外已有150万美元(英国账户),担心移民后全球征税。
在获得英国永居前,通过香港IFA投保百慕大PPVUL(100万美元)
保单内配置:50%全球股票基金+30%美元债券+20%另类资产
税务递延:成为英国税务居民前,保单内收益无需申报英方个税
背景:李氏家族,净资产约8000万美元,分布:境内A股60%、新加坡房产20%、香港存款20%。家族成员在中国大陆、香港、加拿大三地,传承复杂,担心未来遗产税。
新加坡私人信托公司作投保人,百慕大PPVUL(500万美元)
配套:离岸遗产规划律师、跨境税务顾问、资管公司三方协同
传承效率:身故赔偿金直接注入信托,三地子女无需分别申请认证
税务节省:预计节约潜在遗产税及资本利得税数百万美元
A:部分公司允许在境内签署,但大多要求亲赴香港或其他允许地区,与持牌顾问面签。资金必须从境外账户缴纳。
A:保证部分看合同。非保证分红每年公布,主流公司历史实现率在70%~100%之间。
A:BMA要求持有超额资本,百慕大寿险公司尚无倒闭先例。也可以选再保险分散风险。
A:可以,通常贷出现金价值的80%~90%,利率约5%~7%,不影响保单运行。
A:可以汇回国内,但要走正规换汇渠道,可能受外汇额度限制。建议受益人在境外开账户接收。
百慕大保单是件利器,用好了能护住家产、传好财富;用不好,可能就是一笔昂贵又麻烦的海外资产。
决策前,务必找独立的法律、税务和保险顾问做全面评估。别跟风,别只看收益,更别走灰色通道。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!






 快乐人生工作室