


当下高净值家庭面对的难题越来越一致:
-
想分享全球市场红利,又怕波动回撤 -
想做美元资产配置,又要兼顾人身保障 -
想把财富稳稳传给下一代,还要兼顾隐私与债务隔离 -
今天就把富卫人寿(百慕达)Private系列・指数型万能寿险 IUL 讲透 。
它不是普通保险,而是一套保障 + 指数增值 + 资产保全 + 私密传承的综合方案,也是当下亚太高净值人群配置离岸资产的热门选择。

01、IUL 到底是什么?
IUL = Indexed Universal Life指数型万能寿险。
简单说就是:人寿保障打底 + 指数挂钩增值 + 万能灵活账户既有寿险的杠杆与传承属性,又能参与全球指数成长,同时下有保底、上不封顶,进可攻、退可守。
这一次我们聊的,是富卫百慕达高净值专属 Private 版本,由富卫人寿保险(百慕达)有限公司承保,受百慕达金融管理局 BMA 严格监管,安全等级与私密性拉满。
02、富卫百慕达 IUL:5 大核心优势,直击高净值痛点
1️⃣ 挂钩权威指数:诺贝尔经济学奖模型加持
不盲目追高,不裸奔承受风险。
富卫 IUL 核心挂钩:S&P 500® Engle 8% VT TCA 指数
-

-
基于诺贝尔经济学奖得主 罗伯特・恩格尔 的波动率控制模型 -
动态调整股票 / 现金 / 对冲工具,把年化波动率控制在约 8%; -
回测表现更稳、回撤更小,长期风险调整收益更优。 -
过去 17 年回测数据显示:
-
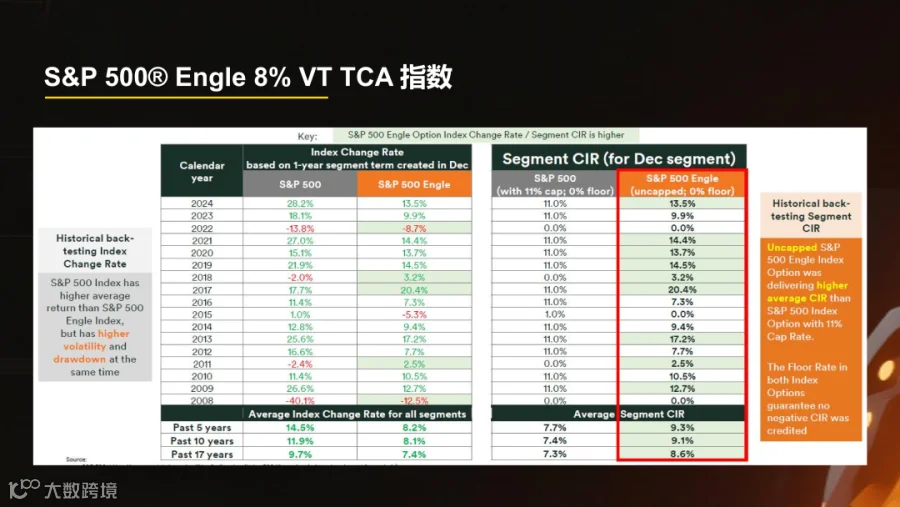
传统标普 500 波动大、回撤深 -
Engle 8% 指数下跌更浅、上涨更稳真正做到:涨的时候能跟上,跌的时候不亏本金。 -
2️⃣ 0% 保底 + 无封顶 + 保证利率,安全感拉满
这是 IUL 最打动高净值客户的设计:
- 指数账户:0%保底收益,指数再跌,账户价值不缩水、不回撤
- 现行参与率 100%,最低不低于 50%
- 无收益上限,市场好时充分分享红利
- 固定账户:2.3% 退保累计保证利率
长期底仓收益写进合同,穿越周期更安心 -
一句话总结:只跟涨、不跟跌,收益落袋为安,本金永远安全。
3️⃣ 高杠杆寿险:用更少保费,撬动更大传承
IUL 本质是寿险,保障属性非常强:
-
投保年龄:1 天–75 岁 -
缴费期:1/5/10 年可选,灵活匹配现金流 - 最低保额100万美元起,高净值门槛清晰
- 19–56岁:最高300万美元免体检额度
健康状况良好,无需复杂体检流程 -
举个真实案例(资料来自方案):40 岁企业主王先生,非吸烟
-
保额:300万美元 -
缴费:5年缴,总保费258,560美元 - 人寿杠杆高达11.6倍。
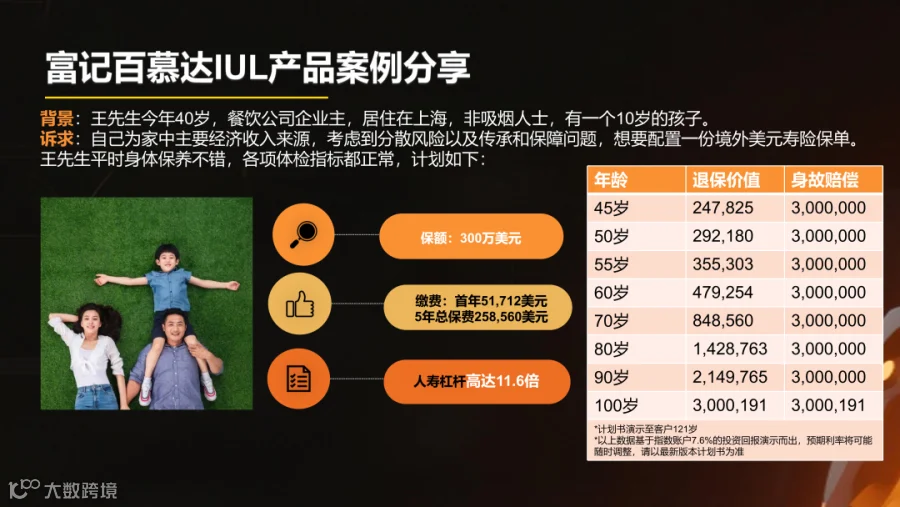
保单价值稳步增长,100岁时现金价值≈保额,保障与储蓄完美合一。
4️⃣ 万能灵活:缴费、提取、配置全自由
IUL 被称为保险界的变形金刚:
-
保费可根据现金流调整金额与频率; -
指数账户 + 固定账户,每年可切换一次投资策略; -
支持保单贷款、部分提取,兼顾流动性; -
5种身故支付方式,按需分配给家人; -
第10个保单年度起,每年额外0.35%忠诚奖励,一直领到100岁前。 -
企业主、家庭支柱非常适合:生意好时多缴,周期波动时少缴,急用资金可提取,保障不中断。
5️⃣ 百慕达制度优势:隐私、隔离、传承一步到位
选择百慕达保单,不止是产品,更是法律架构:
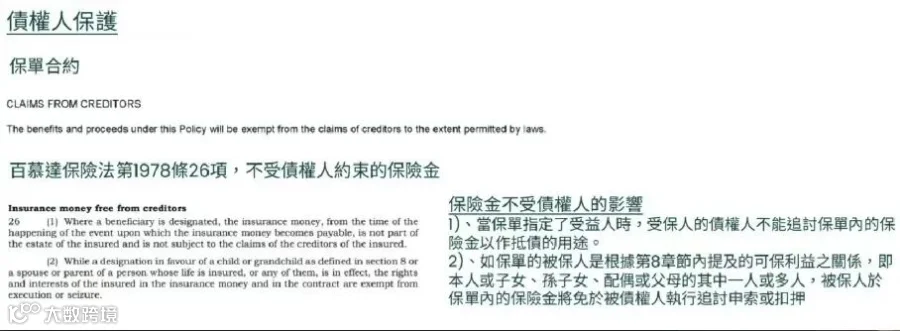
- 1.BMA 严格监管,1978 年保险法案优先保护保单持有人;
- 2.保险金免受债权人追偿(法律明文规定)
-
婚姻变动、企业债务、跨境诉讼,资产屏障清晰; -
-
3.保险公司提供集成信托架构,隐私性极强; -

-
4.受益人直接领保险金,绕过遗产认证,定向传承。 -
对企业主尤其关键:企业风险≠家庭风险,保单资产独立于个人债务之外。
03、谁最适合配置富卫百慕达 IUL?
符合以下任一情况,都值得重点了解:
-
1.想做美元资产配置、分散汇率风险的家庭 -
2.企业主 / 高管,需要债务隔离、资产保全 -
3.希望高杠杆寿险 + 稳健增值两不误 -
4.重视财富私密传承、避免婚变分割 -
5.认可全球指数长期价值,又不愿承受亏损 -
6.总资产超过 100 万美元的高净值人士(投保门槛)
04、投保门槛与流程
基本要求
-
身份:中国内地 / 港澳台及合规地区居民 -
最低资产申报:>100万美元 -
-
保额:100万美元起 -
资金来源合法,提供资产 / 收入证明(英文版本) -
投保方式
-
内地客户无需赴百慕达,可前往香港完成签约 -
支持内地医院和指定体检中心体检,费用达标后可报销
写在最后
很多人把 IUL 当成 “高收益理财”,其实它的真正价值是:一张保单,同时解决:保障、增值、流动性、隐私、传承、隔离。
在波动加剧、不确定性上升的时代,高净值家庭更需要的不是 “搏一把高收益”,而是安全、确定、长期、合规的底层资产。
富卫百慕达 IUL,用指数分享时代红利,用保底守住家庭底线,用法律架构守护家族财富,用寿险杠杆完成代际传承。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
