全球经济波动加剧,CRS监管全面升级,加密资产也不再是隐秘角落...
越来越多的中国高净值家庭开始思考同一个问题:手里的美元资产到底该怎么配,才能既安全又增值还能灵活传承?
有没有一种工具,能跟上全球股市的长期红利,同时守住本金不亏,还能兼顾流动性、隔离性和传承性?
今天我们就深度拆解一款在新加坡和百慕大市场备受关注的美元指数型储蓄保险——Prospera FlexiGrowth Indexed Savings(PFG)。
它把指数增长 + 保底保本 + 灵活支取 + 财富传承四大核心功能融于一体,成为当下美元资产配置中非常亮眼的“进阶方案”。
Prospera FlexiGrowth 是一款储蓄导向的美元指数型万能寿险,由百慕大注册、新加坡持牌的人寿保险公司承保。
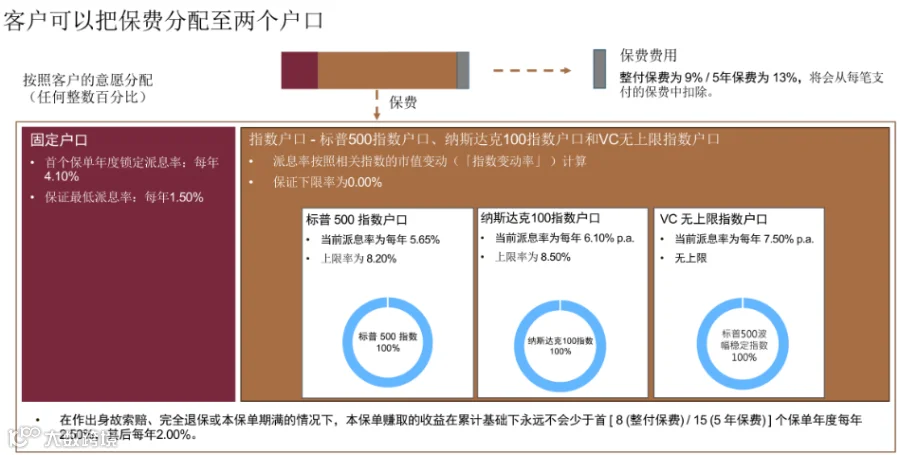
你交的保费,一部分进入固定收益账户,拿稳健利息;另一部分进入指数联动账户,对标全球主流指数(标普500、纳斯达克100、标普500波幅稳定指数),分享市场上涨的红利。
再加上寿险保障、保单贷款、部分提取、更换受保人等一系列灵活设计,让它在传统储蓄险和纯投资工具之间,找到了一个难得的平衡点。
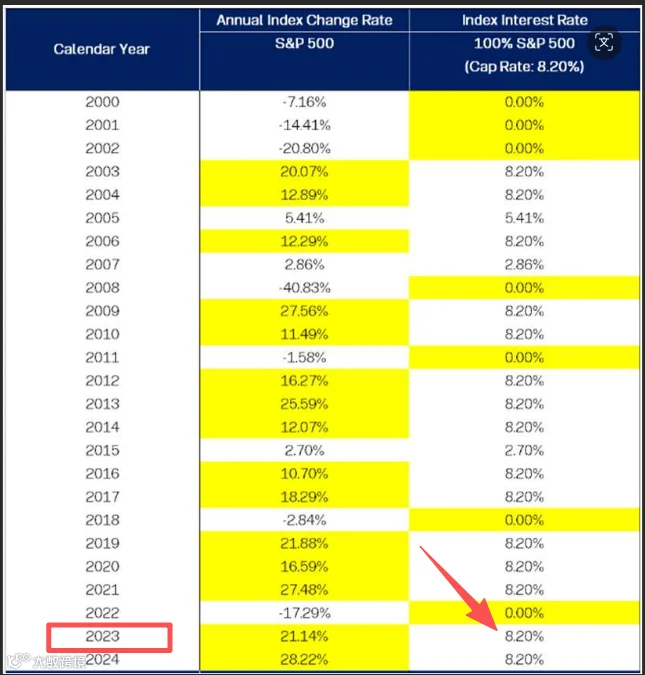
无论标普500、纳斯达克100当年跌多少,你的指数户口收益最低为0%,不会倒扣本金。
过去25年的历史数据验证了这一点:在2008年金融危机、2022年加息暴跌等极端行情中,IUL的指数户口收益均为0%,本金毫发无损。
而当市场反弹时,又能捕捉到上涨收益——2023年标普500涨超20%,对应的指数户口获得了8.2%的封顶收益(以标普500户口为例)。
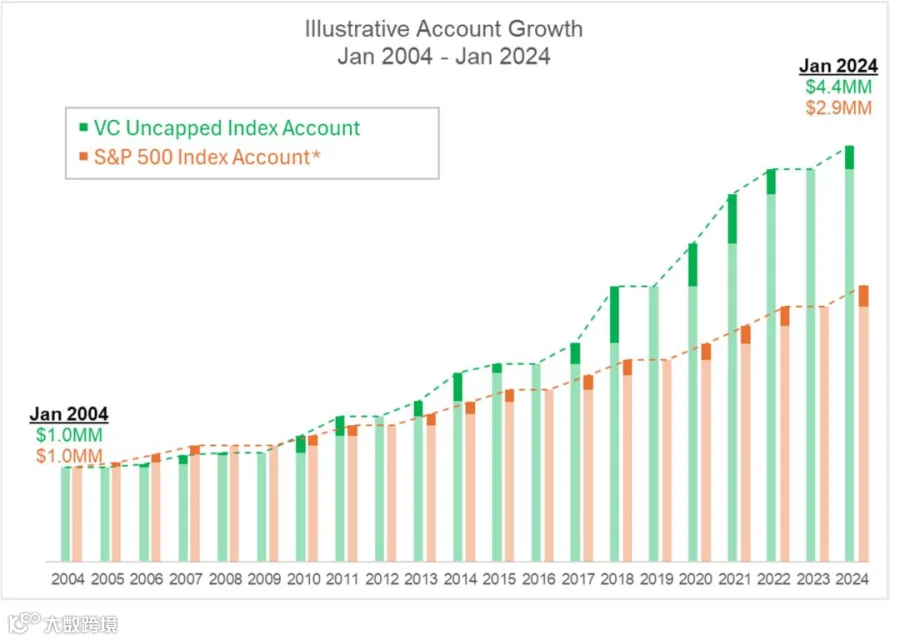
它挂钩的是标普500波幅稳定指数,通过动态调节仓位将波动率控制在10%左右,既平滑了极端波动,又取消了收益上限。
过去20年的回测数据显示,它在70%的年份里跑赢了有上限的标普500指数账户。
即使你不投指数账户,放在固定户口的钱也能享受不错的保底收益:
这笔钱随时可以转入指数账户,或者在市场高位时转回固定户口锁定收益。每个保单年度最多可进行4次自由转移。
4. 真正进可攻退可守:流动性、传承性、收益性全都要
与传统储蓄险相比,Prospera FlexiGrowth 在灵活性上优势明显:
i. 保单贷款:急用钱时,可贷出现金价值的80%-90%,利率透明不影响保单继续增值。
ii. 部分提取:缴满保费后,可通过部分退保提取现金价值,满足子女教育、养老、应急现金流等需求。
iii. 指定后续持有人/受保人:保单持有人可以提前指定第二持有人或第二受保人,实现跨代传承,避免遗产纠纷。
iv. 受保人转换选项:在世时可直接更换受保人,保单继续有效,财富平稳交接。
v. 身故赔付:最低赔付已交保费的101%,保障杠杆高。
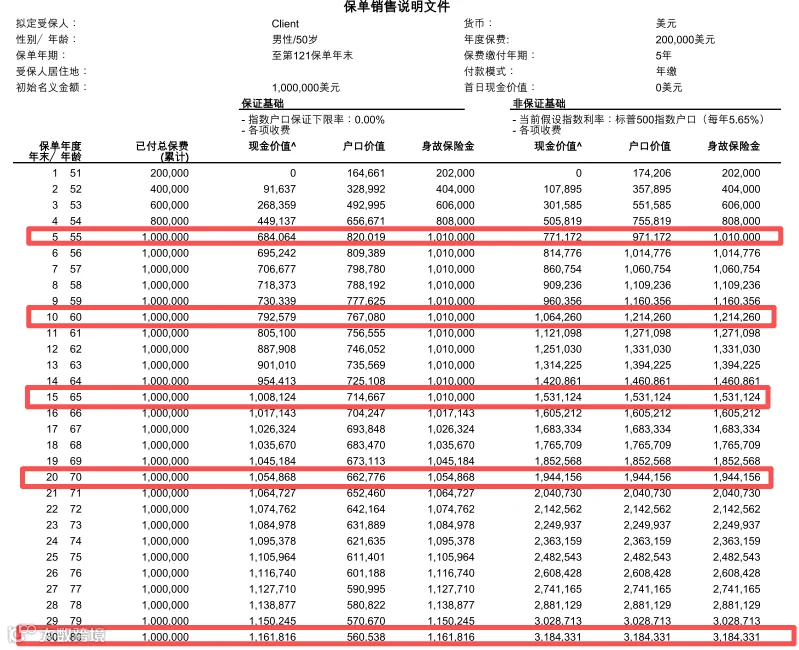
我们以一份计划书为例(50岁男性,年缴20万美元,缴费5年,总投入100万美元):
在当前假设利率下(标普500账户,演示利率5.65%):
即使在最差保证情况,指数收益一直为0%,只拿固定户口最低收益:
90岁时仍有保证现金价值,年化约0.67%,本金绝对安全。
与市场上主流的分红储蓄险相比,Prospera FlexiGrowth 的保证部分明显更高(前15年每年保证2.50%收益),而非保证部分的潜在回报也更具竞争力。
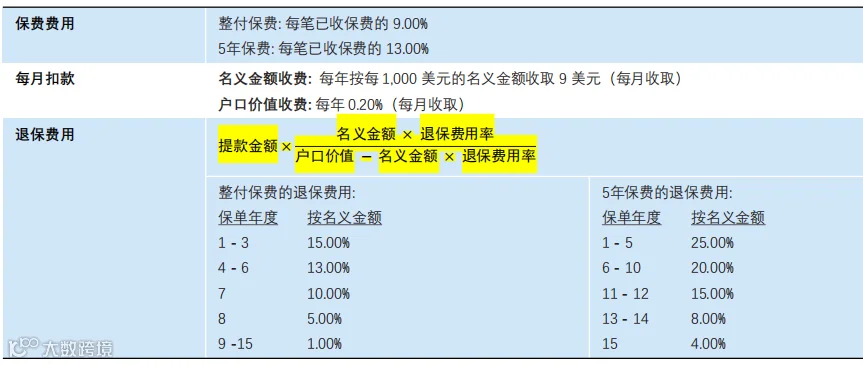
很多人担心万能险费用不透明,但Prospera FlexiGrowth把每一笔费用都写进了合同:
1.保费费用:整付9%,5年缴13%(保证不变);
2.名义金额费用:每年每千美元名义金额收取9美元(保证不变);
综合来看,Prospera FlexiGrowth 特别适合以下人群:
1.希望配置美元资产,但又怕股票波动、不想亏损本金;
2.已有基础保障(重疾、医疗、定期寿险),希望提升长期储蓄收益;
3.计划给子女准备海外教育金,或为自己补充养老金;
4.希望实现财富跨代传承,避免遗嘱认证和遗产纠纷;
简单说:想做中长期美元增值 + 保底安全垫 + 灵活取用 + 财富传承的家庭,这款IUL是非常值得考虑的核心底仓。
2026年CRS已覆盖全球100多个国家,加密资产也纳入自动交换范围。
真正优质的美元资产工具,不再靠隐蔽取胜,而是靠稳健、透明、灵活、可解释。
Prospera FlexiGrowth 用「下跌保本、上涨共享、费用保证、灵活支取、传承可控」的完整逻辑,给高净值家庭提供了一条更安心、更具想象空间的长期增值路径。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等可在本公众号后台私信留言,我会完整为你解答。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。
请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!