


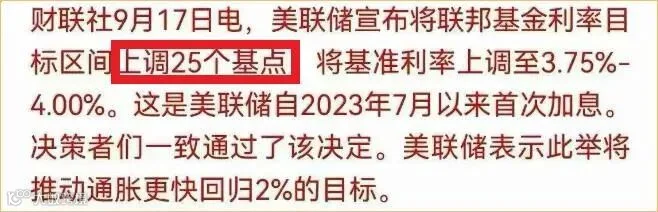
美联储昨天凌晨开了一枪。
加息25个基点,联邦基金利率上调至3.75%—4.00%。
这是三年多来的第一次。
这一枪打掉的不是钱,是你过去三年降息幻觉的延续。
美联储主席沃什在新闻发布会上说了一句话:通胀还没真正下来,美联储不会停手。
点阵图更狠。
18位决策者里,16位预计今年还要再加息一次。
这意味着昨晚那25个基点不是一次性加息,是加息周期的第一枪。你公司账上趴着的那些美元资产,可能要换个思路看了。
-01-
内地企业主的"三把火":最先烧到的是这三件事
我做这行15年,每次美联储动作,客户问得最多的是跟我有什么关系。这次加息,最先烧到内地企业主的是这三件事:
第一把火,人民币贬值压力。
美元指数昨晚重新站上100。
美元强,非美货币就弱。你公司账上的人民币想换出去做美元结算,每涨一个点都在吃利润。
一位做出口的张总跟我说,反正美元进来了就放着,等需要的时候再换。结果人民币从7.0一路走到7.3,他那500万美元的资产,瞬间少了一百多万人民币。
第二把火,海外融资成本上升。
你如果在海外有美元贷款,
昨晚那25个基点直接体现在你下个月的利息账单上。
美联储同步把银行贷款基准利率从3.75%拉到4.00%,这是银行给优质客户的最低利率。你之前签的浮动利率贷款,下一个重定价日就会按这个新基准走。
第三把火,美股波动加大。
道指昨晚跌1.21%,创6月中旬以来收盘新低。
10年期美债收益率逼近5%,30年期摸到5.35%,20年新高。
美股是全球资产配置的锚,锚一动,你的出口订单、海外投资、跨境并购估值,全都跟着晃。
-02-
反向受益:这次加息,给谁创造了机会
美元升值,对持有美元资产的人是利好。
你手里的人民币缩水,但你的美元资产等比例"变贵",这就是境外美元保单的第一个反向受益逻辑。
举个最直接的例子:
你2023年前买了一份新加坡的美元储蓄险,年缴10万美金,缴5年。现在这份保单的现金价值,已经因为你账户里的美元更值钱而自动增厚。
第二个反向受益:美元储蓄险的保证利率。
加息周期下,新发的美元储蓄险产品保证利率会跟着水涨船高。
立桥人寿的「智选储蓄保」去年还能给到5年期保证复利4.35%。
这个数字在2022年降息周期里不算什么,但放在今晚凌晨之后,美联储基准利率3.75%—4.00%,4.35%的保证复利,已经是市场里最稀缺的零风险美元资产了。

第三个反向受益,也是最关键的,IUL的策略价值。
IUL(指数型万能寿险)挂钩的是美股指数(通常是S&P 500)。
它的设计是:指数涨,你赚涨幅(封顶或不封顶);指数跌,你的现金价值不亏,有0%保底。
加息周期下,美股波动加大。这对IUL反而是好事
AIA Singapore的PIL II、百慕大宏利的Global IUL,都是这个逻辑。
对企业主来说,IUL不是投资品,是美元保本+美股敞口的复合工具,这是单一股票、单一债券都给不了的策略价值。
-03-
LIRP贷款:加息周期下的美元提款机
大部分企业主没意识到这件事。
LIRP(Life Insurance Retirement Plan),也叫寿险退休计划或保单贷款体系。
核心机制是这样的:你有一份高现金价值的美元保单(比如IUL或终身寿险),可以向保险公司或第三方银行申请质押贷款。
贷款利率远低于传统信贷,而且不需要审查你的企业征信、不需要抵押其他资产。
在加息周期下,LIRP的价值体现在三件事:
第一,融资成本可控。
美联储把基准利率从3.75%拉到4.00%,但保单贷款利率是按保单合同走,不会同步飙升。你2021年签的保单,贷款利率可能还是5.5%。这个利率锁定,在加息周期里值大钱。
第二,资金用途自由。
银行贷款你得说用途,保单贷款不用。
资金可以直接用于企业经营、跨境周转、甚至再投资。
第三,资产不增不减。
你的保单现金价值继续按原策略增长(IUL继续挂钩指数、终身寿继续复利),但你手里多了一笔现金。资产在长,钱在用,两不耽误。
这就是LIRP的应用场景。
-04-
写给企业主:现在应该重新评估的3件事
美联储这一枪,不是事件,是新趋势的起点。
过去三年的降息红利已经吃完,利率正常化的时代来了。
1.你现在应该重新评估的第一件事:你的美元资产是存款思维还是配置思维。
存款思维是放着等涨,配置思维是按目标分仓:
2.你现在应该重新评估的第二件事:你的美元保单够不够覆盖你的核心目标。
子女教育金、企业应急金、家族传承金,这三笔钱,每一笔都对应一种保单结构。不是越多越好,是结构要对。
3.你现在应该重新评估的第三件事:把汇率管理和美元资产结构分开。
汇率是市场给的,你控制不了。
但美元资产的结构,是你可以设计的。
同样的500万美元,全在银行存款和50%储蓄险+30% IUL+20% LIRP可用,抗风险能力完全不一样。

昨晚凌晨美联储加息的那一枪,不是结束,是开始。
美元资产配置是个性化的事,欢迎评论区留下你的需求聊聊,帮你理清思路。