


近日,OECD发布最新CRS数据,一组直白且震撼的数据,给所有持有境外资产的人群敲响警钟。
目前全球已有116个国家税务机关启动CRS信息交换;仅2024年,就完成1.71亿个金融账户信息交换,涉及资产总价值接近13万亿欧元。
跨境资产透明化时代,已然彻底到来。
以往大家惯用的离岸架构、多层持股、空壳公司藏资产的方式,基本失效。境外账户不再隐秘,内地居民的海外资产一览无余。
直白说一句:资产没有消失,但藏资产的空间,彻底没了。
在这场全球税务透明化浪潮里,高净值人群的财富逻辑正在彻底改写:摒弃暗箱操作,拥抱合规规划。
合法、安全、确定,成为资产配置的底层标准。
其中,很多人都有一个疑问:CRS严查信息,香港保单也会被披露,现在配置还有意义吗?值得入手吗?
今天用通俗易懂的大白话,把这件事讲透彻。
01 先纠正一个关键误区:披露≠征税
首先要明确:纳入CRS交换名单,不代表要额外交税。
CRS的核心本质,是跨境金融信息自动交换机制,目的是透明资产而非新增税务条款。
在CRS规则下,香港保险公司必须如实上报三类客户信息:
身份信息:个人身份、居住地址、税收居民身份;
资产信息:保单现金价值、退保价值;
变动信息:保单年度分红、资金往来记录。
很多人看到信息上报就焦虑,实则完全没必要。
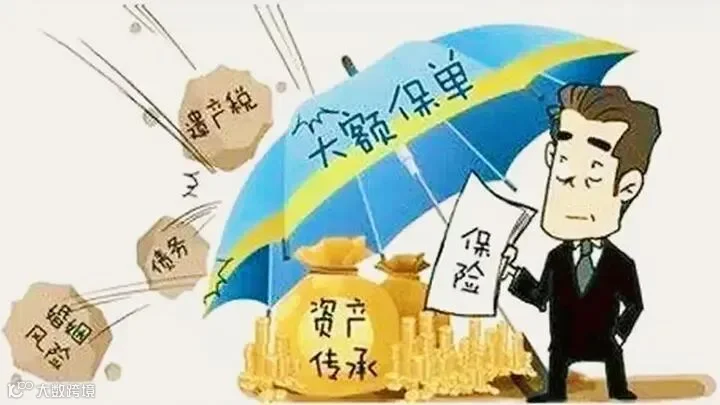
CRS淘汰的,是不合规隐匿资产、恶意避税的灰色操作;而香港大额保单是合法合规的跨境财富管理工具,不仅不受冲击,优势反而愈发凸显。
透明时代,财富安全感从不来自藏起来,而来自确定性。
香港大额保单最核心的价值,就是三重确定性:税务规则确定、债务隔离边界确定、财富传承路径确定。
02 税务维度:合规节税,守住到手财富
CRS让所有海外资产透明化,靠隐匿避税的路子彻底走不通。如今高净值人群的共识是:不钻灰色漏洞,依托合法政策,享受税务红利。
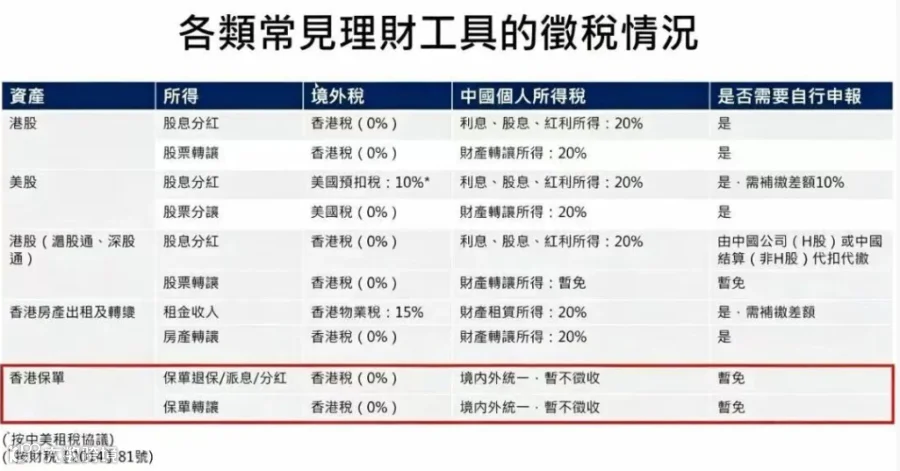
1、个人所得税:双重免税,安全性拉满
1)身故理赔金免税:内地《个人所得税法》第4条、香港《税务条例》均明确规定,保险身故理赔金免征个税;
2)保单分红暂不征税:目前内地、香港现行税法,均未将保险分红纳入征税范畴,长期享受税收优惠;
3)资产增值税务递延:只要不退保、不提取保单收益,资产增值属于未实现所得,无需缴纳税费。
截至目前,公开市场中没有一例港险分红收益征税案例。它不是对抗CRS,而是在规则之内,走出一条税负最轻的合规路径。
2、遗产税:提前布局,对冲未来风险
虽说内地目前没有征收遗产税,但相关筹备工作早已提上日程。
而香港保单有着天然优势:身故理赔金直接给付受益人,不计入遗产清算范围。
未来若内地遗产税正式开征,这一结构能直接实现合法节税,提前对冲税务不确定性,守住家族财富。
03 司法维度:独立屏障,隔离经营风险
对于企业主、高净值人群而言,比起税务问题,更让人忌惮的是经营风险牵连家庭资产。
一次联保担保、一场投资对赌失败,多年积攒的家产就可能被查封冻结。
这里要科普一个绝大多数人不知道的关键知识点:
CRS交换税务信息 ≠ 法院可以强制执行资产。

简单来说:税务能查到,但债务很难动。香港保单如同资产安全垫,有效隔绝经营与债务风险,守住家庭底线资产。
04 传承维度:制度化安排,避免财富流失
行业里有一句扎心实话:很多财富不是亏没的,而是传承中被拆分、流失的。
房产、存款、股权等资产传承,要面临公证、确权、继承人纠纷、手续繁琐等诸多问题,财富极易分散缩水。
而香港大额保单,是最简单直白的财富传承工具:
1.定向精准给付:理赔金直接给到指定受益人,避开复杂的继承公证流程;
3.低成本高杠杆:传承过程无额外手续费,同时借助保单杠杆,放大传承资产体量;
4.私密性极强:资金给付无需告知其他继承人,安静完成财富传递。
传承的本质,是把财富决定权握在自己手里,把确定的保障留给家人。
写在最后
CRS从来不是财富危机,而是一场资产持有方式的合规重构。
过去,很多人配置香港保单,看重的是高收益、多币种;
现在,大家配置港险,看重的是合规、安全、确定性,用来化解税务、债务、传承三大财富焦虑。
未来的财富差距,从来不在于收益率高低,而在于资产结构是否合法、最终结果是否确定。
真正的高净值人士,从不追求短期极致收益,而是搭建一套任何市场环境、任何政策周期,都能稳稳存续的资产结构。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。
请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
