


2026年,全球税务监管迎来颠覆性升级!
BVI、开曼群岛已率先实施CRS 2.0,香港提交立法草案,新加坡同步跟进,一场覆盖更广、穿透更深的税务信息交换浪潮正席卷全球。
对拥有海外资产的中国高净值人群而言,这不是遥远的政策条文,而是财富透明度与合规性的终极考验。
从 CRS 1.0 到2.0,到底升级了什么?境外资产如何被监管?合规时代,有没有既能资产保值、又能优化税务的工具?今天一文讲透!
01、CRS 是什么?从1.0到2.0,监管全面升级
1. 通俗理解 CRS
CRS(共同申报准则),简单说就是全球110+国家/地区税务机关的信息共享联盟。
核心逻辑:你在海外银行、券商、保险公司的账户信息(存款、股票、现金价值保单等),会被当地金融机构收集,自动报送回你税务居民身份所在国,杜绝跨境逃税。

2024年,全球通过CRS交换1.71亿个金融账户,涉及资产近13万亿欧元,监管力度可见一斑。
2. CRS 2.0 三大核心升级,直击避税漏洞
2026年落地的CRS 2.0,不是小修小补,而是系统性围堵,三大变化影响所有人:
-
1)资产范围扩围,加密资产全覆盖
-
新增加密资产、央行数字货币、电子货币,加密交易平台、托管机构必须报送信息,数字资产不再隐身。 -
-
2)身份识别穿透,双重身份无处藏
-
以前双重税务居民可选低税率地区申报,现在必须申报所有税务居民身份,向所有所属国报送,堵死身份套利漏洞。 -
-
3)空壳架构拆解,实际控制人精准锁定
-
多层离岸公司、信托架构被穿透审查,必须披露最终实际控制人,靠壳公司藏资产的时代彻底终结。 -
3. 落地进度:多地已启动,2028-2029年全面生效
-
2026年1月:BVI、开曼群岛正式采集 CRS 2.0 数据; -
2026年4月:香港提交立法草案,2028 年交换加密资产信息,2029 年全面实施; -
2028 年:新加坡启动 CRS 2.0,全球监管闭环成型。 -
-

02、CRS 不是走过场!境外资产已被实时监控
很多人误以为CRS 只是信息流转,跟我无关,但事实是:信息交换早已转化为税务稽查行动,补税案例频发。
1. 你的境外资产,早已打包传回国内
2017 年中国实施 CRS 后,中国税收居民的境外银行账户、证券账户、现金价值保单,每年都会被自动交换至国家税务总局,资产明细一目了然。
2. 多地税务稽查,补税金额惊人
2025 年至今,上海、浙江、广东、厦门等多地通报境外收入未申报补税案例:
-
北京居民:境外收入未申报,补税 + 滞纳金51万元; -
厦门居民:境外资产未申报,补税近700万元; -
港美股投资者:2022-2024 年股票收益被追缴个税,单笔十几万至数百万元不等。
2026年1月,国家税务总局明确:2017年起境外收入补税追溯,自查 2022-2024 年境外所得,合规压力拉满。
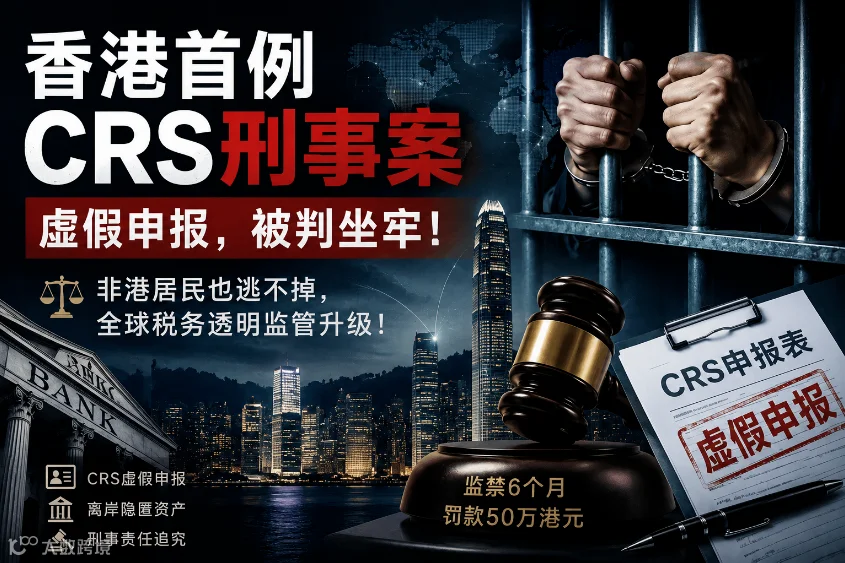
2026年3月份香港出现首例因为虚假申报被判刑入狱的刑事案。
3. 关键提醒:税务居民身份才是核心
别以为拿海外绿卡 / 护照就能避税!
中国税务居民判定标准只有一个:在中国有住所(户籍、家庭、经济利益在国内);一个纳税年度内在中国居住累计满183天。
哪怕持有外国护照,只要家庭、资产核心在国内,仍属中国税务居民,全球收入必须申报纳税。
03、合规时代,IUL 成高净值人群新宠
CRS 2.0 下,藏资产已行不通,合规 + 保值 + 税务优化成核心需求。指数型万能寿险(IUL) 凭借独特设计,成为高净值人群的热门选择。
1. 通俗读懂 IUL:下有保底,上有封顶的终身寿险
IUL 是终身寿险,核心特点:现金价值挂钩市场指数(如标普 500),收益保底不封顶。
-
指数下跌:收益最低 0%,不亏钱; -
指数上涨:按约定比例分享涨幅,有封顶上限; -
2026年2月,宏利新加坡签下3亿美元保额 IUL 保单,刷新吉尼斯纪录,印证高净值人群青睐。 -

2. CRS 时代,IUL 三大核心优势
(1)税务效率:递延纳税,传承更高效
在新加坡、香港等司法管辖区,符合条件的 IUL现金价值递延纳税,身故保险金可通过信托架构高效传承,合规优化税务成本。
(2)资产隔离:债务风险防火墙
保险合同具有债权隔离属性,企业经营风险、个人债务纠纷时,IUL 保单可保护家庭资产,避免被追偿。
(3)稳健增值:低利率时代的安全港
全球市场波动加剧,IUL保底锁利结构,兼顾安全性与增长潜力,适合长期资产配置。
(4)CRS 申报:合规披露,避免重点关注
IUL 属现金价值保单,需纳入 CRS 申报,但与银行存款、股票相比,申报信息更简单,税务处理更灵活,合规披露后反而减少被稽查风险。
3. 重要提醒:IUL 并非人人适合
-
不适合:短期投机、现金流紧张、对复杂产品无认知的人群; -
适合:长期持有(10年 +)、现金流充裕、追求合规保值 + 税务优化的高净值家庭。
配置境外 IUL 必须遵守外汇管理规定,资金来源合法,如实 CRS 申报,合规是底线。
写在最后
CRS 2.0 落地,全球税务透明化已成不可逆趋势。
对高净值人群而言,与其试图 “躲藏”,不如主动拥抱合规,提前规划。
从 CRS 1.0 到 2.0,监管越来越严,资产透明化、税务合规化是必然选择。IUL 作为兼具保障、增值、税务优化、资产隔离的工具,正成为合规时代的重要配置。
真正的财富安全,从来不是藏得多深,而是合规多稳。提前布局,才能在全球监管浪潮中,守护好家族财富,实现长期稳健传承。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。如涉版权问题,请后台留言删除,谢谢!
