近两年,在资产避险、财富传承、全球资产配置的风口下,IUL指数型万用寿险彻底出圈,成为高净值人群资产包里的刚需配置。
香港IUL凭借杠杆高、收益灵活、资产多元化的优势,火爆理财圈。今天给大家深度拆解一款香港IUL中的王牌产品:富卫非凡致富IUL。

01、IUL分两类,看懂再入手不踩坑
目前全球流通的IUL产品,主要划分为两大赛道,适配不同理财需求的投资者,通俗易懂可分为:
1.杠杆型寿险:主打高杠杆保障,兼顾资产储蓄增值,一边撬动高额身故保额,一边依托指数实现资产增值,攻防兼备,是财富传承、风险对冲的首选;
2.纯储蓄寿险:无杠杆加持,核心聚焦资金稳健增值,保障属性薄弱,更适合单纯存钱、低风险理财的人群。
纵观整个香港保险市场,目前仅有几家保险公司获批发行杠杆型IUL,而香港富卫非凡致富是其中特色最鲜明、适配性最强、性价比最高的一款产品。
在缴费规则上,这款产品把人性化灵活度拉满。
投保初期可自由锁定缴费期限,支持趸交、5年交、10年交三种主流方式。
02、六大硬核优势拆解,富卫非凡致富凭什么出圈?
01、费率碾压同行,新马同品保费直省30%
在理财圈,性价比永远是硬通货,而费率就是IUL产品的核心竞争力。富卫非凡致富凭借精算优势,把保费费率压到行业谷底,费率仅为新加坡同类主流产品基准费率的20%-30%。
直白来说,同等保额条件下,比新加坡友邦IUL保费便宜25%左右,对比新加坡全美IUL保费更是直降30%,省钱优势肉眼可见。
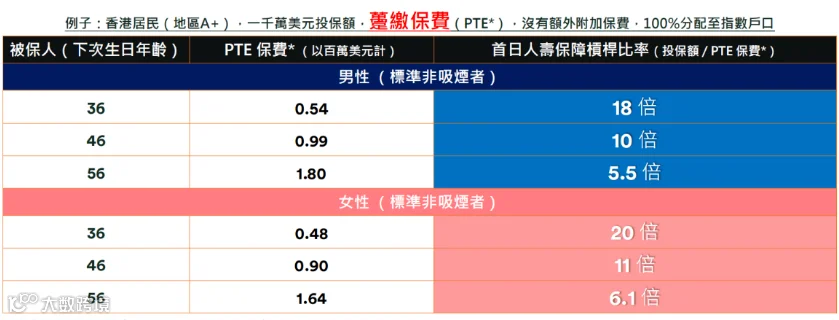
这里给大家放上精准实测数据,直观感受杠杆力度(35周岁、非吸烟健康人群):
i. 趸交方案:男性1000万保额,一次性保费仅需54万,撬动18倍超高杠杆;女性体质费率更低,投入成本更划算。
ii. 10年交方案:男性1000万保额,每年仅需缴纳8万保费,首年杠杆高达127倍,缴满10年后稳定留存12.7倍杠杆;同样,女性投保费率优于男性。
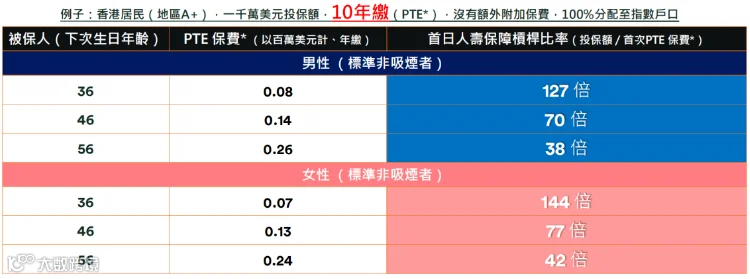
超高杠杆+超低保费,用极少资金撬动千万保障,完美契合高净值人群以小博大、低成本搭建保障底盘的需求。
02、独家挂钩创新指数,无收益CAP打破盈利天花板
市面上99%的IUL产品,清一色挂钩大众熟知的标普500指数,且普遍设置8.5%-11%的年度收益封顶线(CAP)。哪怕当年指数暴涨,投资者也只能拿到封顶收益,行情红利被硬生生截断,这也是传统IUL最大的痛点。
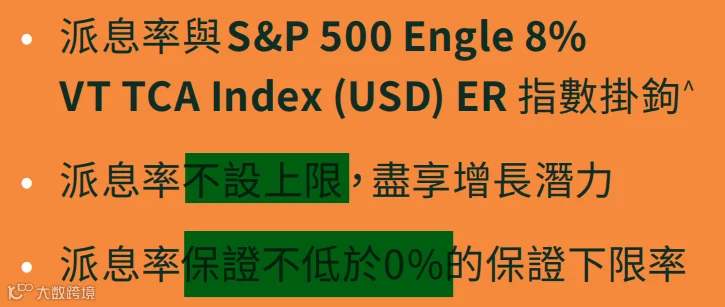
而富卫非凡致富不走寻常路,独家绑定S&P500 Engle 8% VT TCA指数。该指数由标普道琼斯指数公司在2024年12月18日正式推出,以2007年1月12日为基日,采用波动率驱动加权模式,每日动态调整、无固定展期频率,风控能力拉满。
很多人会疑惑:这款小众指数收益表现如何?给大家通俗拆解:
1.波动更小,走势稳健:过去17年数据显示,该指数年化复利7.4%,虽略低于原版标普500的9.7%,但波动率大幅降低,像一艘稳航的船,避开股市大起大落的风浪;
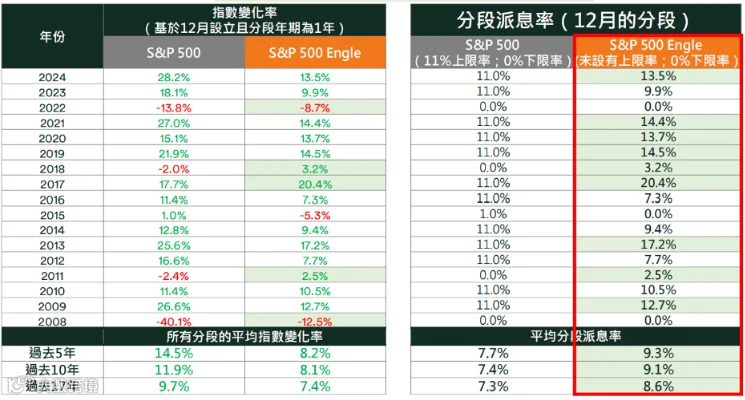
2.无收益封顶,红利吃满:产品坚守0%保底利率,且取消收益封顶限制,行情上涨时,多少收益全部结算给投资者,没有任何截留。
 受封顶规则限制,同行IUL最高仅结算11%收益;
 而同年S&P500 Engle指数涨幅达13.5%,富卫投资者直接全额锁定13.5%结算利率,收益差距瞬间拉开。
复盘过去17年历史数据,这款定制指数的平均结算派息率,长期高于带封顶限制的传统标普500挂钩IUL。短期数据差距细微,但长期复利加持下,收益差值会形成碾压级差距。
03、双账户灵活切换,2.3%保底利率稳居行业第一梯队
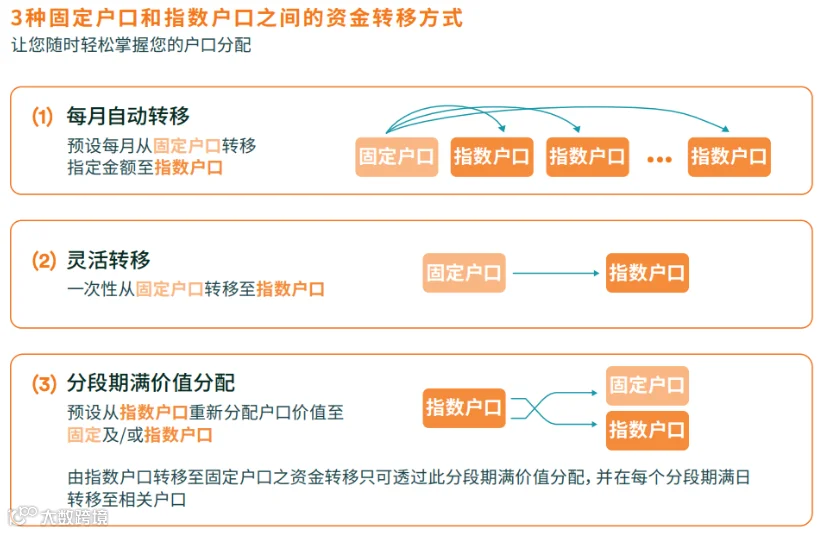
为兼顾稳健理财与行情套利,富卫非凡致富设置固定账户+指数账户双账户模式,双轨并行、灵活互通,适配不同市场行情,给资产上双重保险。
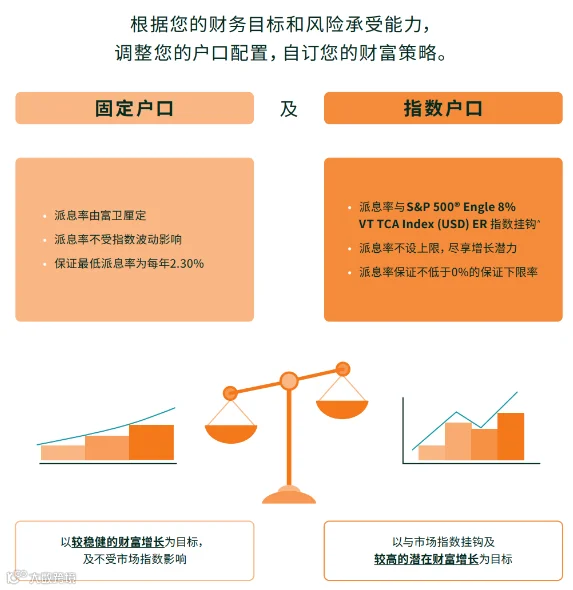
▶ 固定账户:稳健兜底,锁定确定性收益
该账户主要投资固收类低风险资产,风险趋近于零,是保单的安全垫。目前市场主流IUL固定账户,终身保底复利仅1.5%-2.0%,而富卫直接将终身保底利率拉高至2.3%,稳居行业顶端,当前实时派息率更是达到4.5%。
除此之外,固定账户还有一项隐藏保障:无论后期指数账户行情低迷、收益惨淡,身故利益绝不会低于固定账户2.3%保底利率对应的身故赔付金额,彻底杜绝资产亏损风险。

▶ 指数账户:紧跟行情,博取超额收益
也就是挂钩定制标普指数的投资账户,依托美股市场行情增值,收益弹性拉满。
▶ 双账户互通:无惧行情震荡,精准把控节奏
投资者可根据市场走势自由划转资金:
04、资金灵活支取,保障杠杆不轻易缩水
很多高净值投资者配置保险,既想要保障,又需要灵活现金流,这款产品精准拿捏该需求,做到保障、储蓄、流动性三者平衡。保单生效满1年即可申请资金提领,规则清晰透明,人性化拉满:

1.投保前5年:提领资金会收取一定手续费,不建议频繁操作;
2.第5-15年:每年提领金额≤账户价值10%,零退保手续费,且保额保持不变,保障杠杆不受影响;
3.投保15年后:提领无手续费,仅提领金额超出10%的部分,会对应下调保额。
温馨提醒:虽然支取灵活,但IUL核心价值在于长期杠杆保障+复利增值,不建议大额、频繁提领,避免损耗账户价值,影响保单长期收益。
05、扣费透明无套路,锁定费率杜绝隐形成本
内行都知道,境外保险人力成本偏高,香港、新加坡保险基础佣金与收费标准普遍高于内地,很多产品暗藏隐形扣费,新手极易踩坑。
而富卫非凡致富主打公开透明化扣费,每一笔成本清晰可查,无隐藏套路。

▶ 基础扣费
每笔保费扣除6%基础保费成本,前15年收取少量行政成本;指数管理费用会反向退回0.35%,变相降低投资成本;第5-15年,每年10%额度内的提领,免收退保手续费。
▶ 核心保障成本(富卫独有)
IUL产品核心逻辑:扣除保障成本后,剩余净保费用于投资增值。市面上绝大多数保险公司会设置两档费率(现行费率+上限费率),后期大概率上调扣费;而富卫直接永久锁定单一风险费率,且扣费标准低于新加坡同行,长期持有成本优势越拉越大。
附上男性不同年龄段千元保额扣费对比,数据一目了然:
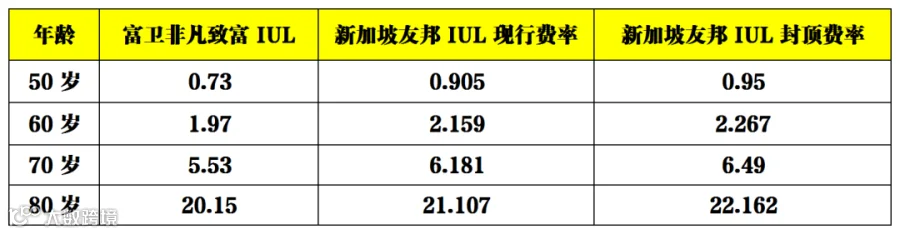
简单举例测算:60岁男性,净保额100万,富卫当年保障成本仅1970元,新加坡友邦现行费率2159元,封顶费率高达2267元。
06、真实案例实测
空谈优势不如实测数据,下面以43岁大陆居住男性、非吸烟、最优投保等级、100万美元保额为标准,拆解两种投保方案的真实收益,直观看清产品价值。
▶ 方案一:趸交投入
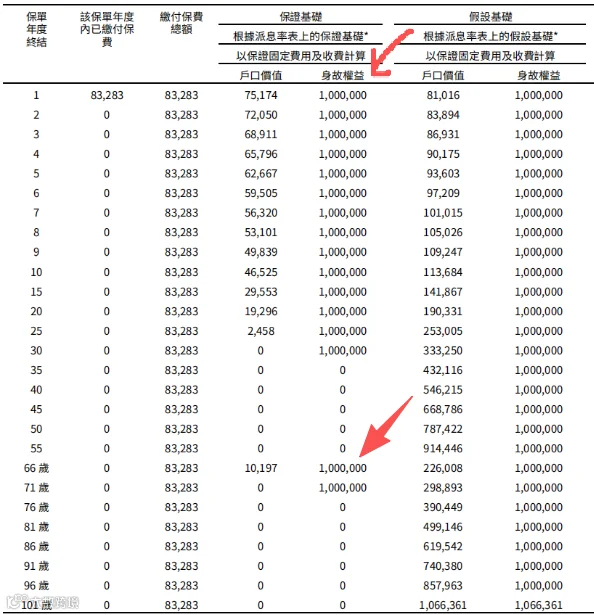
一次性缴纳保费83283美元,杠杆倍数接近12倍,全部资金划入指数账户;

i. 极端零收益场景(概率无限趋近于0):保证退保价值持续衰减,74岁账户价值归零,保单终止;
ii. 稳健收益场景(年化7.60%派息):第10年退保价值104344美元、第20年190311美元、第30年333250美元;100岁时账户价值反超100万保额,100岁前身故,固定赔付100万美元保额。
▶ 方案二:10年分期缴费
每年固定缴费11985美元,连续缴纳10年,资金全部划入指数账户;

i. 极端零收益场景(概率无限趋近于0):保证退保价值衰减放缓,77岁账户价值归零,保单终止;
ii. 稳健收益场景(年化7.60%派息):第10年退保价值116756美元、第20年190326美元、第30年333246美元;同样,100岁账户价值突破百万,前期身故固定赔付100万美元。
写在最后
在当下资产荒、通胀持续、单一货币贬值的大环境下,富卫非凡致富IUL既是撬动高额身故保额、实现财富定向传承的工具,也是依托海外指数、博取长期复利的储蓄载体。
投保规则如下:

适配追求全球资产配置、有财富传承需求、想要低投入撬动高保障、能接受长期持有、风险承受能力中等的高净值人群。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。如涉版权问题,请后台留言删除,谢谢!