


最近几年,市场最大的变化:赚钱越来越难,守钱越来越重要。
股市波动、房产降温、经济环境不确定性增加。
很多中产、企业主、高净值人群,不再一味追逐高风险高收益,转而寻找:安全、稳定、可控、能长期留存的资产工具。
其中,千万级大额人寿保单,正在成为高净值家庭标配的资产底仓。
很多人误以为大额保单只是有钱人买的保险,本质却看不懂:它不是简单的保障,而是一套合法合规、结构完善、功能齐全的私人财富管理工具。
今天用通俗易懂的大白话,一次性讲透大额保单的十大核心功能,看完你就明白,为什么富人几乎人手一张。
01、什么是大额保单?
通俗定义:保额达到1000万以上的人身寿险,统称为大额保单。
它和普通保险最大的区别:不是为了看病报销,而是为了资产管理。
一张大额保单,同时具备增值、保障、隔离、传承、税务、隐私、融资等多重属性,是高净值家庭最简单、最稳妥的资产容器。
02、为什么富人偏爱大额保单?
企业主、高收入人群本身就是家庭经济支柱,赚钱能力越强家庭抗风险能力反而越脆弱。
股票、基金、房产,全部属于风险资产,行情波动、政策变化、企业经营风险,随时可能侵蚀家庭财富。
而大额保单最大的优势:不受市场波动影响、合同白纸黑字、资产极度安全。
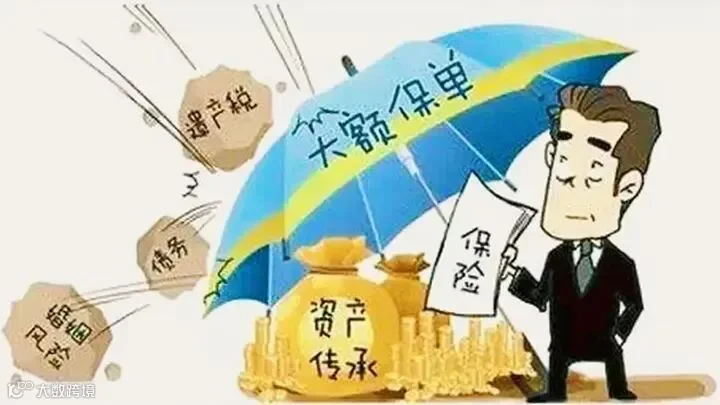
富人买大额保单,从来不是为了理财,而是为了:保全、隔离、兜底、传承。

03、大额保单十大核心功能
① 稳健增值功能:给资产留一条安稳的增长曲线
相比股票、私募、房产,大额保单没有暴涨暴跌,长期复利稳定上行。
它不求短期暴利,只求几十年稳稳增值。适合做长线资产配置,锁住一部分资金,作为家庭永不亏损的压舱石。同时自带人身保障,兼顾收益与安全。
② 杠杆放大功能:成本最低的风险对冲工具
杠杆,是保险独有的王牌功能。
用少量保费,撬动千万级保额。一旦发生极端人身风险,保险公司一次性赔付高额资金。把个人不可承受的人生风险,合法转嫁给保险公司。
对于企业主来说,这是成本最低、最简单的风险对冲方式。
③ 收益锁定功能:在不确定时代,守住确定收益
在利率不断下行的时代,“锁定利率”本身就是稀缺资产。
大额保单一旦签约,合同利率、现金价值全部写进条款,不受未来降息、市场波动影响。
对高净值人群而言:资产安全,永远比资产暴利更重要。
④ 婚姻资产隔离:婚前财产的安全保鲜库
很多家庭担心:子女结婚后,婚前资产混为夫妻共同财产。
利用大额保单的特殊合同结构,可以做到:婚前投入、婚后不混同、资产独立隔离。
避免婚姻变动带来的财产分割风险,守住一代人辛苦积累的家底。
⑤ 定向财富传承:把钱精准给到想给的人
房产、存款、股票,传承时流程繁琐、手续复杂,容易出现家人纠纷。
大额保单可以自由指定受益人、分配比例、受益顺序。
你想给谁、给多少、什么时候给,全部由投保人说了算。真正实现定向传承、精准给到、代代接力。
⑥ 相对债务隔离:保护家庭资产不受牵连
企业主最担心的问题:企业负债牵连家庭资产。
保险不同于信托,依托保险合同的法律属性,在合法合规前提下,可以做到:企业债务不牵连保单、个人负债不影响受益人领取。
它不是逃债工具,而是合法的资产保全防火墙。
⑦ 严格隐私保护:低调传承,不公开、不公证
普通资产传承,需要公证、确权、全部继承人知情,信息完全公开透明,极易产生纠纷。
大额保单完全不一样:无需公证、无需他人同意、无需公示。
仅由保险公司、投保人、受益人三方知情,私密性极强,非常适合不想公开资产的高净值家庭。
⑧ 灵活资金融通:随时变现,盘活现金流
大额保单拥有持续增长的现金价值,流动性远超房产、私募。
急需用钱时,有两种取用方式:
1.减保取现:直接提取部分现金价值,灵活使用;
2.保单贷款:保留保单完整权益,抵押借钱,低成本周转。
一张保单,等于一笔随时能用的备用流动资金。
⑨ 跨境移民规划:适配海外身份,优化税务结构
对于有移民、海外身份规划的人群,大额保单优势明显。
全球绝大多数国家,保险理赔金享有免税待遇。在移民前做好保单布局,可以规避复杂税制、降低跨境税务成本,优化个人全球资产架构。
⑩ 合法税务规划:全球通用的免税资产
这也是富人偏爱保单的重要底层逻辑:全球绝大多数国家,身故理赔金免税;多数地区可合法规避遗产税;部分地区保费可合规列支,优化税务结构。
未来若有遗产税落地预期,大额保单还能利用杠杆,提前准备应税现金,最大程度保全家族资产。
写在最后
大额保单,从来不是一张保险,而是高净值家庭的资产底座。
它没有股票的刺激,没有房产的笨重,但它拥有:安全、锁定、隔离、私密、传承、免税十大硬核能力。
普通人买保险,看重保障;富人买保险,看重结构。
在不确定的时代里,能掌控、能隔离、能传承、不折腾的资产,才是最珍贵的资产。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。
请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
