


高净值客户的财富规划,从来都是平衡安全与传承的艺术。
经香港头部家族办公室实操验证,300万新加坡IUL+200万香港寿险的跨境组合方案,堪称企业家的财富安全墙。
既能实现债务隔离、资产保全,更能将500万保费转化为1200-1500万的免税传承资产,最大化传承效率的同时,为家族三代筑牢现金流根基。
-01-
新加坡IUL:300万保费,打造三代永续现金流
甄选新加坡头部保险公司 Great Eastern 的 IUL产品,采用年缴100万、缴费3年的方式,总保费300万即可解锁三大核心优势,实现资产的杠杆放大与定向传承:
1. 超高保额杠杆,身故理赔免税到账
以45岁男性投保为例,保单初始保额可达600万新币(折合人民币约3120 万),是总保费的10倍以上。
若被保人不幸身故,受益人可一次性领取全额理赔金,且全程享受免税待遇,无任何税务损耗。
2. 指数挂钩收益,复利增值 + 税务豁免双加持
保单现金价值挂钩全球优质股票指数,近10年平均年化收益稳定达6.8%,收益随时间复利滚动增长,实现资产的稳健增值。
更关键的是,保单收益提取时可享受FTR税务豁免政策,进一步放大实际收益。
3. 不可撤销信托提名,规避婚姻与继承风险
设立专属不可撤销信托提名,明确子女为第一顺位受益人、孙辈为第二顺位受益人。
该设计让保单资产独立于受益人婚姻财产,即便子女未来婚姻发生变动,保单资产也不会被分割,确保家族财富定向传承。
-02-
香港寿险:200万保费,解锁灵活传承无限可能
搭配香港保诚信守明天储蓄计划,一次性预缴200万港币,凭借五大独家优势,成为跨境传承的灵活利器,完美弥补单一配置的短板:

1. 无限次更换受保人,实现保单永续传承
这是香港寿险的核心亮点,保单持有人可在原被保人在世时,无限制更换受保人,打破一代人保单的局限。
比如初代被保人为企业主本人,身故后可指定子女为新受保人,保单现金价值继续增值,实现家族财富跨代传递。
2. 保单分拆功能,化解多子女继承纠纷
支持将保单拆分为多份独立保单,分别指定给不同子女,每份保单的收益与传承权独立归属。
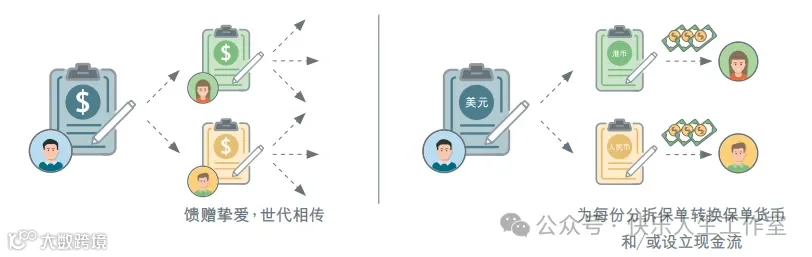
对于多继承人家庭,从根源上避免因遗产分配不均产生的家庭矛盾,让财富传承更和谐。
3. 离岸收益全免税,税务优势拉满
保单产生的红利收益与身故理赔金,均属于离岸收益范畴。
2024年香港税务局已发布明确指引,非居民保单持有人的所有保单收益完全免税,同时内地也未对该类离岸收益征税,实现双重税务豁免。
4. 自主规划现金流,提领灵活适配全场景
可提前设定个性化资金提取计划,实现定时定额到账,从容规划子女教育、自身养老、家族消费等各类需求。
保单生效后即可提领,且支持终身持续领取,后期提领金额随现金价值增长逐步提高,未提取资金继续复利增值,兼顾流动性与收益性。
5. 货币自由转换,降低跨境资金损耗
从第3个保单年度起,可无限次免费转换保单结算货币,适配全球资产配置需求,无需承担高额跨境汇兑手续费,让资金调度更高效。
-03-
两大核心操作,让保单成为跨代财富桥梁
仅完成保单配置远远不够,更换受保人与设立保单信托,是让跨境保单组合发挥最大价值的关键,二者背后蕴藏着精妙的法律设计与税务规划逻辑,缺一不可:
1. 更换受保人:激活保单永续属性,跨代传承无税负
香港寿险的无限次更换受保人功能,是财富跨代传递的核心引擎,以友邦充裕未来2为例,实操流程清晰且无税务风险:
初始设置:投保人(企业主)指定自己为被保人,子女为受益人,保单所有权归投保人所有;
首次更换:企业主55岁时,将被保人更换为25岁子女,保单现金价值随市场继续增长;
二次更换:子女75岁时,再更换为孙辈,实现保单资产的三代永续传承。
整个过程中,保单所有权始终归投保人或其指定主体,且香港无遗产税、赠与税,每次更换均不触发任何税务申报,实现财富零损耗传递。
新加坡 IUL 虽对更换受保人次数有一定限制,但可通过设立保单延续信托完美弥补:原被保人身故后,信托将自动指定新的被保人,确保保单现金价值继续增值,不中断家族现金流。
2. 设立保单信托:解决传承最后一公里,避免财富挥霍与流失
若仅配置保单而无信托安排,受益人拿到巨额理赔金后,极易出现挥霍一空、因婚姻变故导致资产分割的情况。保单信托正是为解决这一痛点而生,实现财富传下去,更要管得好。
i) 香港保单信托:标准化操作,精准把控分配节奏
-
选择持牌信托机构作为受托人(如汇丰信托、中信信托香港分公司),确保合规性; -
签署正式信托契约,明确受益人名单、资金分配条件、领取频率与金额; -
将保单所有权转移至信托名下,保单正式成为信托资产,独立于个人财产。
-
-
典型分配方案: -
子女25岁前每月领取5万元生活费,保障基本生活; -
30岁时领取30%资产作为创业 / 婚嫁基金; -
60岁时领取剩余本金,兼顾当下需求与长远规划,从根源上防止财富被一次性挥霍。 -
ii) 新加坡 IUL信托:灵活定制,保留家族资产控制权
新加坡的信托安排更具个性化,可设立私人信托公司(PTC) 作为受托人,由家族成员担任公司董事,实现对信托资产的实际控制。这种结构特别适合希望牢牢掌握家族资产话语权,同时实现专业管理的企业主,兼顾控制权与传承效率。
写在最后
对于中高净值家庭而言,资产配置的核心早已从如何快速赚得更多,转向 如何稳稳留住更多。
而保险保单,正是家庭资产配置中不可或缺的压舱石。从新加坡3亿美元天价保单的诞生,到香港保险业屡创新高的销售数据,再到瑞银报告中亿万富豪集体增持避险资产的趋势,都印证了这一点。
300万新加坡IUL+200万香港寿险的跨境组合,并非简单的产品叠加,而是结合了两地的法律、税务、金融优势,打造的一套集债务隔离、资产保全、杠杆放大、灵活传承、税务优化于一体的综合财富方案。
它既能用超高保额为家族筑牢风险防线,又能通过复利增值与永续传承,为三代人打造稳定现金流;既规避了婚姻、继承、税务等各类风险,又保留了资产的流动性与控制权。
在充满不确定性的时代,财富管理的本质,是用最具确定性的工具,锁定家族的确定未来。
这份跨境保险组合,无论市场如何波动、外部环境如何变化,都能守护子女教育、自身养老、家业传承的核心需求,让家族财富跨越周期,永续传承。