


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
“在这个世界上,只有死亡和税是躲不掉的。"
据说这是富兰克林1789年写给朋友的信里的话。两百多年过去,它被引用的次数大概超过任何一条税法条文。
但在财富传承这件事上,这句话只说对了一半。因为内地的大多数企业主,真正的问题不是躲不掉,而是根本不知道要交什么、谁受益、钱从哪里来。这篇文章就把这三件事讲清楚。
-01-
死亡是确定事件,税是可安排事件
死亡是概率为1的事件。它什么时候来不一定,但它一定会来。
税,取决于三件事:你是什么身份、你的资产在哪个法域、你的资产以什么形式持有。这三件事,都是可以提前安排的。
这就是我不同意"躲不掉"这个说法的原因。说躲不掉的人,通常默认了三个前提:资产在境内、以个人名义持有、不做任何结构。换掉任何一个前提,结论就变了。
我不是在说可以不交税,我说的是:在哪交、按什么规则交、什么时候交、用什么钱交,是可以设计的。而绝大多数内地企业主,从来没被问过这四个问题。
-02-
全球三分之一的国家征税,三分之二不征
先看事实。
全世界大约三分之一的国家和地区征收遗产税或继承税,其余不征。

一批国家和地区已经废除或从未设立这个税种:澳大利亚、印度、葡萄牙、瑞典、新加坡、香港。
这张表里最重要的不是税率高低,是分层,55%和 4%之间不是差一点,是差一个数量级。而这个差距,很大程度上取决于你在哪里。
-03-
税率不重要,谁交才重要,世界有三种模式
同样一个税,全世界有三种完全不同的设计。
模式一:对死人征税。
美国、英国是典型。
遗产本身是纳税人,先算出遗产总额、扣掉免税额、算出税款,再分给继承人,钱还没到继承人手里,就先被征了一道。
美国还有一条规则尤其要注意:只要你名下的保险单还保留着任何一项所有权标记,变更受益人、退保、贷款、质押、转让的权利,身故赔偿金就全额计入你的应税遗产,即便你一辈子没行使过(美国法典2042条)。
模式二:对活人征税。
欧洲大陆多数国家是这种,日本、韩国也是。
继承人拿到钱的那一刻,按亲疏关系和金额交税。法国的逻辑最典型:配偶完全免税,直系子女45%,跟死者没有亲属关系的受益人高达60%,这已经不只是税务政策,是社会政策。
模式三:不征遗产税,但换一个税种征。
加拿大是典型。
它没有遗产税,但有一套视同处置规则:你死亡的那一刻,法律视同你把所有资产按市价卖了一遍。房产、股票、退休账户,全部在那一刻产生资本利得税,要在最终申报表里缴纳。

结果是什么?人走了,税单还在。
继承人的第一件事不是分遗产,是先凑钱交这笔税,这正是人寿保险在加拿大被大量使用的原因。
这个区分决定了规划方向完全不同。
-04-
那么,中国税收居民要面对什么
第一,境内暂未开征遗产税不等于零成本。
传承过程中的过户、变更登记、公司股权变更,每个环节都可能有对应税费。这不是有没有的问题,是多少的问题。而你作为中国税收居民,对全球所得有申报义务。
2026年8月7日,国家税务总局相关司局负责人公开回应,新华社、央视等官方媒体刊发:
按照我国个人所得税法相关规定,中国税收居民需就全球所得履行纳税义务,境外保险收益也属于应纳税所得的范畴,这并非新政策,更不是专门针对香港保险市场,无需过度解读。
这段话有两层意思。
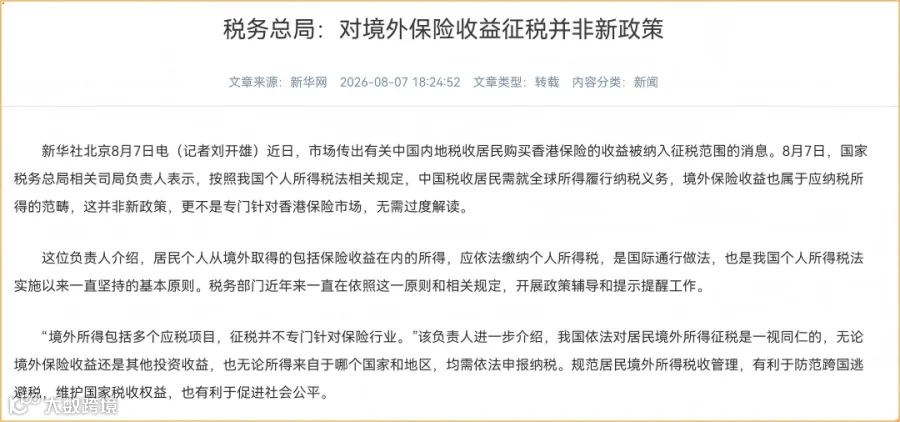
一是这不是新政策,全球所得纳税义务写在《个人所得税法》第一条,变化的是征管能力,CRS让信息流动起来了;二是不针对保险,官方明确说一视同仁,从香港换到新加坡,本身不改变纳税义务。
但要注意收益和赔款的区别。
《个人所得税法》第四条明确将保险赔款列为免税项目:身故理赔、重疾理赔、意外理赔,法定免税。而保单的现金分红、预缴保费利息、退保或减保时超出已缴保费的差额,属于收益,需要依法申报。
很多人一看境外保险收益要征税,就以为所有境外保单的钱都要交税,这是误读,也是市场上最常见的恐慌来源。
-05-
真正躲不掉的,其实是这件事
我想把开头那句话改一下:
躲不掉的是死亡,躲不掉的是税的存在,但"什么时候交、由谁来交、用什么钱交",是可以提前安排的。
而这三件事里,最要命的不是税率,是用什么钱交。
讲讲这个场景:一个企业主身故,留下8亿资产,6亿是公司股权,1.5亿是房产,现金不到5,000万。如果某个时点出现一笔刚性支出,要在短期限内缴纳:卖公司股权,公司可能易主;卖房产,急售就是折价;动用公司资金,要过治理程序,还要考虑其他股东;让继承人自己凑,如果继承人没有这个体量,就是死局。
这就是资产丰厚、现金短缺最残酷的那一面,你不是没有钱,你是钱都不在能马上拿出来的地方。
宏利新加坡解释过高净值家族为什么需要大额保单:
许多高净值家族管理结构复杂、跨越多代且往往涉及跨境的资产组合,相当多集中在企业股权、房地产及投资等资产。财富传承时的流动性是关键……较高的保额可提供即时流动资金,无需在不利时机出售流动性较低资产,保障企业持续运作。
一句话:保单真正的作用,是保证家里要用钱的那一刻,不用卖公司。

-06-
三条必须守住的线
第一,不能对抗恶意。
如果你已经收到债权人催收、已经进入离婚诉讼、已经被税务稽查之后才去做保单或转资产,这不叫规划,叫转移。经营状况好的时候砌墙是规划;出事了再砌,是转移。
第二,身故保险金和保单现金价值是两件事。
身故保险金在指定受益人时,不纳入遗产、无需清偿被保险人的个人债务;而保单的现金价值归投保人,属于责任财产,可以被执行。
第三,不征税不等于不申报。
2026年21号公告对离岸信托的穿透申报、CRS 2.0已于2026年1月1日生效。所有基于信息不披露的安排都在系统性失效;基于法律结构的安排依然成立。 前提是:事前、合规。
写在最后
死亡躲不掉,这是事实。但如果你的问题是"我走了以后,家里要用钱怎么办",那你讨论的从来不是税,是流动性。
而流动性的问题,是在你还能安排的时候解决的。
所以如果你手上有企业股权、有境外资产、有一定的保单配置,建议你现在做一件事,把这三份材料翻出来:资产清单(特别注意现金占比)、保单首页(看投保人是谁、受益人是谁)、资金来源说明。

然后问自己一个问题:如果有一天上述任何一件事发生,我能不能在30天内拿出那笔钱,且不用卖掉任何核心资产?
这个问题答不上来,税率再低也帮不了你。关注我,了解更多全球资产配置。
#各国遗产税税率 | #继承税 | #视同处置 | #身故保险金免税 | #保险赔款免税 | #全球所得申报 | #传承流动性 | #企业主资产结构