


在跨境保障圈,新加坡定期寿险早已是公认的性价比天花板:低保费、高保额、责任全、选择多,几乎挑不出硬伤。
很多人只知道它好,却不清楚这份 “好” 不是市场偶然,而是政府顶层设计 + 行业良性竞争共同打造的必然结果。
今天就用最通俗的话,拆解新加坡定期寿险到底凭什么能做到 “又好又便宜”。
一、新加坡政府为什么“死磕”定期寿险?
新加坡政府很早就看清一个残酷现实:家庭经济支柱一旦倒下,整个家庭可能直接破产,最终还要靠政府救济—— 房贷断供、子女教育中断、老人赡养无着,不仅是家庭悲剧,更会演变成沉重的社会负担。
与其事后兜底,不如事前用保险把风险接住。
于是新加坡金管局(MAS)定下清晰思路:让每个家庭都能用极低的成本,配齐足额的人寿保障,从根源上减少社会救助压力,守住民生底线。
这不是商业促销,而是国家级民生工程。
二、硬核政策:政府直接下场,把价格打下来
2016年起,新加坡金管局出手就是王炸组合拳,直接改写整个定寿市场规则:
1. 强制险企:必须卖 “简单、便宜” 的定寿
监管明确要求:每一家寿险公司,都必须推出基础款、高性价比、条款透明的定期寿险。
不允许只推高佣金、复杂难懂的理财型保险,保障型产品必须摆在台面上,让普通人闭眼买都不踩坑。
2. 官方比价平台:价格彻底透明,消灭信息差
政府联合消协、寿险协会推出 官方比价网站,把全市场所有定期寿险产品全部公示:保额、保费、保障责任、免责条款一目了然。
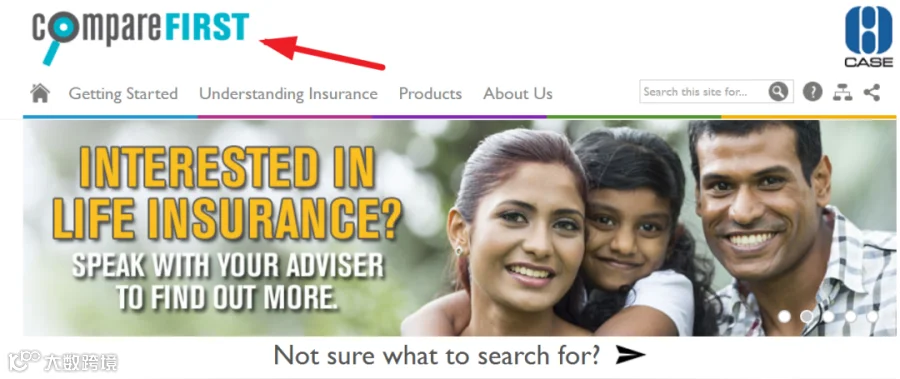
你不用找代理人、不用算来算去,输入年龄性别,一键比价。价格一透明,保险公司只能拼性价比,虚高报价、信息差赚钱的路直接被堵死。
这两步一落地,新加坡定期寿险直接进入低价普惠时代。
三、底层逻辑:人越多,价越低,形成良性循环
很多人不知道:保险定价,和参保人数直接挂钩。
-
 买的人越多、覆盖越广,理赔发生率就越稳定、越好预测
-
 数据越准,定价就越精准,不用为 “未知风险” 多收钱
-
 参保率拉高,逆选择风险大幅降低(逆选择:身体差的人才买,拉高赔付成本)
-
新加坡通过政策推动,让定期寿险从 “可选配置” 变成全民刚需,风险被海量人群充分分摊,保费自然一降再降,形成越便宜→越多人买→越便宜的完美闭环。
简单说:不是保险公司大发善心,而是政府用制度,把成本压到了极致。
四、新加坡定寿到底好在哪?
在这套顶层设计下,新加坡定期寿险呈现出碾压级优势:
 保费极低:同等保额,比很多地区便宜40%–50%,30 岁人群几百新币就能拿下几十万保额;
 保额超高:最高可做到年收入30 倍,大额传承、覆盖房贷毫无压力;
 责任灵活:保 20 年 / 30 年 / 至 65/70/99 岁随便选,可附加全残、绝症提前赔、保费豁免等;
 免责极少:通常只有 2 条,理赔门槛友好;
 监管安全:新加坡严监管 +SDIC 保单保障计划,安全性拉满。
对家庭支柱、高净值人群做跨境保障、美元杠杆配置来说,它就是低成本、高杠杆、稳安全的标准工具。
五、它的便宜,是设计出来的便宜
新加坡定期寿险不是靠 “偷工减料” 低价,而是,
 政府站位高:把定寿当民生保障,强制普惠、强制透明;
 监管手段硬:逼险企做高性价比产品,用比价平台压价;
 精算基础稳:全民参保压低风险成本,形成良性循环。
一句话总结:它的便宜,是制度的胜利;它的靠谱,是监管的底气。
在全球利率下行、风险增多的今天,给自己和家人配上一份高杠杆、低保费、强保障的定期寿险,不是消费,而是对家庭最负责的 “安全底线投资”。
真正的安全感,不是赚多少,而是风险来临时,家人依然有退路。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。如涉版权问题,请后台留言删除,谢谢!
