


2025年,美国人花在IUL(指数型万能寿险)上的新单保费达到45亿美元,同比涨17%,直接干到历史新高。
在美国整个个人寿险市场,每4块钱新单就有1块进了IUL。这个产品1997年在美国出生,火了29年,但很多内地客户第一次听说它,是通过新加坡或者香港的保单。
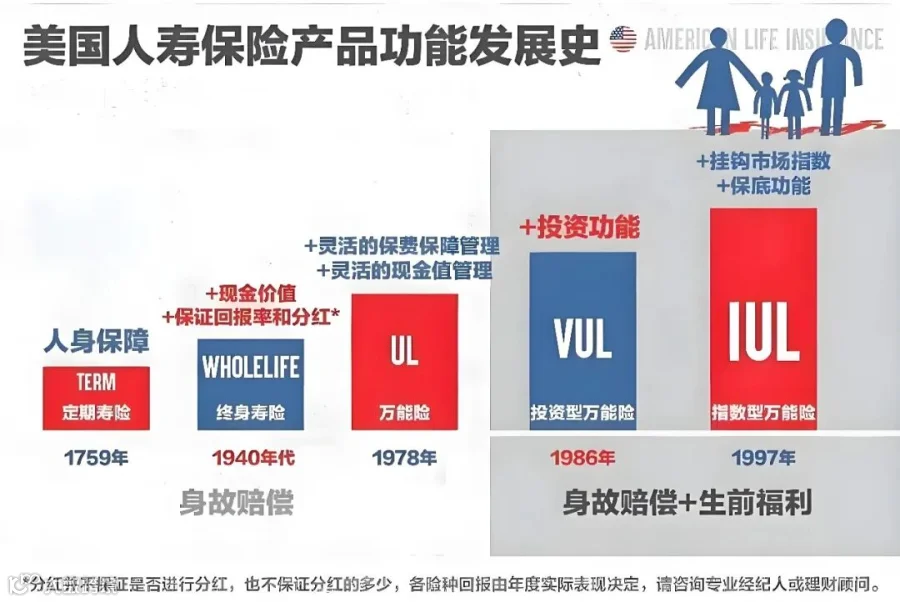
今天我把原产地市场拆开讲:谁在卖、强在哪、以及你到底买不买得了。
-01-
IUL在美国是什么段位?
美国个人寿险2025年总新单保费175亿美元,同比增10%,连续第五年创新高。品类结构是这样的:
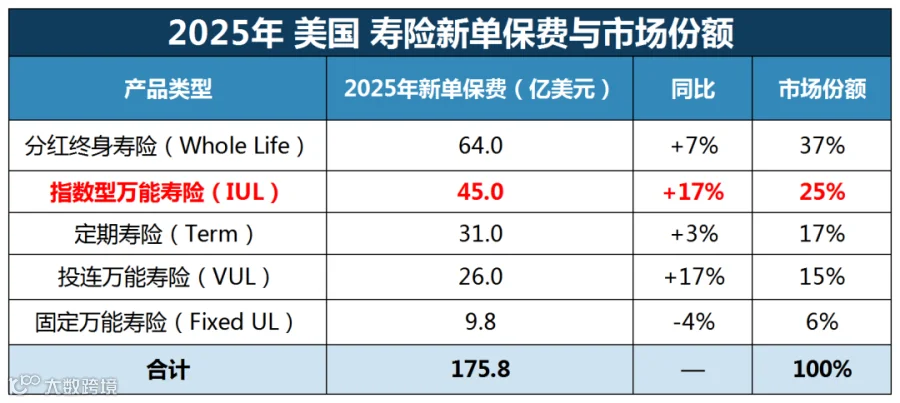
两个信号值得读一读。
第一,IUL是全场增长最快的品类之一。
增速17%,跑赢了Whole Life的7%。
增长动力很扎实:渠道扩张、产品迭代、还有2025年美股的强势,指数涨得好,挂钩指数的产品就好卖。LIMRA预测2026年IUL还能保持双位数增长。
第二,固定万能寿险在持续萎缩。
同样的万能寿险框架,挂上指数就涨,纯固定利率就跌,市场用真金白银投票的结果:美国人要的是下跌有保底、上涨能参与这个结构,不是万能寿险本身。这个判断,对你理解全球IUL的需求逻辑都适用。
-02-
美国主流玩家:四家公司四张牌
美国做IUL的保险公司几十家,挑四张有代表性的牌讲。

1、Pacific Life(太平洋人寿):老牌全能选手。
旗舰产品Trident IUL,5种指数策略可选,封顶率10%-15%,是少数把保费返还保证写进附加条款的玩家,前10年退保,保证返还已缴保费的85%。
要知道IUL早期退保损失大是行业通病,这个条款等于给保守客户吃定心丸。它的NAIC投诉指数只有0.05,全场最低。另外它还有一条专门面向高净值的产品线Pacific Horizon IUL 2。
2、Lincoln Financial(林肯金融):产品力选手。
IUL设计在美国业内公认有竞争力,而且对外国客户相对友好。
3、Ethos × Ameritas:数字新势力。
美国IUL市场这两年的新玩法:全流程线上投保,多数申请人免体检,几分钟出结果,挂钩指数9种(标普500、罗素2000、纳指100、波动控制指数、多年期策略都有),封顶10%-12%。
传统公司要几周的流程,它几天搞定。数字化核保正在改写美国IUL的游戏规则这个趋势,值得每一个配置美元保单的人关注。
4、Protective:性价比选手。
结构简单,价格低,挂钩标普500,封顶10%-12%,灵活保费。适合预算敏感、需求明确的人。
-03-
美国IUL的三件独门武器
新加坡、香港、百慕大的IUL都是从美国学的,但有三样东西,目前还是美国原版独有或最强。
一:指数策略的进化深度。
美国IUL的策略库已经是第三代形态了:
-
标普500一年期点对点:封顶10%-12%,参与率100%
- 波动控制指数:算法在股债之间自动切换,封顶8%-10%,波动期收益更稳
- 多年期策略:锁定2-5年计息期,封顶12%-15%,参与率最高能到150%
-
固定账户:保证利率3%-4%
看懂了吗?封顶率、参与率、计息期,三个旋钮可以组合出完全不同的产品性格。
香港IUL刚起步、新加坡还在迭代,玩到这个深度的目前只有美国。很多新加坡、香港的新品发布会,讲的产品创新,本质上是在补美国十年前的课。
二:税务结构。
美国税法7702条款之下,保单现金价值延税增长、身故赔付免所得税、通过保单贷款取钱还可以免税,这套组合拳对美国税务居民是真金白银的优势。
这个优势只对美国报税身份的人成立,非美居民买美国保单,税务上反而是复杂项,后面讲。
三:附加条款生态。
慢性病、重大疾病、终末期疾病的加速赔付,无失效保证,保费返还保证,净零成本保单贷款……美国IUL经过29年进化,附加条款已经十分完善。这也是成熟市场和新兴市场最直观的差距。

-04-
内地客户能买美国原版吗?
先给结论:能,但路很重。
美国保险公司对外国客户(非美国税务居民)不是一刀切关门,而是设了一套门槛。按2026年各家公布的核保规则,大致是这么四道门:
第一道,美国联系。
你得跟美国有实质性关系:在美房产、美国企业股权、面临美国遗产税义务、至少20%的资产在美国、或者有家人在美国。纯内地生活、资产全在境内的企业主,这道门就过不去。
第二道,资产门槛。
非居民外国人(居住海外的非税务居民),通常要求净资产至少500万美元,且美国境内资产至少20万美元或保额的25%。
第三道,赴美签单。
申请、体检、保单交付,全流程必须在美国境内完成,不是飞过去签个字那么简单,通常要预留最多90天在美时间。需要SSN或ITIN税号、美国银行账户、美国住址证明。
第四道,国别分级。
保险公司把各国分成A/B/C/D档,直接影响保额上限和费率。中国内地属于分地区评级:北京、上海等一线城市可能是A档,其他地区可能落到B/C档。同样的保单,不同户籍的客户拿到的条件可能不一样。
四道门都过了,还有一个税务细节值得知道:非美居民在美国的遗产税免税额只有6万美元(美国公民是1500万),但人寿保险的身故赔付通常免征美国联邦遗产税,这恰恰是高净值外国客户买美国保单的经典理由之一,用保险给留美资产补流动性。
-05-
买不了原版,那就看同款架构
四道门筛下来,能买美国IUL的内地客户是极少数。但IUL的底层结构,美债打底、期权增强、下跌保底、上涨参与,早就走出了美国,在三个市场落地生根:

1.新加坡:亚洲IUL最成熟的市场,宏利、全美、永明、大东方做了十几年,监管MAS全球前三,签单部分产品支持远程完成。2026年2月那张3亿美元的吉尼斯纪录保单,就是新加坡宏利的手笔。
2.香港:2025年监管刚开闸,多家公司同台,起步阶段但选择在变多,必须本人赴港签单。
3.百慕大:非美居民的经典选项,尤其适合资产体量大、要和信托架构联动的客户,境内就能完成签约。
说白了:美国原版是给美国人的,国际版是给你的。架构同源,门槛和路径完全不同。与其纠结够不够得着原版,不如把三个国际版放在一起比:哪个市场的指数策略、封顶水平、税务安排、签单便利更匹配你的情况,这才是真问题。
美国市场的波动控制指数、多年期策略这些玩法,正在被新加坡和香港的产品快速吸收。原产地在进化,国际版也在跟跑,差距在缩小,但当前的设计深度,美国仍然领先。
写在最后
研究美国市场最大的收获,不是哪个产品数字漂亮,而是看清了IUL这个品类的时间厚度,29年、几轮牛熊、45亿美元的年新单,它是被全球最大保险市场反复验证过的结构,不是什么新概念包装。
对正在看美元寿险的你来说,真正的问题只有一个:同样的架构,新加坡、香港、百慕大,哪条路径适合你。这个问题,值得用你的实际数据来回答。方案量身定制,可以评论区交流。
-END-
#美国保险、#IUL、#指数型万能寿险、#美元保单、#寿险配置、#美国IUL