


内地居民跨境炒股被征税的新闻频频刷屏,监管之手持续收紧。如今更是直接放大招:内地居民炒美股的通道被正式封禁,不少投资者感叹:优质资产配置的大门,又被关上了一扇。
其实根本就不用过度焦虑,自2025年初至今,一种兼顾终身保障与挂钩美股指数增值的指数型终身寿险(IUL),凭借下行保本、上行增收的产品逻辑,正在成为内地中高净值客户群体跨境资产配置的热门选择。
今天我们来深度拆解内地客户配置最多的全美人寿新加坡第三代IUL:Transamerica IUL III,从产品本源、资金流向、独有升级亮点到落地投保细则,一次性理清这款跨境财富工具的配置价值。

01、搞懂本质
IUL不是理财,是保障 + 指数增值双属性寿险
Transamerica IUL III 本质是终身寿险,一份保单承载两大核心功能,这也是它区别于普通理财的关键。
- 1、终身身故保障,搭建财富传承底盘
保单自带终身寿险责任,被保人身故后,受益人可领取远高于已交保费的身故理赔金。 -
赔付杠杆并非统一标准,保险公司结合投保人年龄、性别、身体健康状态核算,年龄越小、身体状况越好,同等保费撬动的保额越高,精准匹配家族传承需求。 -
保单现金价值不和固定利率绑定,收益对标标普 500 等国际主流指数行情,市场上涨则账户增值,同时设置收益兜底规则,不用直面指数暴跌带来的本金亏损。 -
看懂收益先要记住 IUL 三大核心计息名词:Floor 保底、Cap 收益上限、参与率
-
① Floor(下限):绝大多数账户约定0%保底,指数全年下跌,本金不会缩水; -
② Cap(上限):常规指数账户设置年度收益封顶,锁定当期最高收益,平衡产品运营风险; -
③ 参与率:决定指数涨幅有多少折算成保单实际收益,是核算年度收益的核心标尺。 -
-
三者相互约束,划定收益区间,实现跌不亏、涨有上限 / 无上限的分层收益。 -
02、保费去向一目了然
三步拆解保单资金运作逻辑
投保人缴纳的保费进入保险公司后,资金流转全透明,分三个步骤完成分配,每一笔资金用途均可追溯:
① 扣除基础运营成本
保费到账后,优先扣除保单保障成本、管理费等固定支出,剩余资金划入专属投资账户,用来产生理财收益。

② 资金分流三大账户,适配不同风险偏好
剩余资金可自主调配至三类独立账户,计息规则、风险等级泾渭分明,从保守到进取全覆盖:
暂存账户(备用金账户):按日计息,主打灵活存取,临时存放未确定投向的闲置保费,可随时划转至另外两类账户;
固定账户(稳健避险):同样按日计息,收益不受市场涨跌影响,追求零波动、稳稳保值的资金可配置于此;
指数账户(主力增值):产品收益核心,采用12个月周期点对点计息,收益跟随挂钩指数变化,是分享美股长期成长的主力仓位。
③ DCA 定投分批入场,平摊市场震荡风险
划入指数账户的资金,不会一次性全额投入,依托DCA12 个月定期定投机制分批进场,逻辑等同于基金定投:指数高位少配、低位多吸,用分批投入抹平短期大跌冲击,拉长投资周期提升收益稳定性,也是 IUL 穿越牛熊的核心设计。
03、三种市场行情
直观看懂指数如何影响收益
结合计息规则,分三种市场场景举例,零基础也能看懂收益结算:

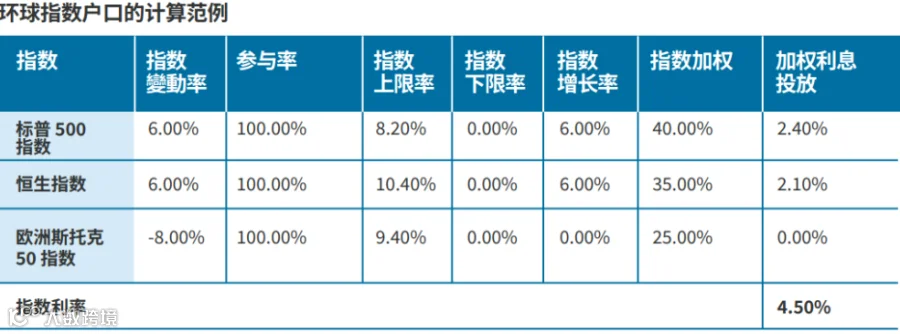
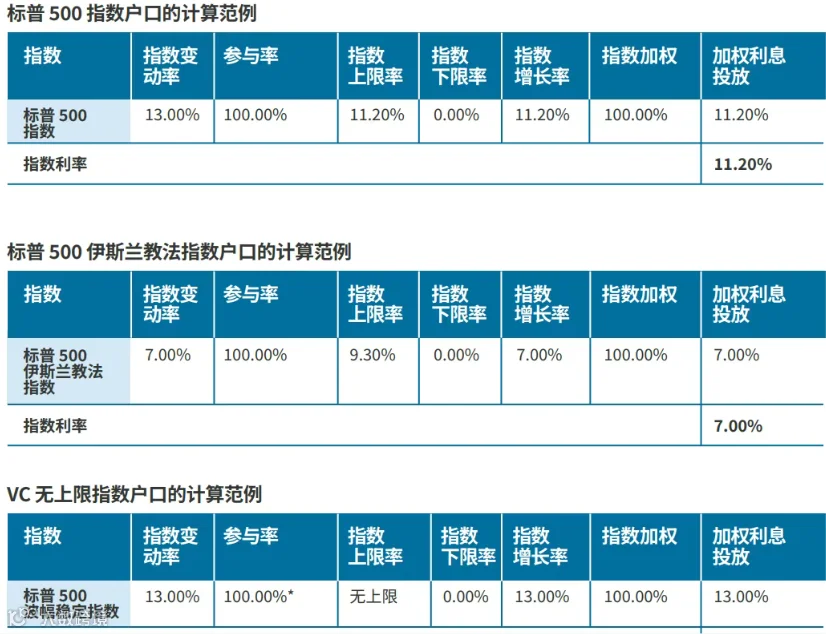
- ① 指数暴涨,涨幅突破 Cap 上限:超出封顶利率部分不计入收益,保单按约定上限结算,锁住全年最高收益;
- ②VC 专属无封顶账户:第三代产品王牌账户,指数上涨无收益天花板,牛市阶段完整吃下指数全部涨幅,收益潜力无约束;
- ③ 指数全年下行走熊:触发0%保底规则,账户本金毫发无损,真正实现熊市保本、本金无忧。
重点科普:VC 波动控制账户,正是第三代 IUL 相较前代产品最核心的升级。
04、独家王牌升级:VC标普500波控账户,破解传统IUL波动痛点
传统 IUL 指数账户容易受黑天鹅事件、美股短期剧烈震荡拖累,收益起伏波动大,而 Transamerica IUL III 全新增设VC标普500波动率管控账户,依靠智能算法调仓,把账户波动率锚定在10%左右,三大优势补齐传统产品短板:
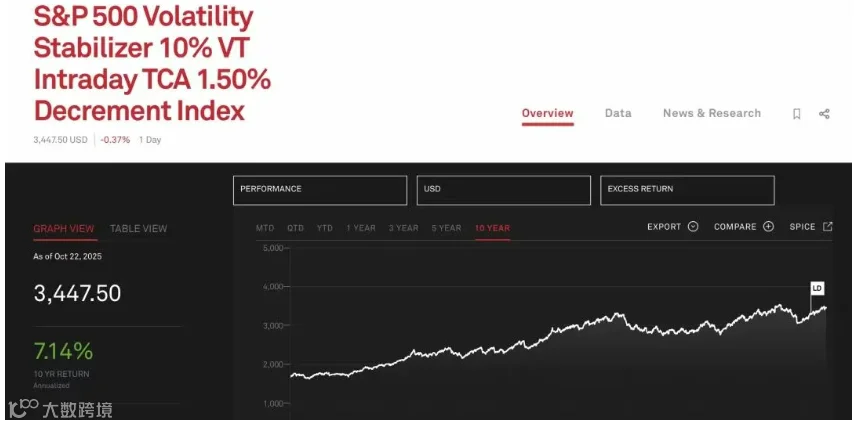
- ① 单日最多7次自动调仓,严控回撤
系统全天候监测指数波动,一旦波动率突破目标阈值,自动降低股票仓位、增配低波动类资产,极端暴跌行情下有效压制收益大幅缩水,适配当前高波动的海外市场环境; -
- ②盘中实时捕捉上涨行情,提升收益上限
市场走势回暖、指数稳步上行时,系统同步提升权益配置比例,在风控红线以内最大限度抓取上涨红利,兼顾稳健与增值; -
- ③双层风控机制,收益表现更平稳
采用「盘中实时调仓 + 收盘固定再平衡」双重风控,两层约束账户波动,避免单一日行情左右全年收益,长期收益可预期性大幅提升。 -

05、人性化投保规则,内地客户远程即可办理
作为新加坡合规发售的跨境保单,产品针对中国内地高净值客户优化投保门槛与保单权益,投保便捷度拉满:
1. 投保基础门槛
-
办理方式:境内客户全程线上远程递交资料; -
保额起投:标准体100万美金保额起投,需体检非标体300万美金起投;55 周岁以内、保额低于400万美金可免体检; -
-
不同年龄段费率表 -


-
投保年龄:0-80 周岁全年龄段可投,新生儿即可配置,未成年人投保仅需父母提供不低于2倍保额的资产证明,从小布局家族传承资产。 -
2. 六大特色保单权益,兼顾灵活与传承
① 身故理赔分期领取:投保时预先约定,理赔金可分 2~10 年分批兑付,防止受益人一次性大额资金挥霍,按需规划家庭长期现金流;
② 被保人无限次变更:保单生效后,在符合可保利益条款前提下,不限次数更换被保人,实现保单跨代传承,适配家族多代财富交接;
③ 末期疾病提前赔付:被保人确诊约定末期重病,最高可提前申领200万美金保额,补贴高额医疗开支;
④ 满6年免费取现:保单持有满第6保单年度起,每年可免费提取账户价值 10%,取现不影响原有保障额度;
⑤ 多子账户灵活调配:指数下设4个子账户,资金可自由调整配比,随年龄、市场行情切换稳健 / 进取配置;
⑥ 支持香港公司缴费:持有香港离岸企业的客户,可通过公司账户缴纳保费,适配跨境资金流转习惯。
06、六大配置价值,成为高净值跨境配置优选
依托新加坡金融属地优势 + 产品精细化设计,这款三代 IUL 适配资产分散、财富传承、风险对冲多重需求,六大核心亮点:
1. 攻守兼备,熊市保本、牛市收益无上限
挂钩标普500全球头部宽基指数,覆盖美股500家龙头上市企业,具备长期成长性;常规账户0%保底锁本金,VC账户收益不设封顶,下行锁安全、上行吃红利,契合高净值 “保值优先、稳健增值” 的配置思路。
2. 高保障杠杆,最大化资金使用效率
优化产品结构,用更低保费撬动高额终身身故保障,对比传统终身寿险资金利用率更高,省下的保费可全部划入投资账户增值,保障、理财两不误。
3. 分层配置自由,适配不同风险偏好
固定账户 + 暂存账户 + 四大指数子账户自由组合,保守资金放固定账户稳收益,进取资金布局VC指数账户搏上行,一张保单搭建分层美元资产组合。
4. 新加坡税务优势,优化家族传承成本
保单落地新加坡,依托当地税务中性政策,保单存续、身故理赔环节无额外赋税;搭配灵活改受益人、无限换被保人功能,实现资产定向传承,规避遗产分割纠纷,轻量化落地家族财富规划。
5. 流动性充足,平衡长期传承与短期用钱
满6年后每年免费支取10%账户价值,家庭突发大额支出可灵活取现,不用被迫退保亏损本金,兼顾长期世代传承和短期现金流需求。
6. MAS 权威监管,资产安全系数拉满
保单受新加坡金融管理局MAS合规监管,当地法定保险公司偿付能力充足率不得低于120%,承保主体实际偿付指标远超监管底线,资金监管规范透明,从制度层面筑牢资产安全防线。
写在最后
Transamerica IUL III 作为新加坡迭代升级后的第三代 IUL 产品,既守住了 IUL 保本 + 终身传承的底层内核,又凭借创新 VC 波动管控账户解决传统产品波动难题,叠加远程投保、灵活保单变更、新加坡属地监管与税务优势,不管是子女婚前资产隔离、家族代际财富传承,还是美元资产分散避险、布局美股长期红利,都是当下跨境资产配置中极具性价比的工具。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
