富不过三代这句话,中国人说了几千年,却始终没能破解。
第一代白手起家,靠意志和运气积累财富;第二代守成有余、进取不足;第三代,往往连底子也挥霍殆尽。
问题出在哪里?不是后代不努力,而是财富传承本身,就是一道极难的方程式:
1.资产形态复杂:房产、企业股权、现金各有缺陷,难以等额分配,子女产是常态;
2.传承时间漫长:从第一代到第三代,跨越50~80年,资产能否持续增值是最大变量;
3.法律体系复杂:跨国资产、遗嘱公证、继承税……每一个环节都可能让财富大幅缩水;
4.继承人管理能力参差:突然拿到巨额遗产的年轻人,往往无力妥善管理。
这些问题,一款精心设计的保险产品,能解决相当大一部分。
今天要深度解读的,就是专为这个问题而生的,新加坡友邦百乐财富永传(PIW)。
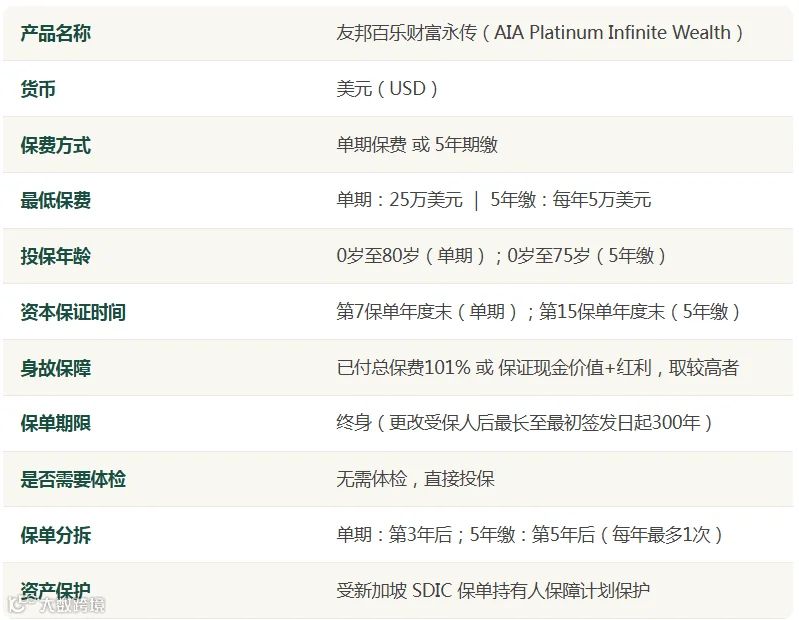
PIW 的全称是Platinum Infinite Wealth,它是由新加坡友邦推出的一款美元计价储蓄分红型终身人寿保险。
不同于消费型保险交费买保障,PIW 的本质是强制储蓄+长期复利增值。
你缴纳的保费(单期或5年期缴),形成保单累积现金价值,持续增长,且有资本保证。单期保费最早在第7年、5年期缴在第15年,可保证拿回全部本金。
非保证红利:含复归红利(宣派后即为保证)和期末红利(含量可观)。
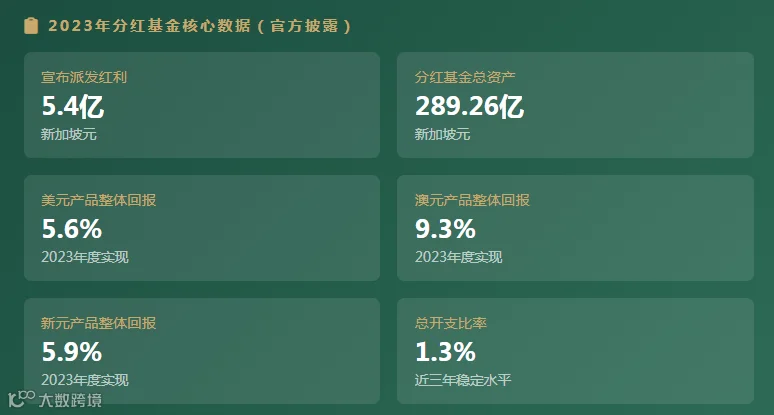
两者叠加,构成最终的保单总价值。分红基金由专业团队管理,2023年整体投资回报率5.6%~9.3%。
保单终身有效,最长保障期限为自最初保单生效日起300年。这不是噱头,而是"更改受保人"功能的配套设计,确保保单价值可以从第一代滚存至第三代、第四代。
说任何产品好,都不如数字说话。以下是友邦新加坡2023年分红基金年报的真实披露数据:
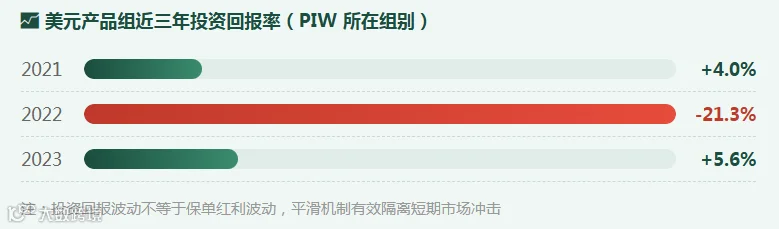
特别值得关注的是,2022年因全球利率暴涨,债券市场大幅回调,美元产品组出现了-21.3%的投资波动。
但由于分红险采用平滑收益机制,友邦将好年份储备的超额收益用于弥补差年份,实际派发给保单持有人的红利并未大幅削减。
注:投资回报波动不等于保单红利波动,平滑机制有效隔离短期市场冲击
分红基金的资产配置(美元产品):固定收益 80%、股票 19%、其他 1%。前五大持仓包含新加坡政府证券(AAA评级)、美国政府债(AA+)、淡马锡控股(AAA)等顶级信用资产,稳健度极高。
PIW 的核心价值,不仅在于稳健增值,更在于它为财富的跨代流转专门设计了三个工具,其中两项是新加坡保险市场的首创功能。
保单生效满1年后,可以将受保人从自己更改为子女、孙辈,无限次变更,且保单价值继续滚存、不重置。最长保障期为自最初保单签发日起300年,足以覆盖四五代人。
这是PIW独有的设计:指定一位后备受保人,当原受保人不幸离世,保单不理赔、不终止,直接由第二受保人接续,保单价值继续滚存增长。这解决了"意外去世导致传承中断"的核心痛点。
这是PIW最具创新性的功能:当家庭成员增加(如生了第二个孩子、子女婚后有了孙辈),可以将一张保单分拆成多份,每份独立传给不同继承人,且每份可以有独立的保单持有人、受保人和第二受保人。
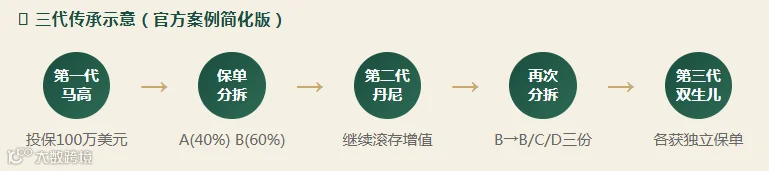
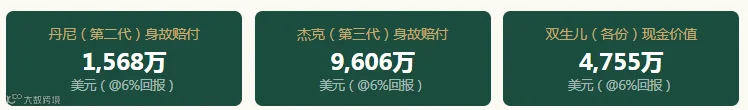
马高 50 岁时投保,委托儿子丹尼(15岁)为受保人。七年后即获资本保证(可拿回全部 100 万美元)。
70 岁时将保单分拆传给丹尼,丹尼再传给孙辈杰克,杰克生双生儿后再次分拆。
注:保守情景(@4.25%):二代赔付 403万、三代赔付 1,764万、双生儿各 874万美元。红利非保证,实际以保单合同为准。
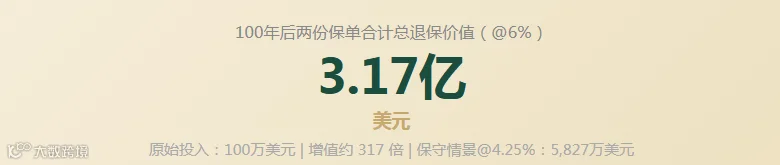
另一个 John(35岁)的案例:100万美元单期保费,经过100个保单年度的滚存传承,在6%假定回报下,两份分拆保单合计总退保价值达到:
举例,戴伟(30岁,5年期缴,年缴 20万美元)在人生不同阶段的提取安排:子女上大学时连续4年各提取15万美元支付学费,退休后提取50万美元作旅游休闲基金,既用了钱,保单依然继续增值并传给下一代。
财富的终极形态,不是你拥有多少,而是它能为几代人持续创造价值。
PIW 不是一款追求短期高收益的产品,它解决的是一个更根本的问题:如何让财富在跨越几十年、甚至跨越几代人的时间维度上,保持稳健增长并顺利传递。
新加坡的法律框架、友邦百年品牌背书、分红基金的专业管理,加上保单分拆与第二受保人这两项市场首创功能——这是目前市面上,在传承设计维度上最接近"解题"的产品之一。
富过三代从来不是靠运气,而是靠提前四五十年埋下的一粒种子。
💬 想了解更多?可在本公众号后台私信留言,我会完整为你解答。
我可以根据你的年龄、资产状况和传承目标,提供一份免费的专属方案演示。也欢迎在留言区告诉我:你最关心财富传承的哪个环节?
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。如涉版权问题,请后台留言删除,谢谢!




 快乐人生工作室