很多人投资多年,有一个共同困惑:越折腾,越不赚钱。
存银行,利率持续走低,资金跑不赢通胀;
自己炒股,耗费大量时间精力,追涨杀跌还容易亏损;
买房理财红利褪去,不确定性越来越高;
想要做长期规划,储备孩子教育金、个人养老金,却找不到稳妥靠谱的路径。
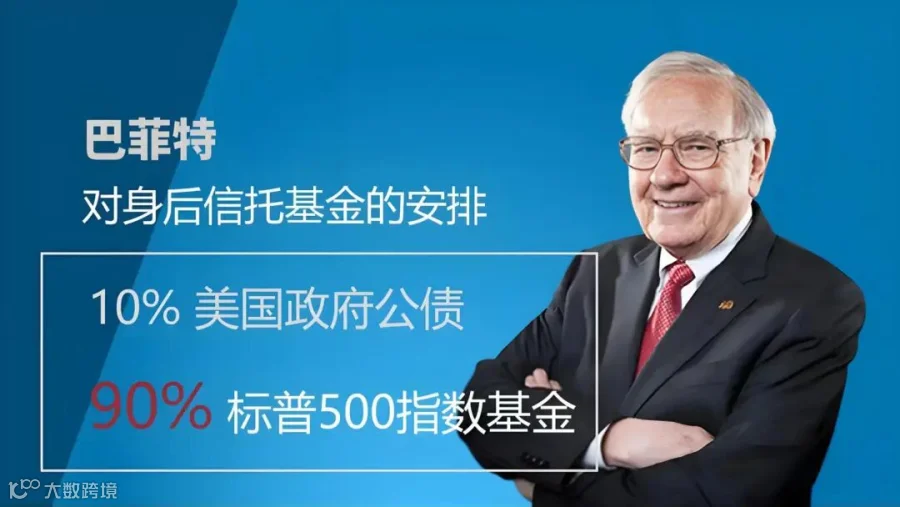
其实对于普通投资者,股神巴菲特早就给出了一套最简单、最有效、可长期复制的答案。
在公开报道中,巴菲特多次强调:绝大多数普通人,长期持有低成本标普500指数基金,是性价比最高的投资方式。

不用钻研复杂财报、不用盯盘择时、不用跟风追热点,只用一个简单工具,就能稳稳分享全球核心经济体的长期增长红利。
01 一场轰动华尔街的“十年赌约”,看透投资真相
很多人觉得“复杂的策略、高端的产品”才能赚大钱,但巴菲特用一场经典赌局,彻底打破了这个认知。
2007年,巴菲特向整个华尔街发起挑战,开启十年赌约:2008—2017年十年时间,一只简单的标普500指数基金,收益能跑赢一篮子顶尖华尔街对冲基金组合(扣除所有手续费、管理费后)。

当时很多专业投资人并不认可,资产管理公司Protégé Partners主动应战,精心挑选了5只FOF基金,覆盖上百只主流对冲基金,代表华尔街主动管理的顶尖水平。
十年时间尘埃落定,结果毫无悬念:
✅ 标普500指数:十年总收益125.8%
❌ 高端对冲基金组合:收益大幅落后,远不及指数
这场赌局印证了一个朴素却残酷的投资真理:对普通人而言,简单、低成本、长期坚持,远比复杂、高端、频繁操作更赚钱。
专业机构靠着高费率、频繁交易、复杂策略都难以持续跑赢市场,没有专业背景、没有充足时间的普通投资者,盲目折腾只会得不偿失。
02 为什么普通家庭,一定要看懂标普500?
标普500指数,精选美国500家头部核心上市公司,覆盖科技、消费、医疗、金融、工业等全赛道龙头,是全球最具代表性、稳定性最强的宽基指数之一。

它之所以适合普通家庭做长期资产配置、储备教育金与养老金,核心有4个无可替代的优势。
1. 一键分散风险,告别单一资产焦虑
很多人投资踩坑,根源都是资产过于单一:重仓单一股票、单一行业、单一币种,一旦市场波动,极易大幅亏损。
配置标普500,相当于一笔资金布局美国核心经济体,覆盖各行各业龙头企业,天然分散个股风险、行业风险,不会因为某一家公司、某一个行业波动,影响整体资产表现。
2. 长期复利稳定,适配人生长期目标
投资长期资产,我们最需要的不是短期暴利,而是可持续的复利能力。
回顾数十年历史行情,标普500虽然每年收益有波动,但长期年化回报稳定,穿越多次金融危机、通胀周期、市场震荡,走出了长期向上的趋势。
这种稳定性,完美匹配子女教育金、个人养老金、家庭长期储备这类超长期理财目标,不靠短期博弈,靠时间稳稳积累财富。
3. 零门槛易执行,普通人也能坚持
绝大多数投资亏损,不是产品不行,而是操作太难、坚持不住。
而标普500指数投资,完全适配普通人的节奏:
无需熬夜盯盘、无需专业选股、无需精准择时、无需频繁交易。
只需要固定周期定投、长期持有,就能依托市场本身的增长赚钱,极大降低了投资难度和时间成本。
4. 跨币种配置,对冲单一货币风险
家庭资产配置的核心逻辑,是不把鸡蛋放在一个篮子里。
适当配置以美元计价的标普500资产,能够平衡人民币单一资产的结构,对冲汇率波动、单一市场的系统性风险,让家庭资产配置更均衡、更抗风险。
03 普通人专属:标普500定投实操指南
方法人人都懂,但能落地坚持的人很少。想要靠标普500赚到长期复利,记住这套简单可执行的实操规则即可。
1. 按目标匹配周期,拒绝短期投机
- 5年以内短期资金:不建议作为主要配置,指数短期波动无法规避;
- 5–10年中期资金:适配子女教育金、阶段性家庭储备;
- 10年以上长期资金:可作为个人养老金、家族长期资产的核心配置。
2. 彻底放弃择时,坚持无脑定投
无数数据证明:普通人择时,大概率是负收益。
市场下跌,不用恐慌离场,是低价积累份额、摊薄成本的好时机;
市场上涨,不用贪心追高,稳步持有兑现市场收益。
定投的核心价值,从来不是预测涨跌,而是用时间平滑波动,赚长期趋势的钱。
3. 重“长久”不重“量大”,闲钱投资是底线
很多人误区:一次性大额投入,赌短期暴涨。
真正的长期复利,靠的是细水长流、持续积累。
用不影响日常生活的闲钱,按月稳定定投,长期坚持下来,远比一次性重仓、中途断投的收益更高,也更省心安心。
如果为了省心省力,也可以选择新加坡挂钩标普500的指数型万能寿险IUL,比如新加坡友邦的IUL。
04 必须正视的风险:没有稳赚,只有适配
最后必须坦诚讲清:标普500不是保本产品,不存在稳赚不赔。
- 它会跟随美股市场周期正常波动,短期会有涨跌回撤;
- 不适合3-5年内需要急用的短期资金;
- 它不适合追求保本保收益、想要快速套利的投资者。
它唯一适配的,是愿意用时间换确定性、追求长期稳健增值、想要做好家庭财富规划的普通人。
同时很多人纠结的渠道、合规、资金安全问题,核心答案也很简单:选择合规架构、正规监管的配置渠道,就能做到流程清晰、资金路径透明、风险可控。
写在最后
理财走到最后,拼的从来不是谁的策略更复杂、谁的操作更频繁,而是谁的体系更简单、更可持续、更能长期坚持。
放弃短期投机的执念,告别频繁折腾的内耗。
依托标普500这类优质指数资产,用简单的定投方式,慢慢积累、静静复利,就是普通家庭对抗通胀、储备未来、实现财富稳步增长的最优解之一。
投资最难的智慧,从来不是快速暴富,而是慢慢变富。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!