01
我算了一笔30年账:买房还贷,正在吃掉你的复利人生
同样掏280万。
一个选择,30年后账户里有100万。
另一个选择,30年后账户里有4715万。
这不是虚构。
是同一个成都家庭、同一笔钱、同一个人生周期,两种走法的真实对比。
往下看。

02
280万砸进一套房,换来什么
成都一套刚需房,180万。
首付36万,贷144万,30年等额本息,月供6800块。
30年下来,首付加月供,实打实掏出去的是280万。
然后呢?
两件事,是很多人算账时选择性忽略的。
第一,30年房贷总利息超过100万。
你在这家公司上了30年班,银行从你工资卡里划走了100万利息。
第二,30年房龄的老二手房,折旧、老化、不好出手,市场估值大概就剩100万上下。
投280万,收官资产100万。
亏了180万。
当然,房子住着安心,这点不假。你想有自己的一套房,完完全全应该买。
但问题在于太多人把"买套房"和"把资产做增值"当成同一件事了。
它们不是一回事。
你住进去的那一刻,这套房就不再是资产,是消费品。消费品一直在折旧,30年折旧掉一半多,不奇怪。
真正要命的地方是:这280万砸进去,你就锁死了自己30年的复利机会。
03
同样的280万,不买房,能怎么样
还是那36万首付。
还是那每月6800。
总投入还是280万,周期还是30年。
唯一的区别:不买房,这些钱按月投向标普500。
标普500过去几十年的长期年化收益大概在14%上下。
按这个速度复利滚30年:
最终账面数字是4715万。
280万,变成4715万。
我再说一次,同样的本金、同样的时间、同样的坚持。
差距是47倍。
47倍不是靠"选对一只股票"怼出来的。
是一个普通人月供6800、雷打不动、滚了30年的结果。
这两个数字放在一起,其实说明的就一件事:你手里的钱,放在哪个轨道上跑,比你能不能多挣5000块月薪重要得多。
04
普通人直接买指数基金,问题也不小
讲到这儿你可能会说:那我就直接买标普500指数基金呗,还买什么保险?
不是不行。
但有一个硬伤,普通人根本拿不住30年。
直接买场外指数基金,没有保底;大盘跌了,你的本金也跟着亏。2008年标普跌了30%多,多少人割在了谷底?2020年熔断那几天,又有多少人手抖清仓了?
这不是意志力的问题。
是你不需要意志力,你需要一个让你不用做判断的机制。
说白了:你需要一个东西,对标标普500赚收益,但跌的时候不伤本金。
有没有这种东西?
这就是新加坡友邦二代指数型万能寿险(Platinum Indexed Legacy II)在做的事。
它的逻辑很简单:
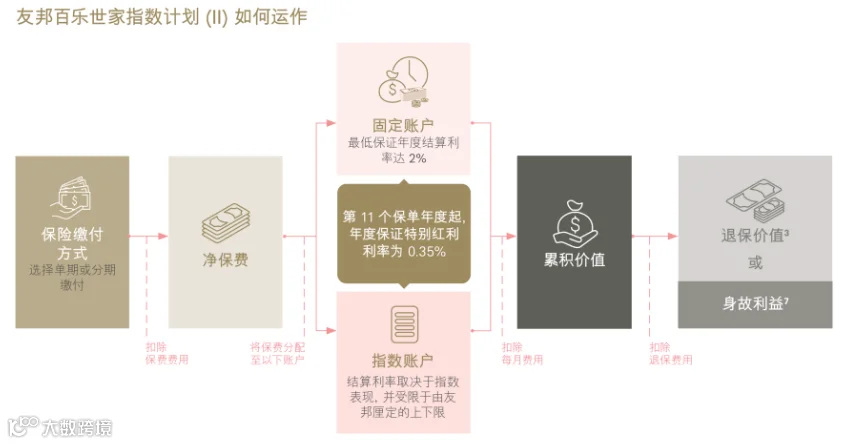
1、对标标普500,涨了你跟着赚。
收益紧跟指数,有封顶(大约9%),涨多了只吃9%,但够了——14%和9%的差距拉30年,4700万变成两千万级别,依然碾压买房那100万。
2、跌了不亏本金。
它有一个0%保底机制。大盘跌30%,你那年的收益是0,不是-30%,本金纹丝不动。这个设计,就是帮普通人熬过大熊市的。
3、收益按月锁死。
每月结一次账,赚到就是赚到,不会因为后面市场跌了又把之前的盈利吐回去。这点跟分红险的浮动红利不一样,跟基金净值也不一样。
4、钱也不是完全锁死。
持有满10年后可以按需取钱,真要用钱的时候不卡你。同时它本身是一份终身寿险,有身故赔付。
说白了,这东西不是什么一夜暴富的工具。
它就是让你踏踏实实对标标普500走30年,中间大风大浪的时候,机制替你兜着。
05
回到最开始的问题:房子还是一份保单
我再说回那个成都家庭。
280万,30年。
 选了房子:房贷压身,月月供6800,不敢跳槽、不敢休息、不敢算了。30年后房子旧了,剩100万。
人生最有力的30年,全还给了银行。

 选了这份IUL保单:同样的6800,每个月自己投进去。不用盯盘,不用择时,跌了机制保你,涨了跟着吃。
30年后大概率几千万。
不是为了让你"不买房",买了就买了,房子有房子的好。
是说,如果你手里有一部分钱,正在纠结是再买一套房收租、还是放着贬值、还是没有着落——那你至少应该知道,还有第三种走法。
280万,在房子的轨道上跑,30年亏180万。
在标普500的轨道上跑,30年变成4715万。
差距不在你有多努力,在钱跑在哪条路上。
如果你想看自己现在的收入水平对标标普500定投30年的具体数字,或者想算一笔更精确的账——可在本公众号后台私信留言,我会完整为你解答。。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!