


最近半年,问新加坡IUL的人明显多了。
但我发现一个有意思的现象:大部分人还没搞清楚IUL是什么,就开始比较哪家上限更高、哪个产品更划算。
这就像还没考驾照,就在研究买哪款车。
说实话,IUL不是什么复杂到看不懂的东西,但它确实有几条你必须理解的规则。规则搞清楚了,你才能判断它到底是不是你该配的工具。
今天我把IUL的底层逻辑、它跟ILP到底有什么不同、适合谁不适合谁、指数账户怎么运作、以及买之前必须搞清楚的5件事,一次性讲清楚。
看完之后,你自己判断要不要配。
-01-
IUL到底是什么,一句话就能说清
IUL全称Indexed Universal Life,指数型万能寿险。
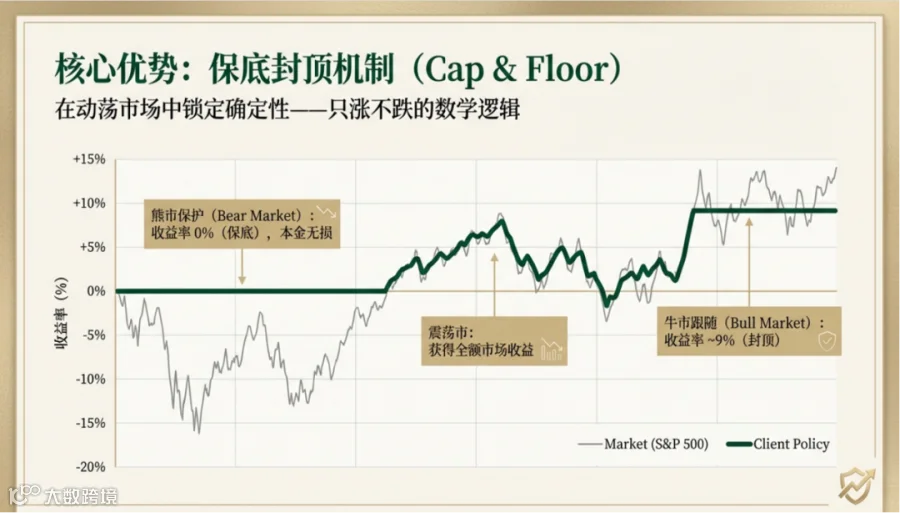
名字听着吓人,核心逻辑就一句话:牛市少赚一点,熊市一分不亏。 你让出部分涨幅的代价,换一个下跌年份不赔本的底气。
具体怎么实现?靠两条规则:
1.保底(Floor Rate):指数账户设有0%保底,标普500跌40%,你当年拿0%,不是亏40%。账户里的钱一分不少。
2.封顶(Cap Rate):标普500涨25%,你拿不到25%。市面上常见的IUL封顶约8%-11% p.a.,超过的部分归保险公司。
还有一条容易被忽略的:终身保障。
IUL是终身寿险,不是储蓄账户。人活着的时候现金价值在涨,不在了,受益人拿到的身故赔偿金比你交的保费大得多,这是纯储蓄产品做不到的事。
用数字感受一下保底和上限的实际效果:

有人在2022年算过一笔账。
那一年标普500跌了18.1%,如果你的账户里有30万美元,直接投标普的人亏了约5.4万美元。持有IUL?现金价值没动,单年省下来的这5.4万美元,就是保底机制的价码。
当然,牛市的时候你也得接受上限截断。
过去10年回测数据:标普500复合年化约7.2%,IUL账户约5.6%。你少赚了1.6%的年化,换来了下跌年份的0%保底。
这笔账怎么算,取决于你的风险偏好。
-02-
IUL和ILP,不是二选一的关系
很多人把IUL和ILP放在一起比较,好像在选A还是选B。但实际上,它们解决的是完全不同的财务问题。
ILP(Investment-Linked Plan,投资连接险),保费一部分买保障,一部分投基金,完全跟着市场涨跌走,没有保底。

门槛相对较低,月缴S$300就能起步,适合刚开始理财、还处于"怎么存钱"阶段的人。
IUL门槛高,保额起步US$250,000,但有保底、有身故杠杆、有税务效率,适合已有一定资产、需要保护和传承的人。
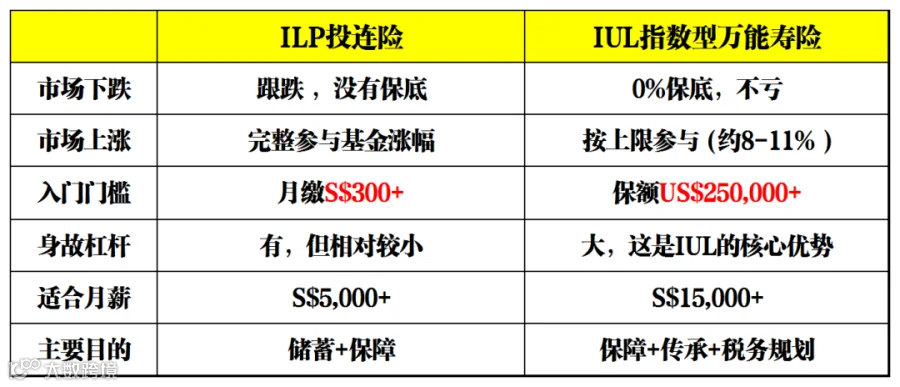
这两种产品不是互相替代的。
我实际接触的客户中,不少人两个都有,早期用ILP积累,收入稳定之后加IUL做传承层。问题不是"选哪个",是"你现在处在哪个阶段"。
-03-
IUL到底适合谁?
以下三类人,可以认真考虑:
1、月收入稳定在S$15,000以上,正在考虑财富传承的。
IUL的核心价值之一是身故杠杆,你交的保费通过保险机制放大,形成远高于保费本身的身故赔偿金。
如果你有家庭责任(配偶、孩子、年迈父母),这笔钱不是给你自己花的,是给"万一你不在了"的时候家人用的。
2、已有基础保障,想给资产组合加一层"稳定垫"的。
住院险、重疾险、定期寿险这些你都已经有了。
IUL在资产组合里的角色是"稳定层",不追求最高回报,但保证不亏,同时附带保险杠杆和税务效率。
3、在新加坡长期定居,有跨境资产需求的。
IUL以美元计价。
对在国内有资产、在新加坡工作的新移民来说,它是一种合法的美元资产配置方式。
-04-
买之前必须搞清楚的5件事
如果你觉得自己可能适合IUL,下面5个问题,买之前一定要搞清楚。
1、我的钱安全吗?
IUL是在新加坡金管局(MAS)监管下、通过持牌保险公司购买的产品。保费进入保险公司的资产池,不是直接买股票。保险公司用这些资金购买债券、期权等工具来实现"保底+上限"的效果。
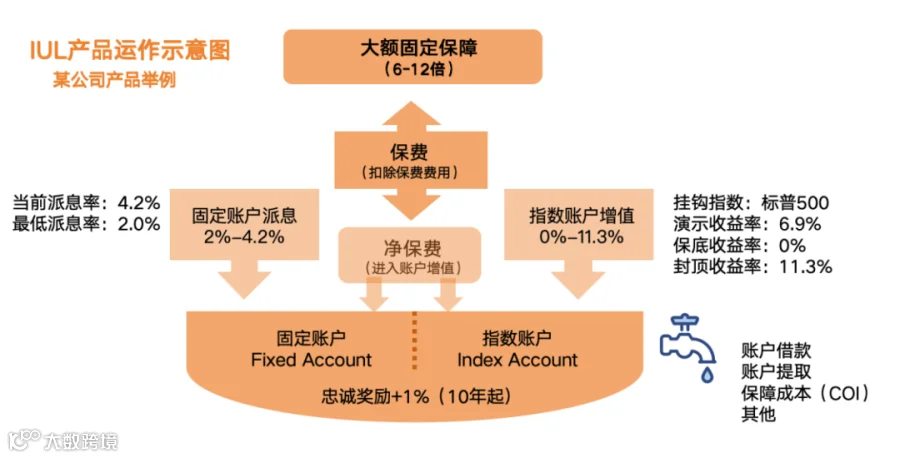
所以关键不在产品本身,而在承保公司的规模和财务评级。买之前,看清楚保险公司是谁、评级多少。
2、费用怎么收的?
IUL有三项主要费用:保险保障费用(COI,随年龄增加)、保单行政费、溢价费用(前期较高)。这些费用从现金价值里扣,所以早期现金价值积累慢。
让你的顾问出示保单说明书(Policy Illustration),看第5年和第10年的现金价值,不要只盯着远期的乐观演示数字。
3、上限利率是固定的吗?
不是,Cap Rate由保险公司决定,可以调整。
现在市面上常见的8%-11%是参考值,不是终身保证的数字。这是行业惯例,不是某一家公司在骗你。
你做规划的时候,应该留一定缓冲空间,别按当前上限做过于乐观的假设。
4、什么时候可以拿回钱?提前退保损失多少?
IUL是长期产品。
前几年退保,拿回来的钱通常比你交的保费少,现金价值接近或超过累计保费,一般要到第5-7年。
如果你的资金需求期限在10年以内,不建议买IUL。
5、身故了,受益人拿什么?拿多少?
身故赔偿金=保额(Sum Assured),通常远高于现金价值。这是IUL最重要的功能之一,不是"存了多少拿多少",是"保额是多少赔多少"。
保单说明书上会列明第10年、第20年、第30年的身故赔付金额,看清楚。
写在最后
IUL是一种你得理解规则才能用好的工具。
适合的人、用对了场景,它能在市场波动中给你一层保底,在人不在的时候给家人一笔远高于保费的赔偿。不适合的人、买早了买错了、没搞清楚费用和流动性就上车,结果只会后悔。
说实话,我对IUL的态度一直不是"推荐",而是"如果你符合条件,它值得认真了解"。了解清楚了再决定,不了解就上车,才是最大的风险。
END