


不是跟风,是真被逼的。
利率一路往下;货币基金薄得像纸;银行理财早就不保本了;股票涨了你睡不着,跌了你更睡不着。这笔钱如果退休要用,你赌不起。
说白了,大家想要的其实就一件事:
一个不用赌方向,但能持续产生收入的工具。
听着简单,找起来是真难。
-01-
退休钱正在被两股力量同时消耗
先算一笔账。
10年前一碗面15块,现在35块,翻了一倍还多。按年通胀3%算,现在100万的购买力,20年后大概只剩55万。
不是危言耸听,这是复利的反面。
再看市场。
过去20年,标普500出现过3次30%以上的大回撤。2008年直接跌了37%,如果你偏偏那一年到了退休年纪,该取钱——取还是等?
很多人没得选,割在最低点。
更要命的是,传统的退休工具在这两个问题上基本都栽了。
定存够安全,但利率连通胀都追不上。
传统分红险,收益靠精算师每年"宣告",说白了是个黑盒,那年市场到底涨了多少、分到你头上多少,你只能等通知。
国内储蓄型产品,前几年现金价值锁得死死的,提前拿肉疼,不拿又怕急用。
还没完。
现在绝大多数产品,很少有"终身固定现金流"这个机制。
你只能一次性退保,或者逐年减保。减到最后,保单没了收入也没了,但人的寿命越来越长。
-02-
为什么大多数产品解不了这道题
不是传统产品不好。
是它们的设计,从头到尾没想过要去解"不赌 + 保本 + 终身月付"这个三角。
你想想。
大多数理财产品,骨子里是在赌方向。
买基金,赌它涨;买黄金,赌通胀;存定存,赌利率不再跌。
但退休养老这件事,你赌不起。
你需要一套完整的机制:市场涨,你跟得上;市场跌,你本金不动;你需要钱的时候,每个月准时到账一辈子不停。
问题来了。
这三件事,单独做谁都会,合在一起很少产品能办到。
为什么?
"跟涨"靠权益资产,"保本"靠固收底仓,"终身月付"靠精算和法务层面的长期保证。三种东西完全不同的风险和期限,要塞进一份合同里,还得在极端行情下全部兑现。
传统分红险有保底,但收益端是黑盒,终身月付?不存在。公募基金有弹性,保底没有,派息更别想。信托定制化强,但门槛高、费率贵,而且没有"只升不降"的收租锁定。
所以,当我开始认真研究新加坡汇丰这款产品的时候——花了整整一周。
-03-
汇丰指数灵活收入计划,把钱放进"只升不降"的系统
产品全称叫 指数灵活收入计划(Indexed Flexi Income),汇丰人寿(新加坡)承保,受新加坡金管局(MAS)监管,美元计价。
这是一个挂钩美股指数的长期储蓄账户。
市场涨,你跟着分收益;市场跌,你本金不动。到了你设定的年龄,系统开始每月给你打钱,打到120岁只升不降。
拆开讲。
1、四个指数账户
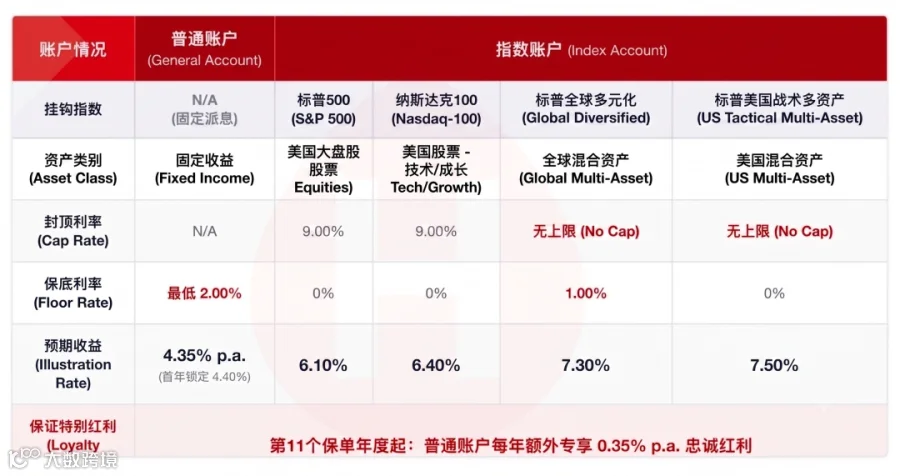
i. 标普500 / 纳斯达克100:美国大盘。
收益封顶9%,保底0%;最差那年保本,最好那年拿满9%。
ii. 标普全球多元化指数:50%全球股票 + 30%美债 + 20%实物黄金。
唯一提供1%正收益保底的账户。
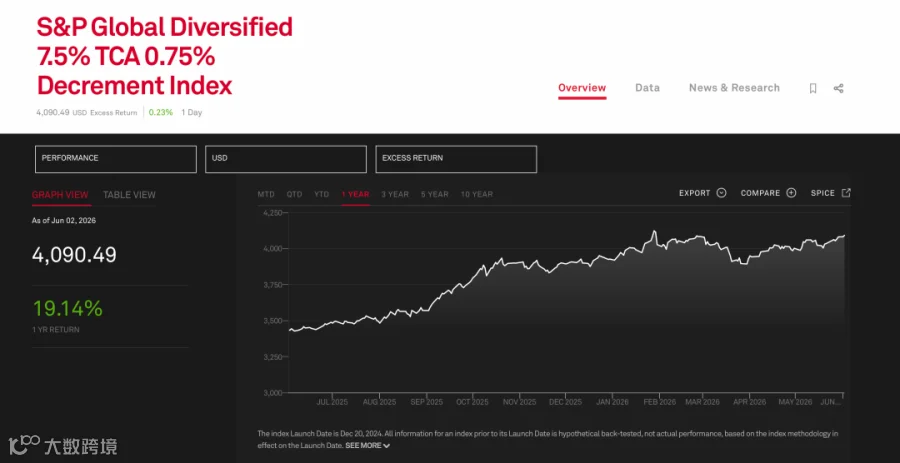
就算全球股灾,当年也进账1%,而且这个账户没有收益上限,参与率108%。说实话,黄金这个配置我很认可,在抗通胀和对冲加息周期这件事上,几十年的数据给黄金撑了很多次腰。
iii. 标普美国战术多资产指数:40%美股 + 60%美债,极端行情时甚至用做空获利。
波动率被控制在4.5%以内,正因为压到这个水平,保险公司才敢给220%参与率,不设收益上限。
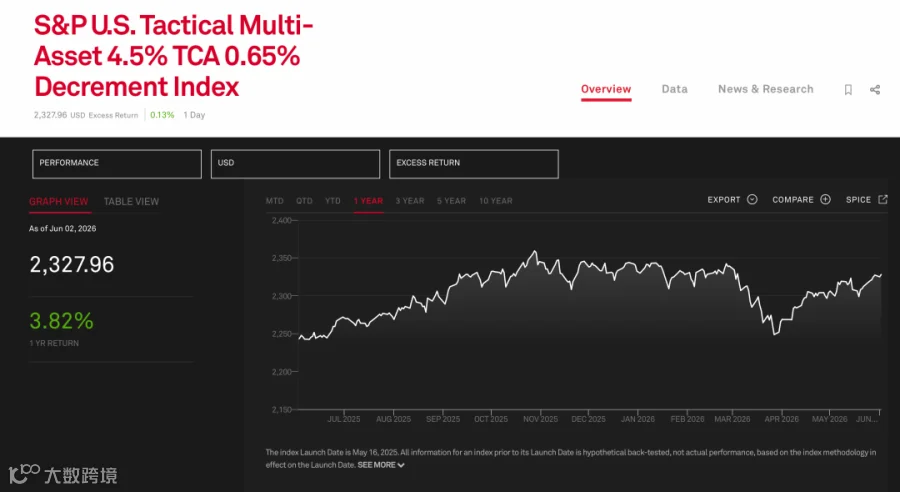
举个实际例子:
指数当年涨6.25%,你的计息 = 6.25% × 220% = 13.75%。
如果当年市场暴跌20%呢?计息 = 0%,本金完好。
2、最打动我的东西:终身现金流引擎
产品核心叫 Lifetime Income Benefit,启动后每月固定打钱。
三个关键,一条比一条狠。
第一,首月收入有保底基数。
计算用的是"启动时账户价值"和"已缴保费总额"里较高的那个。
什么意思?
哪怕你启动那天股市刚好崩了,账户暂时低于入金成本,基数还是按保费算。首月收入一分不少。
第二,月收入只升不降。
每个月系统自动清算底层指数表现。
涨了,月收入跟着上调,并锁定为新红线。
跌了?数字原地不动,一分不扣。
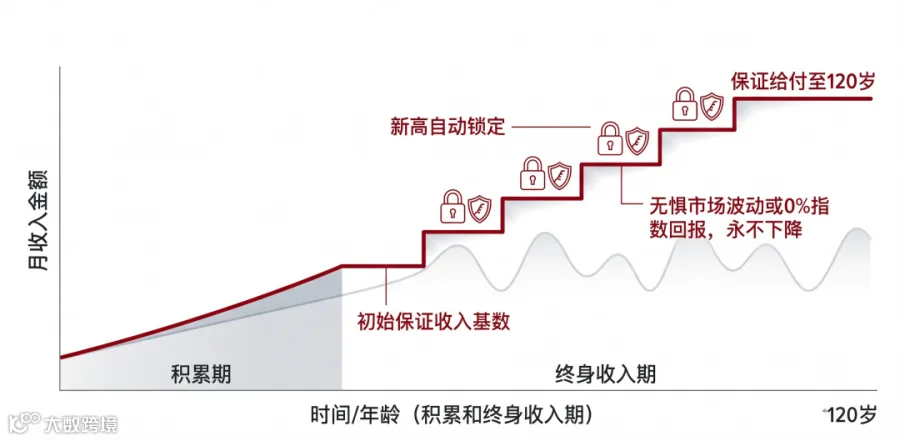
第三,账户归零也不停。
哪怕某一天保单里的钱全部领完了,汇丰仍然按归零前锁定的比例,继续每月打钱,直到你120岁。
这个承诺写在保险合同里,是法律层面的保证。

还有个很多人不知道的细节:你可以随时暂停领取。
暂停期资金照样在账户里复利滚存。想重启了?系统根据当时的表现重新评估派息率,通常比以前更高。
3、三重防线,兜住黑天鹅
指数账户的保底只是第一层,后面还有两套独立运转的保护:
i. 最低保证退保价值(GMSV,年化2%):一个独立于主账户的影子账户。
从保单生效第一天起,无论市场怎么崩,这个影子账户以年化2%强制复利。指数连续多年零收益?退保时至少按2%复利算钱。
ii. 一般账户最低派息率(年化2%):如果你配了固定利率账户,这部分终身享有2%最低保证。
三层同时运转。
4、传承,能跨三代
换受保人(CLI)、第二受保人(SLI)、继任投保人(CO),三重传承机制。以企业法人名义持有的话,换受保人次数不限——理论上一份保单可以跨百年复利滚存,传三代不止。
5、这款产品适合谁?
有30万美金以上长期闲置资金、认真在规划退休现金流、想分散单一市场风险的人。
写在最后
最后举两个真实场景,用具体数字来理解一下这款终身现金流产品。
1、场景A:45岁企业主,趸缴50万美金
扣9%保费费用后净入账45.5万。
100%配指数账户,按历史净增长约6.35%年化估算(历史数据不代表未来收益)。
15年后账户约115.6万美金。
60岁启动月收入,首月约3200美金,此后只升不降,月月到账领到120岁。
如果选固定账户(净增约3.2%年化),15年后约72.2万,首月约2000美金。
差了60%。
2、场景B:55岁家长,以25岁子女为受保人,趸缴200万美金
25岁直接启动月收入:首月约3300美金,终身派发。
等30年,子女55岁再启动:账户预估约1120万美金,首月约2.64万美金。
从25岁那年开始,每月的钱都在路上,你不急就让它继续跑,想取了随时取。
如果你对这个"只升不降"的终身现金流方案感兴趣,或者想根据自己的资金情况看看适合哪种配置方式,想要完整产品收益演示、不同方案对比表,可在本公众号后台私信留言,我会完整为你解答。