


前两天有个老客户发来一张截图:你看汇丰出IUL II了,我要不要研究一下?
这位客户姓王,杭州人,做跨境电商,2024年在我这买过一张宏利Signature IUL II。
2026年2月27日,汇丰人寿新加坡正式更新Diamond Prestige IUL II。5月30日,interestguru.sg发布了详细测评。市场又多了一个新选项,而且直接对标宏利和友邦。
王总问我两个问题:
-
 比上一代强在哪?
-
 跟宏利比,我该不该再加保一张?
我把产品册翻了一遍,又跟汇丰的朋友对了几个细节。这篇文章就把我这两周的笔记整理出来。
-01-
汇丰IUL这款产品,到底在什么位置?
讲产品之前,先讲讲"汇丰人寿新加坡"这家公司,很多客户对它的认知是模糊的。
汇丰人寿(新加坡)私人有限公司,汇丰控股全资子公司。
汇丰集团旗下专门的寿险公司,在新加坡运营历史超过60年,2025年3月再次获得标准普尔A+评级。

但它在IUL赛道上,算后发选手。
 2024年5月,Diamond Prestige IUL第一代正式上市
 2026年2月27日,推出升级版IUL II
从时间线看,IUL II是汇丰在IUL赛道的第二次出招。而它的对手,是已经在市场站稳脚跟的宏利Signature IUL III、全美Genesis III、友邦Platinum Indexed Legacy。
这次升级,汇丰主打传承。
产品瞄准的就是富裕和高净值人群的跨代财富传承需求。
-02-
跟上一代比,IUL II到底强在哪?
这个问题,王总问得很具体。我把产品册的官方表述和interestguru的测评做了交叉对比,整理出6个主要升级点。
1. 指数选项从"单一美股"升级为"四大策略"
第一代的指数选项比较基础,主要是S&P 500。
第二代直接扩展为4个指数选项:
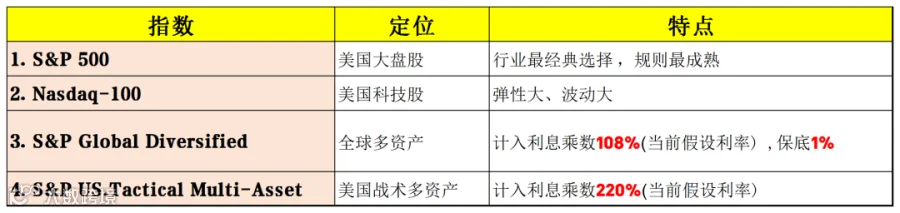
最后两个多资产指数是新增的,特别是S&P US. Tactical Multi-Asset的220%乘数,意思是如果该指数年度涨幅1%,账户给你2.2%。
这个乘数机制,让IUL II在震荡市里多了一个"以小博大"的工具。
2. 健康激励的"阶梯式"设计
这是IUL II最被低估的升级。
第一代的健康激励比较基础,主要是"非吸烟者费率优惠"。
第二代直接做成了三段式激励:
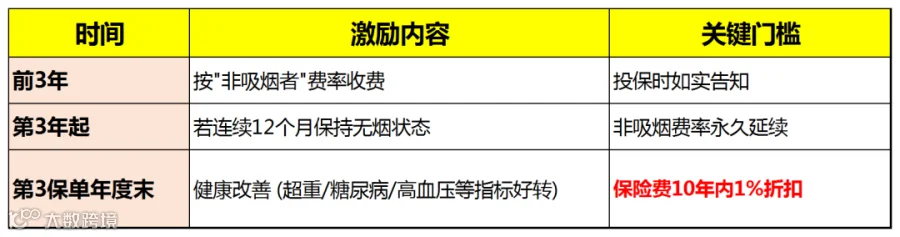
这1%折扣看起来不多,但10年复利下来保费成本能省出一笔不小的钱。
而且它"奖励健康改善"的设计逻辑,跟传统保险"奖励健康"完全不一样。传统保险只奖励"本来就是健康体"的人,IUL II奖励的是"愿意变健康"的人。
这个设计在新加坡市场是首创。
至少在我看到的几款主流IUL里,汇丰IUL II是第一个把"健康改善"做成显性激励的。
3. 忠诚奖励的延续与微调
第11保单年度起,一般账户和指数账户的宣告利率额外叠加0.35%的计入利率。

这个机制第一代就有,IUL II延续了这个设计。
0.35%看起来不多,但在IUL长期持有的语境下,意义很大。 假设持有30年,这0.35%的复利差距,能让账户价值多出10%-15%。
4. 身故赔偿可以"分期给"了
这是IUL II最"为传承而生"的设计。
第一代身故赔偿是一次性给付。
第二代可以选择分期支付,比如按10年/20年/终身年金方式,把身故赔偿按周期给付受益人。
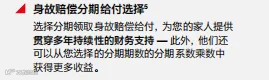
这个设计对两类客户特别友好:
 受益人是未成年子女:一次性给到监护人手里,钱可能被挥霍;分期给付更稳健;
 客户希望保留家族控制权:一次性给出去就失控了,分期给可以按代传承。
5. 受保人变更规则的差异
这一点对用公司架构持有保单的客户非常关键。
 个人保单:最多2次变更受保人;
 公司持有保单:无限次变更受保人。
"无限次"这四个字,在企业主客户里是杀手级功能。
王总买IUL,用的就是他的新加坡私人有限公司。如果未来他想把这张保单"传给"配偶、再"传给"子女、再"传给"孙辈,企业架构可以一直做受保人变更,每次变更都重新计算保险成本。
这是个人保单做不到的,个人保单变更受保人通常要重新核保、保费跳档。
6. 促销力度
截至2026年6月30日:
-
 定期缴费计划:首年保费最高23%折扣
-
 趸缴计划:2.3%折扣
-03-
IUL II的产品力清单
我帮王总整理了一个"是否值得买"的对照表,也供你参考。
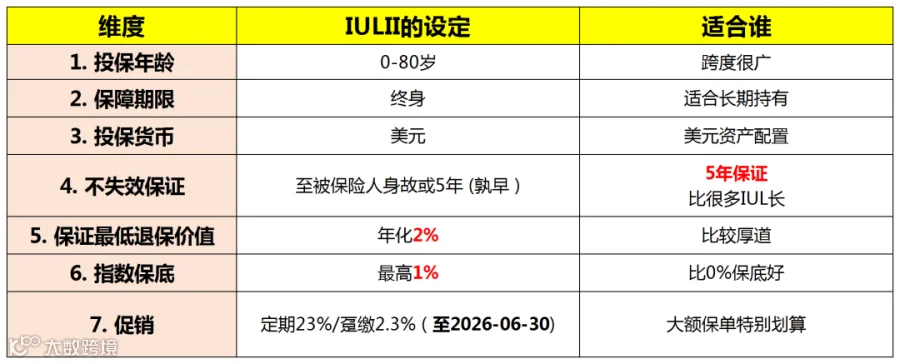
5年不失效保证 + 2%保证最低退保价值 + 最高1%指数保底这三个保证性条款加在一起,让IUL II在"安全垫"层面做到了新加坡IUL市场的上游水平。
-04-
汇丰IUL II和宏利Signature IUL II怎么选?
这是王总最纠结的问题,我直接给他做了个对比。
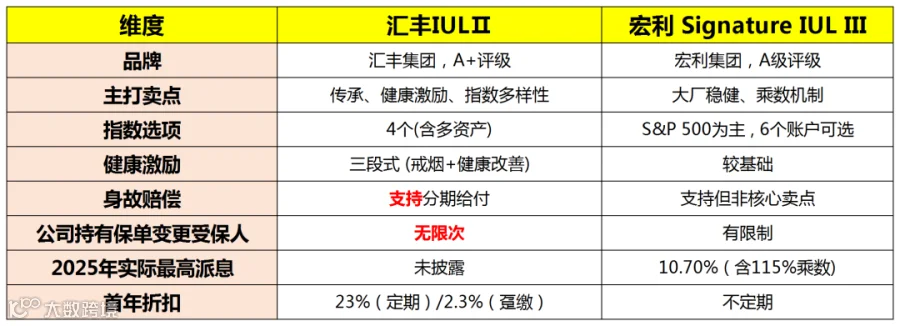
一句话总结:
 想要"大厂稳健+收益可见":⇒⇒选宏利Signature IUL III,2025年10.70%的数据是真金白银;
 想要"传承工具+健康激励+指数多样":⇒⇒选汇丰IUL II,分期给付和无限次受保人变更是杀手锏。
王总听完,决定再加保一张汇丰IUL II,不是为了收益而是为了用企业架构持有、配合身故分期给付,给两个未成年子女做传承安排。
这是两个产品的定位差异,没有谁更好,只有谁更合适。
-05-
几个你必须知道的关键提醒
1. 23%促销窗口仅至2026年6月30日
如果你考虑配置IUL II,6月30日是促销截止日。之后大概率会调整费率结构。
2. "无限次受保人变更"需要企业架构
这条规则只适用于公司持有的保单。
如果你想用上"无限次"功能,需要有新加坡私人有限公司、家族办公室或信托架构。这部分有额外的设立成本和合规要求。
3. "指数保底1%"不是"账户保底1%"
这是新手最容易踩的坑。
指数保底1%的意思是:当指数下跌时,指数账户当年的收益保底1%。但保单年度账户价值还要扣除保险成本、管理费等。
4. 早期退保有重大损失
这是IUL产品的共性。
早期退保通常成本较高,退保价值可能为零或低于已缴保费。IUL不是短期理财工具,至少要规划10年以上持有期。
5. 不含重大疾病/残疾保障
Diamond Prestige IUL II的保障范围是身故 + 终末期疾病。
不含:完全及永久残疾、重大疾病、早期重大疾病保障。
如果你需要重疾/残疾保障,得单独配置其他产品。
写在最后
回到王总的问题:「汇丰IUL II比上一代强在哪?」
强在它更懂'传承'这件事。
从指数选项扩展,到健康激励升级,到身故分期给付,到企业架构下的无限次受保人变更这一系列升级都指向"高净值家庭的跨代财富安排"。
如果你买IUL是冲着"一年拿9%-11%",宏利和全美可能更适合你。
如果你买IUL是冲着"给子女一个不会中断的现金流"、"让保单跟着家族走几十年",汇丰IUL II值得你认真看。
END