


做新加坡IUL规划多年,接触过形形色色的内地客户,最惋惜的是有不少人跳过核心前置核查,盲目远程投保,事后才发现漏洞百出。
这类 “先签单、再补救” 的操作,轻则损失本金、保单失效,重则引发外汇违规风险,得不偿失。
每当有客户要签IUL保单,我都会事先跟客户确认三个核心问题:
-
1.达标 100 万新币投保门槛了吗? -
2.保费资金如何合法出境? -
3.面对 CRS 跨境税务信息交换,提前做好申报规划了吗? -
合规是跨境资产配置的底线,容不得半点侥幸。今天我把内地人远程投保新加坡 IUL 的底层规则、隐藏风险完整拆解,一次性讲明白。

-01-
100万新币门槛:你以为是钱的问题,其实是"合格投资者"问题
很多客户第一次听到100万新币门槛都懵了:我要买100万美元保额,你让我先有100万新币身家?开什么玩笑?
不是这个意思。
100万新币是新加坡法律规定的"合格投资者"门槛。目的是筛选出承受得起复杂金融产品的投资者,避免普通家庭被销售误导买了不适合自己的产品。
新加坡金融管理局MAS的合格投资者认定有三选一路径:

个人流动金融资产这个概念:是指只有能在3-6个月内变现的金融资产才算,比如银行存款、股票、基金、信托现金等。
比如银行开具的个人资信证明书最好
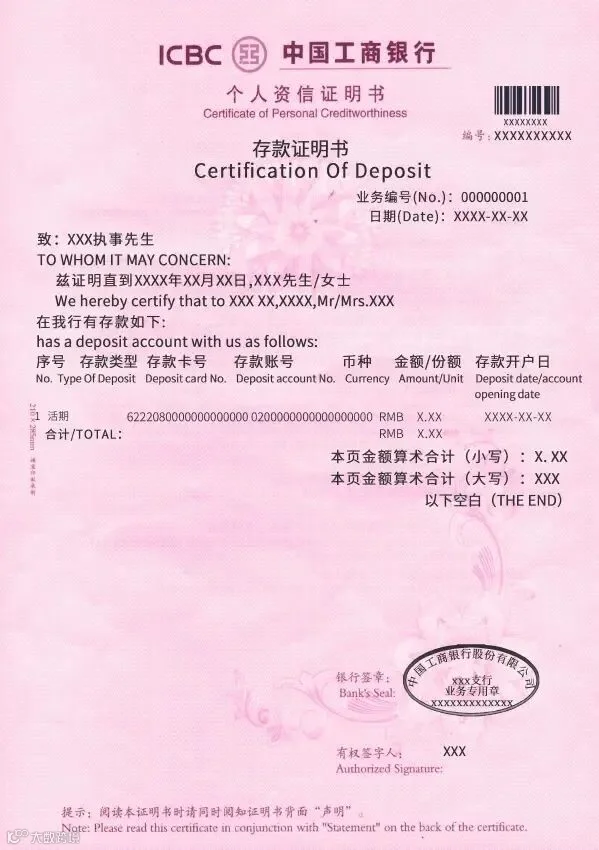
为什么是100万新币而不是其他数字?本质是风险匹配,也是MAS的硬性规定。
IUL是长期、复杂、用美元结算的金融产品。
如果客户没有100万新币的流动资产做后盾,万一保单中途出问题(比如保费不够扣了、需要追加),他可能没有足够的现金储备来维持保单有效。
-02-
跨境支付:5万美元额度下,保费怎么出去?
这是合规雷区最多的一环。
每人每年等值5万美元的便利化购汇额度。这5万美元是你一年能向境外汇款的便利化额度。
IUL一张保单动辄几十万美元保费,5万美元怎么够?
这就要讲讲实操路径了。
路径1:直系亲属额度"叠加"(最常用)
配偶、父母、子女的5万美元额度可以叠加使用。
注意几个细节:
为什么不能写"境外保险"?
因为按现行外汇管理规定,"境外人寿保险投资"属于"资本项目项下",不在5万美元便利化额度范围内。如果你直接写"境外保险",银行会直接拒绝。
这就是行业里"灰色操作"的核心来源,客户实际是去投保,但购汇时写"因私旅游"。这种做法本身是有风险的。
路径2:信用卡支付(不占额度)
Visa/MasterCard在香港和新加坡部分保险公司支持刷卡缴费。
优势:不占用5万美元购汇额度,直接人民币还款
劣势:
路径3:携带现钞出境(小额补充)
每人每次出境可携带等值5000美元外币现钞+2万人民币。对IUL这种大额保单基本没意义,只是提一下存在。
路径4:跨境支付通(小额即时)
工、农、中、建等11家银行支持"跨境支付通"服务,单笔限额1万元人民币,每日累计5万元。
实操建议
1、100万美元以上保额,建议亲属额度叠加+信用卡组合。
2、绝对不要做的事:
2026年起跨境汇款新规已经收紧:1000美元起需核查身份。违规换汇不仅会被列入关注名单、影响后续5年购汇,还可能进入征信。

-03-
CRS:你以为"信息交换"很远,其实已经到门口了
这是三个问题里最容易被忽视、但影响最深远的。
CRS共同申报准则是OECD主导的全球金融账户信息自动交换机制。中国与新加坡在2018年就完成了第一次信息交换。
一、CRS到底交换什么?
金融机构(银行、保险公司、券商、信托等)每年向账户持有人"税务居民身份"所在地的税务机关,自动报送对方账户信息。
对内地客户来说:
这些信息,会每年自动交换到中国国家税务总局。
二、交换到中国之后会怎样?
这才是客户最该关心的问题。
如果你的收入、资产、纳税记录是干净的,CRS对你没有实际影响。
如果你在境外有"未申报收入、未申报资产",比如
那么CRS交换信息到中国后,税务系统会自动比对:
比对不上的,税务系统会发问询函。 问询后你需要在限期内补申报、补缴税款、加收滞纳金。情节严重的,移送稽查立案。
三、几个特别提醒
1. 新加坡CRS 2.0将于2027年实施,2028年启动首次信息交换。
现行CRS是"金融账户信息",未来会把加密资产、电子货币、信托架构都纳入。现在不规划,未来更难规划。
2. IUL保单是"有现金价值的保险合约",属于CRS交换范围。
这不是灰色地带,每一家合规的保险公司,都会按要求报送。
3. CRS不征税,CRS只"曝光"。
真正的风险不是CRS本身,而是"信息透明后,原来的纳税问题藏不住了"。
实操建议
如果你正打算远程投保新加坡IUL,先问自己三个问题:
这三个问题,强烈建议找专业跨境财税顾问过一遍。
四、几个特别想说的大实话
1. 远程投保不等于"零门槛"
很多客户以为远程投保就是躺着就能买。实际上"远程"只是省了你飞新加坡的时间,门槛一点没降低。
100万新币合格投资者认定、健康告知、CRS税务居民身份申报、跨境支付合规每一项都要走。
2. "保单合法性"≠"配置合规"
有些销售会说:"保单是新加坡法律认可的,投保是合法的。"
这话只对了一半。
保单确实是合法的,但保费从内地出去,需要外汇合规;保单信息将来要交换到中国,需要税务合规。
保单合法 + 外汇违规 = 账户被冻结、罚款、退保。
3. "灰色路径"在收紧
我从业这十多年,亲眼见过2020年之前业内一些"灰色操作",拆小额、虚假用途、第三方通道。
2024年开始,监管明显收紧。
-
 跨境支付通限额降低
-
 购汇用途审核加严
-
 银行对"频繁大额购汇"启动预警
 2026年新规:1000美元起核查身份
以前能走的路,现在很多走不通了,未来会更窄。
4. IUL不是"偷税工具"
有些客户买IUL的隐性动机是"把资产转出去"。
这个想法非常危险。
IUL是合法的财富传承工具,但不是"避税工具"。只要资金来源合法、纳税申报完整、跨境支付合规,IUL就是你的资产保障。 反之,任何金融工具都救不了你。
五、给客户的三条行动建议

 建议1:先做"合规体检",再谈配置
如果你正在考虑配置新加坡IUL,先把这4项自查一遍:
这4项有任何一项不清晰,先别签字。

 建议2:选择持牌代理人更重要
内地现在做新加坡保险的渠道很多:
 建议3:找懂跨境税务的服务团队或有资深实战经验的经纪人
IUL不是"买完就完"的单次交易。它是一份长期合约,跨越10年、20年、30年。
这30年里会经历:跨境购汇/付保费;CRS信息交换;部分退保/提现;身故理赔/信托分配;可能的资本利得税、个税申报,这些环节,每一个都需要专业支持。
写在最后
IUL本来就不是普通保险。
它是大额、长期、跨境的金融工具,门槛、复杂度、合规要求本来就不低。你愿意花时间研究合规,未来才不会被合规卡住。
给考虑IUL的所有客户一句话:合规不是麻烦,是给未来的自己上保险。