


大家好,我是蔡哥。拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
不少企业主手握丰厚资产,却始终绕不开两难难题:晚年想体面养老,取钱就要面临税务损耗;费心规划传承,又怕资产分割、流程繁琐、财富大幅缩水。
房产流动性差、信托成本高、直接提取保单资金损耗大,传统工具很难同时兼顾养老现金流与定向传承两大需求。
当下深受全球高净值青睐的新加坡 IUL 指数万能寿险,给出了全新解法:新加坡IUL搭配LIRP贷款体系,完美打通积累养老现金流 + 免税定向传承双需求,一张保单走完人生三阶段,今天拆解这套可落地的财富规划方案。

-01-
一张 IUL 保单,走完人生三阶段存、取、传完整闭环
新加坡指数型万能寿险 IUL,分为三大生命周期,覆盖中青年积累、退休养老、身后传承全周期:
1.积累期:超额缴费,复利滚存资产水库
年富力强阶段持续按期缴费,在不触发MEC税务限制前提下超额投入,账户挂钩指数增值,市场下跌有 0% 保底,长期复利积累现金价值,打造专属资金蓄水池。
2.分配期:两种取钱方式,税负天差地别
退休停止缴费后,需要支取资金补充养老,分为部分提取和保单贷款两种模式,也是 LIRP 免税现金流的核心分水岭。
3.传承期:身故赔付定向给到受益人
被保人身故后,保险公司一次性赔付身故保险金,优先抵扣未偿还保单贷款本息,剩余余额直接给到指定受益人,流程私密、无需遗产公证,合规实现定向传承。
-02-
两种取钱方式对比:提取有税损耗,贷款免税才是核心
1. 部分提取:短期好用,长期有双重硬伤
部分提取就是直接从账户现金价值取钱,这样操作简单,但存在两大不可逆损失:
①永久削减现金价值与身故保额,账户基数持续缩水;
②账户价值下降后,每年保障成本 COI 持续上涨,进一步消耗保单;
举个例子:57岁男性,累计缴费250万新币,68岁后每年固定提取133868 新币,仅持续8年,保单现金价值直接清零,保单濒临失效,不仅养老现金流中断,传承保额也大幅缩水。

税务红线:提取金额超过已缴本金部分会被认定为应税收入,产生大额税务成本。
2. 保单贷款:LIRP 核心逻辑,合法打造免税现金流
保单贷款是 IUL 财富规划精髓,核心底层逻辑:借款≠应税收入
我们以账户现金价值作为抵押向保险公司借款,到手资金属于负债,不属于投资收益,税法不对借款征收所得税,完美实现免税拿钱养老。
保单贷款分两种处置结局:
结局 A:生前主动偿还贷款
用自有资金归还本息,保单现金价值完整保留,指数复利持续增值,保障额度不受影响。
结局 B:身故自动抵扣(高客主流方案)
生前不主动还款,终身使用免税现金流养老;身故后,身故赔付金先行抵扣全部贷款本息,剩余保险金全额、免税交付指定受益人,兼顾养老与传承。
三大免税底层逻辑:不卖出账户资产、不主动提取收益、不产生应税所得,只用 “借贷” 替代 “支取”,把应税现金流转化为终身免税现金流。
-03-
两类保单贷款:对冲零成本贷款 VS 杠杆参与式贷款
新加坡 IUL 支持两种贷款模式,适配不同风险偏好客户,规划时必须清晰告知利弊:
1. 对冲零成本贷款(稳健首选)
持有保单达到规定年限后可开通,借款产生的利息,与被借出资金的账户计息基本抵消,资金净使用成本接近0%。
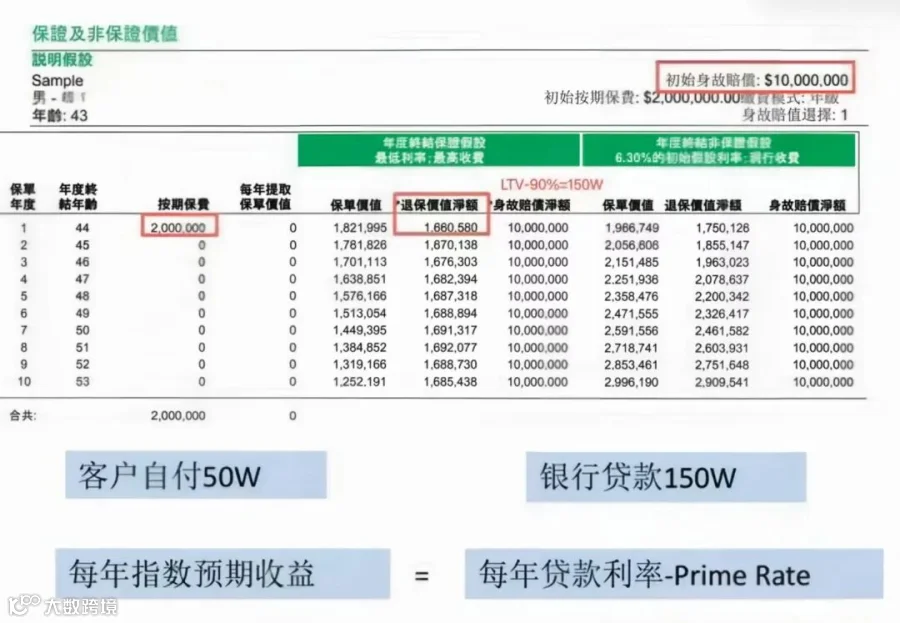
优势:无利差亏损风险,适合保守型客户,长期稳定支取养老现金流,不会加速消耗保单现金价值。
2. 参与式贷款(收益放大器,双刃剑)
借款需要支付固定利息,但被抵押的现金价值依旧参与市场指数收益结算:
①牛市行情:指数收益>贷款利息,净赚利差,放大整体资产增值;
②熊市行情:指数当年0结算保底,仍需足额支付贷款利息,持续侵蚀现金价值。
风险提示:市场连续多年走弱时,利息会快速掏空账户,存在保单失效隐患,仅适合能承受波动、长期看好市场的客户。
-04-
完整 LIRP 实操链路:从零搭建终身免税养老 + 传承方案
一套标准可落地的 IUL 财富规划流程,分4步搭建:

1.工作积累期:超额缴费蓄水
选择长期缴费方案,合规超额投入保费,不触发MEC税务条款,账户长期挂钩指数复利增长,搭建充足现金价值蓄水池。
案例:40岁客户,年缴6万新币、连续10年,累计投入60万;50岁停缴,账户现金价值滚存至 90万(7% 非保证演示利率)。

2.退休分配期:每年保单贷款取现
60岁起进入养老阶段,每年固定通过保单贷款支取一笔资金作为退休补充,全程免税,不触发个税。
3.终身持有,账户持续增值
即便每年借款,抵押部分现金价值仍参与指数收益,资产持续复利滚动,不会因取钱停止增值。
4.身故传承期:余额定向免税交付家人
身故赔付金扣除贷款本息后,剩余资金直接赔付给预设受益人,分配比例、受益顺序可提前约定,实现100%定向传承,规避遗产分割纠纷。
-05-
重中之重:保单失效爆雷链条,4 条风控安全绳避坑
很多客户只看到免税贷款的优势,忽略透支账户带来的致命风险,一旦操作不当,会出现 “幽灵收入” 巨额税单:
1、保单失效连锁爆雷链条
①每年贷款 / 提取金额过高,掏空账户现金价值;
②保单每年需扣除 COI 保障成本、管理费,现金价值不足抵扣;
③未偿还贷款本息持续利滚利,反向消耗账户;
④现金价值跌破维持阈值,保单直接失效;
致命后果:此前多年免税支取的贷款,会被税务重新定性为应税收入,无现金资产却要承担高额税款,即行业所说 “幽灵收入”。
2、四条风控安全底线,守住保单终身有效
①保守收益测算:用低利率保守模型演算支取额度,抵御市场下行波动;
②预留现金安全垫:贷款支取不掏空账户,留存足够现金价值覆盖多年保障费用;
③启用超贷保护条款:贷款额度逼近危险线时,系统自动锁定保单,强制停止大额支取,防止失效;
④定期保单复检:每2-3年核对账户实际表现,根据现金价值动态调整每年支取额度。
-06-
IUL 不止养老,更是高净值家庭定向传承利器
对比遗嘱、家族信托,新加坡 IUL 拥有独特传承优势:
1、定向分配,私密无纠纷
可自由设置多位受益人、分配比例、第二顺位受益人,再婚家庭、多子女家庭均可精准分配;身故赔付直接给到受益人,无需遗产继承公证,避免子女、亲属争夺资产。
2、低成本跨境传承
相比离岸信托高额设立费、年度管理费,IUL 投保门槛更友好,美元计价资产适配跨境资产配置,寿险身故赔付在新加坡免征所得税。
3、杠杆放大传承基数
少量保费投入,撬动数百万、数千万美金身故保额,用小额现金流锁定巨额传承资产,解决企业家 “资产多、现金少” 的传承痛点。
4、灵活搭配家族信托升级架构
大额保单可对接家族信托,身故赔付进入信托账户,设置分期发放、激励约束条款,管控后代挥霍,实现跨代长期财富守护。
写在最后
财富传承的终极目标,从来不是简单把钱留给下一代,而是一边拥有安稳免税的退休生活,一边确保资产按自己意愿、无损、定向交付家人。
新加坡 IUL+LIRP 保单贷款体系,打通 “增值蓄水 — 免税养老 — 定向传承” 全链路,兼顾流动性、税务优化、资产隔离三大核心需求。
财富规划宜早不宜迟,提前搭建专属现金流账户,才能真正实现财富代代安稳传递。
-END-