


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
Singlife(新加坡人寿)现在有两款指数型万能寿险在售,定位完全不同。一款管"增值传承",一款管"养老领钱"。
今天把这两款产品拆开来讲,到底各自什么来路、什么优势、什么短板、什么人该买什么。
-01-
先看全局:两款产品什么关系?
2024年9月,Singlife 上市了第一款:Singlife Legacy IUL,定位是纯增值+传承。
2026年2月,第二款上市:Singlife Legacy Indexed Income,定位是养老现金流领取。
两款的底层逻辑一样:保费进指数账户,挂钩市场指数表现获得收益,0%保底不亏。但从产品结构到指数选项到领取机制,差异非常大。
我先给一个对比总表,再逐条拆:
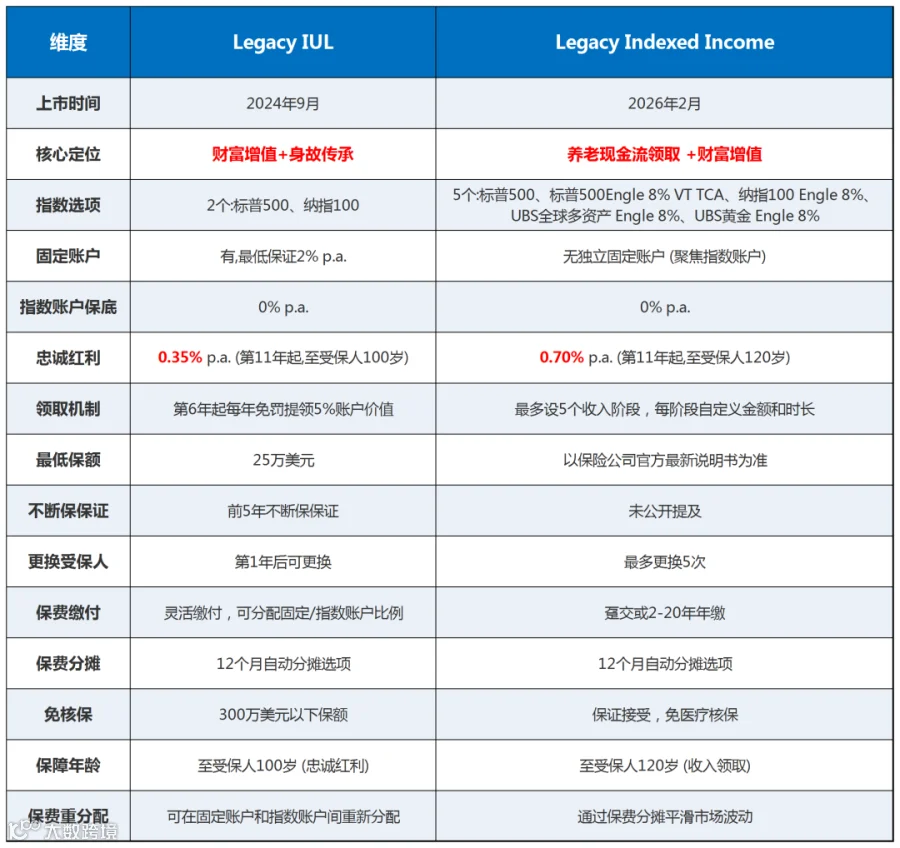
光看这张表,你已经能感觉到,这不是"同一款产品的两个版本",而是两款设计哲学完全不同的产品。
-02-
Singlife Legacy IUL
1、产品骨架
这是Singlife第一款IUL,也是整个新加坡IUL市场里门槛最低的:最低保额只要25万美元。全美、宏利等保额起步基本在50万到100万美元。
2、核心机制
保费进来之后分成两个账户:

① 固定账户:首年有一个"锁入保证利率",之后终身最低保证2%。
②指数账户:挂钩标普500和纳指100两个指数,每年"点对点"结算一次。指数涨了,你跟着赚(有封顶利率限制);指数跌了,当年收益归零(0%保底),不亏。
你可以在两个账户之间自由分配比例,也能之后重新调整。
3、5个优势
1)第6年就能免费提领
大部分IUL的免罚提领要等到第10年甚至第11年。Singlife Legacy IUL从第6个保单年度起,每年可以免罚金提取账户价值的5%。
2) 前5年不断保保证
不管市场表现多差,前5年保单不会失效。这对刚投保、现金价值还没积累起来的阶段来说,是一个很重要的安全垫。
3) 固定账户2%终身保底
当市场剧烈波动、你对指数前景不看好时,可以把更多比例放进固定账户,至少有2%兜底。
4)可以更换受保人
第一年之后就能更换受保人,可以先以自己为受保人投保,将来传给下一代或信托持有人。
5)结构简洁
两个指数、两个账户、一个0%保底,没有复杂的波动率控制算法,没有多资产对冲策略。对第一次接触IUL的客户来说,这款的"理解成本"是最低的。
4、短板:品牌在内地客户圈认知度弱
Singlife的前身是Aviva新加坡,目前是新加坡本地最大的本土保险品牌之一,受新加坡金融管理局(MAS)监管,保单受新加坡政策持有人保护计划(PPF)保障。
-03-
Singlife Legacy Indexed Income
1、产品骨架
这款是2026年2月26日刚发的新品,定位完全不同,是让你按计划把钱领出来花,补充养老金。

核心创新是"收入阶段"机制:你可以设最多5个不同的收入阶段,每个阶段自定义目标金额和持续时间。比如:
-
阶段1:60-65岁,每年领2万美元(旅游基金) -
阶段2:65-75岁,每年领5万美元(退休生活费) -
阶段3:75-85岁,每年领3万美元(医疗护理)
每个阶段的金额和时长都可以不同,还能根据实际情况调整。这是一套完整的自定义现金流规划工具。
2、核心机制
收入领取期间,每年你会收到基于指数表现的收入,上限是你设定的目标年收入。如果当年指数表现好,你的收入先发到目标金额,超出部分自动再投资回保单,继续滚存增值。
这个设计很聪明,你不会因为"领钱"而中断"增值"。
指数选项:5个,含波动率控制
这是和Legacy IUL最大的结构差异。Indexed Income提供5个指数选项:
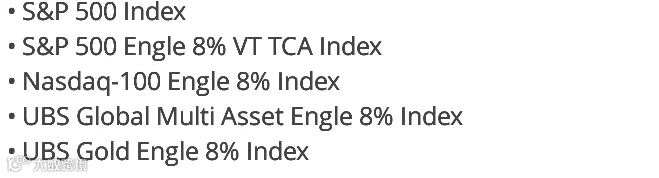
1) S&P 500 Index:标普500指数,跟Legacy IUL一样。
2) S&P 500 Engle 8% VT TCA Index:标普500的波动率控制版本。
用诺贝尔奖得主Robert Engle的GARCH模型,动态调整对标普500的敞口:波动率低于8%目标时加仓(最高150%杠杆),高于8%时减仓,目标是让收益曲线更平滑。
3) Nasdaq-100 Engle 8% Index:纳指100的波动率控制版本,同样的逻辑。
4) UBS Global Multi Asset Engle 8% Index:UBS全球多资产波动率控制指数。不只是股票,还包含债券、商品等多资产类别,通过波动率控制平滑整体收益。
5) UBS Gold Engle 8% Index:UBS黄金波动率控制指数。挂钩黄金价格,同样用Engle 8%模型控制波动。
5个指数里有4个是"Engle 8%"波动率控制版本。这意味着什么?
意味着这款产品的设计哲学是"稳",不追求牛市里的最高收益,而是追求不同市场环境下的稳定性。 对于养老现金流来说,稳定比爆发力更重要。
3、四个优势
1) 5个收入阶段,完全自定义
这是全市场独一无二的现金流设计。
Indexed Income让你把退休后的现金流按人生阶段规划出来。
2) 5个指数选项,含黄金和多资产
Indexed Income有5个,其中4个是波动率控制版本,还有1个黄金指数。
你可以选纯股票(标普500指数),也可以选黄金对冲,还可以选多资产分散,策略维度完全不同。
3) 忠诚红利翻倍
从第11个保单年度起,每年在指数账户基础上额外加忠诚红利0.70%的结算利率。
4) 12个月保费分摊
你交的保费不是一次性全部投入指数账户,而是分12个月逐步投入。好处是避免"刚好在高点一次性买入"的风险,类似定投的DCA效果。
4、短板:无固定账户
Indexed Income没有独立固定账户,你的钱主要进指数账户。

写在最后
如果你是第一次买IUL、目标是传承,选Legacy IUL;如果你想做养老现金流规划,选Indexed Income。
IUL它的收益取决于指数表现、封顶利率调整、账户分配策略,这些都需要定期检视和调整。选Singlife也好,选其他公司也好,找一个真正懂IUL结构、愿意长期帮你盯的经纪人,比选哪款产品更重要。
-END-
感谢您的阅读。