


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。

昨天去见了个绍兴做外贸的张总,资产大几千万,说想配一份境外大额寿险做传承。他看重:"收益高,别亏本金。"
这个客户的想法太典型了。
说白了,大额寿险要是只盯着指数收益和0%保底,等于捡芝麻丢西瓜。
2025年7月,富记推了非凡致富IUL(指数型万能寿险),市场关注度很高。同行讨论最多的,是它"指数无上限"几个字,但无上限只是它的一个侧面。
真正该看的,是它把高杠杆、功能性和跨地域,揉进了一张保单里。
-01-
只看收益选IUL,四个坑在前面等着
1、最直观的坑是杠杆低。
同样客户、同样一千万保额,A产品年保费可能比B贵出一大截。
保费贵,等于你用更多钱才锁住同样的身故保障,做传承的人最亏的就是这个。钱没花在刀刃上。
2、功能缺位更隐蔽。
不少IUL只管"涨了分钱、走了赔钱"。
张总这种五十出头的企业主,真正怕的是另一件事:万一自己中风失能,保单谁管?万一确诊末期病,保险金能不能提前拿出来救命?大额赔付一次性甩给二十岁的儿子,他守得住吗?
3、健康变了转换不了,是第三个麻烦。
年轻买IUL图指数增长,等六七十岁想要终身寿的稳定,再买得重新核保。身体一旦出问题,核保过不了,你就被锁死。
4、还有地域锁死。
当初图方便买了香港的,后来想做新加坡家族办公室衔接、或走百慕大信托持有,发现架构对不上,重买又是一轮核保和资金安排。
问题来了:有没有一张保单,能把这几个坑都填上?
-02-
富记为什么能把"高杠杆 + 全功能"做齐
关键在它的产品定位。
富记IUL首先是一款高保障杠杆型IUL,这是它的根。同条件同保额下,它要的保费通常很有竞争力,首日杠杆能排到全市场前列。
光有杠杆还不够,它的指数设计确实有点东西。
挂钩的是 S&P 500 Engle 8% VT TCA Index,不是普通标普500,而是带波动率控制的策略指数。

波动目标压在8%左右,市场波动一上来,它就降标普期货敞口;波动下去,再提参与。
说实话,这个指数设计是我觉得它最被低估的一点。不是因为它能多赚,而是它把期权成本压下来,才腾出了无上限的空间。
对比一下你就懂了。
传统IUL挂标普500,年派息封顶常设在10%或11%,涨多了你也就拿到上限。富记这个账户不设固定天花板,涨得好就能多拿,不会被一个上限提前截断。
下行怎么兜?两层。
第一层,指数账户0%派息下限,分段跌了也不给你负派息。
第二层,每年2.30%累计保证。退保或身故时,账户价值和累计保证价值比,取高的那个算。这条长期底线,在极端低回报年份挺管用。
但要说清楚:2.30%不是你交的每一块钱每年都净赚2.30%,保费费用、保险成本、账户管理费照样扣。
功能性这块,富记明显借了香港传承型储蓄险的思路。
①第5个保单周年日起,符合条件能转传统终身寿险,而且不重新核保。等于你身体好时就锁死了未来转换的资格。
②失能权益,提前指定人,真丧失行为能力了,指定人能代你部分或全额退保,拿来付医疗费、护理费。
③预支身故权益,确诊末期病、预计12个月内身故,可以提前拿一部分钱。
④身故利益五种给法:一次性、定额分期、递增分期、先付一部分再定额、先付一部分再递增。
⑤第10个保单周年起,每年再添0.35%长期奖赏,一直到100岁前,复利作用在中后期才看得出来。

还有一点业内人才在意:它在香港、新加坡、百慕大三个市场发了核心结构基本相同的产品,这给了客户跨地域的腾挪空间。
-03-
解决方案:富记IUL适合谁,三地怎么挑?
我实际接触下来,这几类人最适合:
1.想用较少保费撬高美元身故保障的,把传承和保障杠杆放第一位、不单纯追现金价值的。
2.希望IUL除了指数增长,还带失能、末期、分期传承功能的。
3.担心以后身体变差、想提前留个转终身寿后路的。
4.对港新百三个市场都有了解、想按自己资产架构挑的。
5.以及能长期持有、不靠早期退保或高比例保单贷款周转的。
三地版本核心利益逻辑一样,差别在承保法律主体、适用法律、投保资格这些细节。
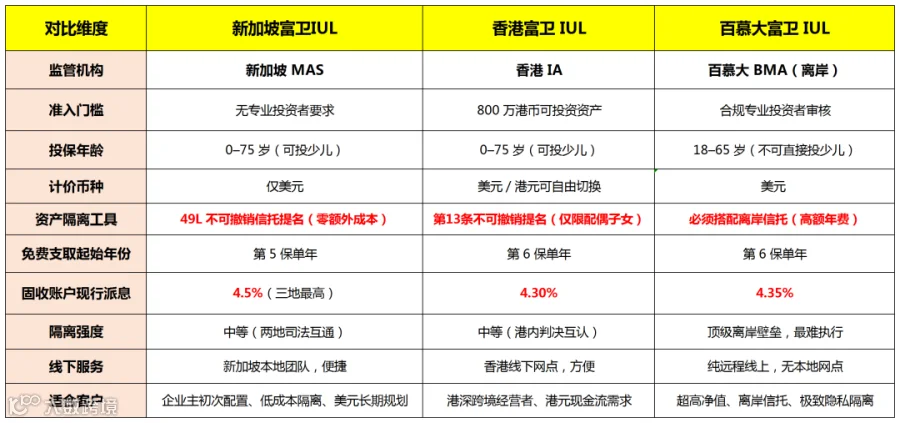
我的建议是:别纠结那几个小数点,先看地域偏好。
①偏香港的,通常看重中文服务体系和保单管理便利,跟香港银行账户、家族信托衔接顺。
②偏新加坡的,更认它DU立主QUAN国JIA + 亚洲家办中心的定位,想把保险和新加坡银行、信托、身份规划绑一块。
③偏百慕大的,多半看重它全球再保险中心的制度底子,或者要做公司持有、信托持有、跨境承保这类安排。
写在最后
说白了,富记IUL不是靠"指数无上限"五个字吸引你。
它更像一张以高杠杆为核心,同时把指数增长、长期现金价值、功能创新和跨地域配置都打包进去的大额寿险。
要不要配、配多少,看你自己的资产架构和传承目标,算一下就清楚。
-END-
感谢您的阅读。